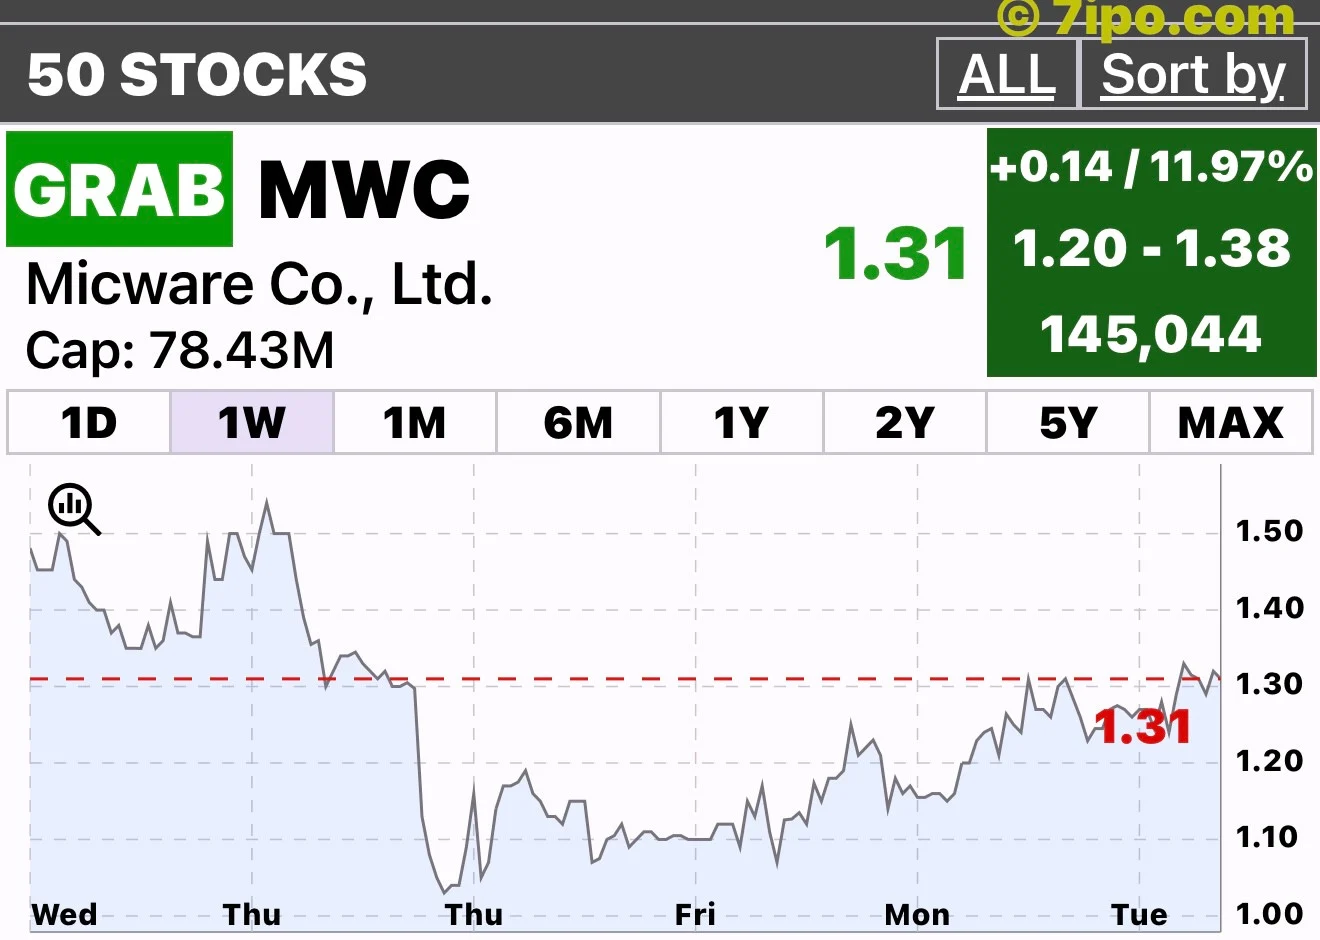
Micware (Nasdaq: MWC) desarrolla software para automóviles y movilidad. Su escala: ingresos de 10.610 millones de yenes en los seis meses terminados el 31 de agosto de 2026 y 483 empleados a tiempo completo al 28 de febrero de 2026. Son fechas de referencia diferentes. Resultados semestrales; Informe anual de 2026.
El margen mejora más que el beneficio
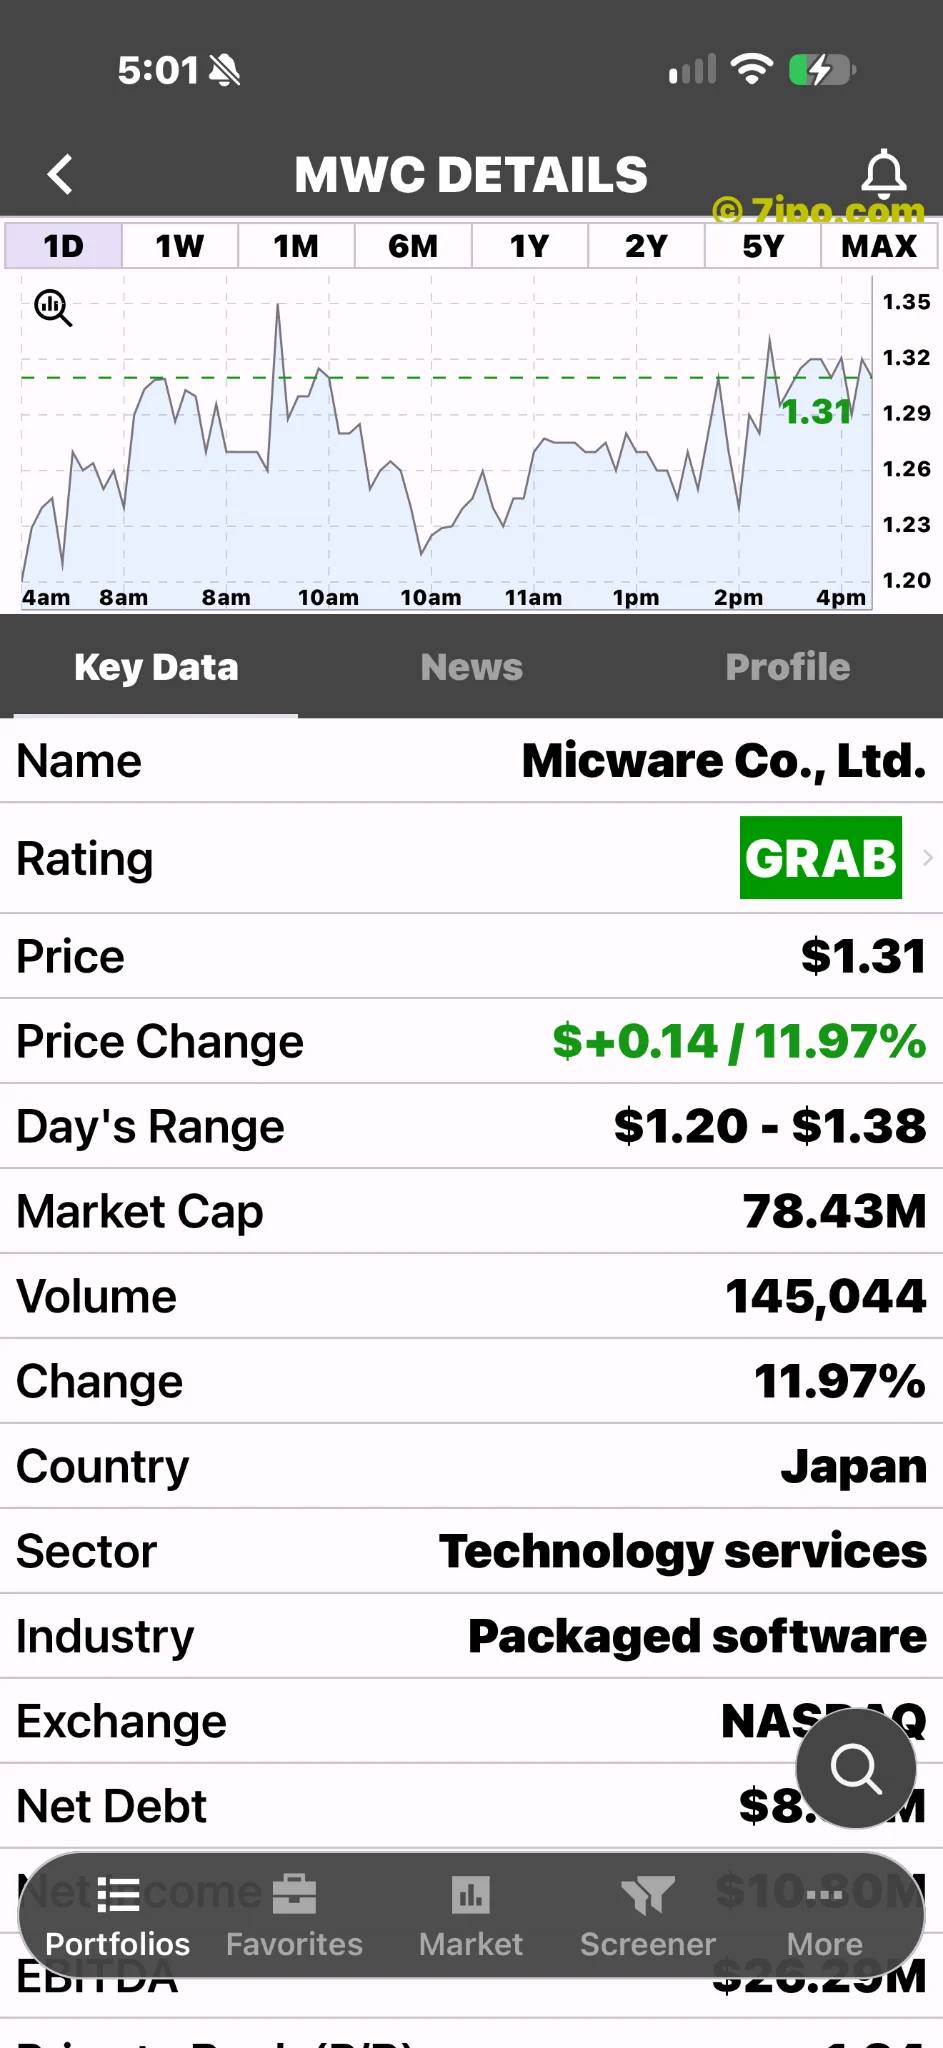
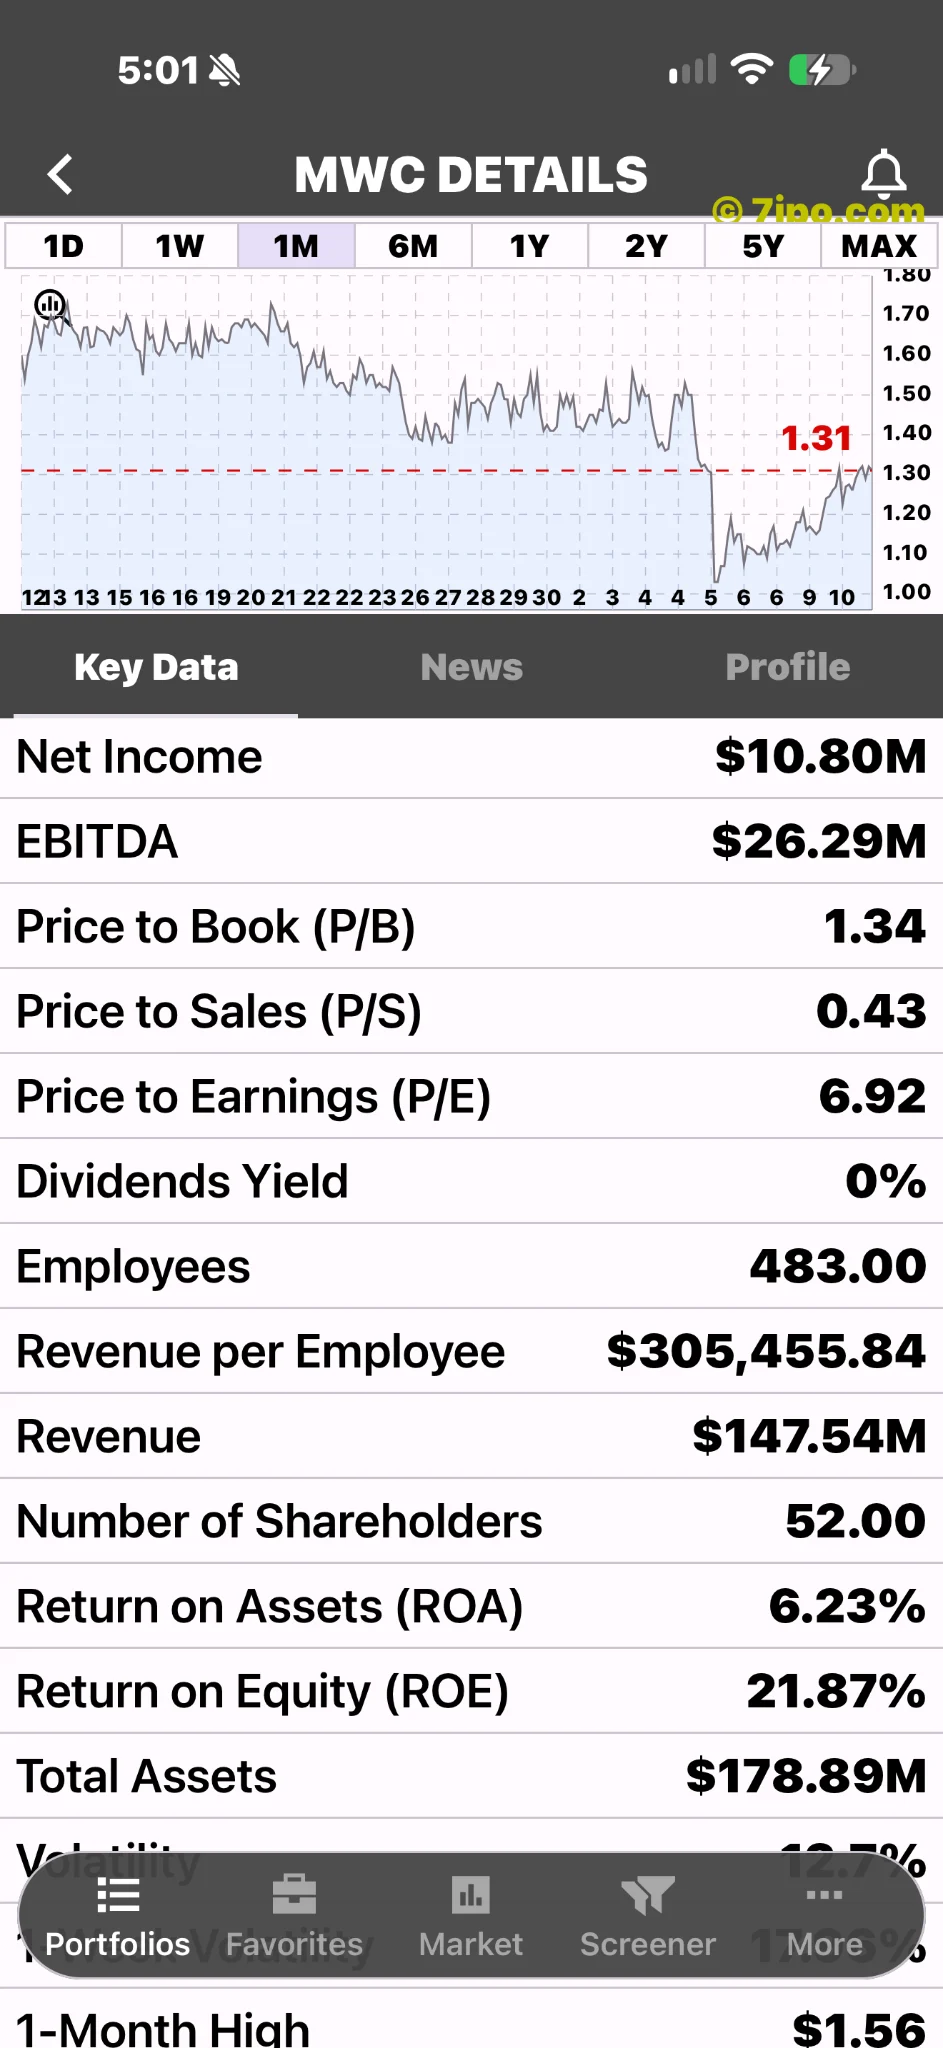
Los resultados del 10 de noviembre mostraron ingresos en yenes un 3,4% mayores y un margen bruto del 36,3%, frente al 31,4%. Pero el beneficio operativo apenas creció un 0,5% y el neto bajó a 612,9 millones de yenes desde 708,8 millones. La dirección señaló la remuneración en acciones y el mayor gasto en investigación. Resultados.
Ahí está la tensión: mejorar la rentabilidad del trabajo entregado no garantiza más beneficio para el accionista. La próxima prueba será mantener ese margen mientras la inversión en desarrollo genera productos comercialmente útiles. Un margen mejor merece atención; una recuperación duradera del beneficio necesita más pruebas.
Un rebote no borra el pasado
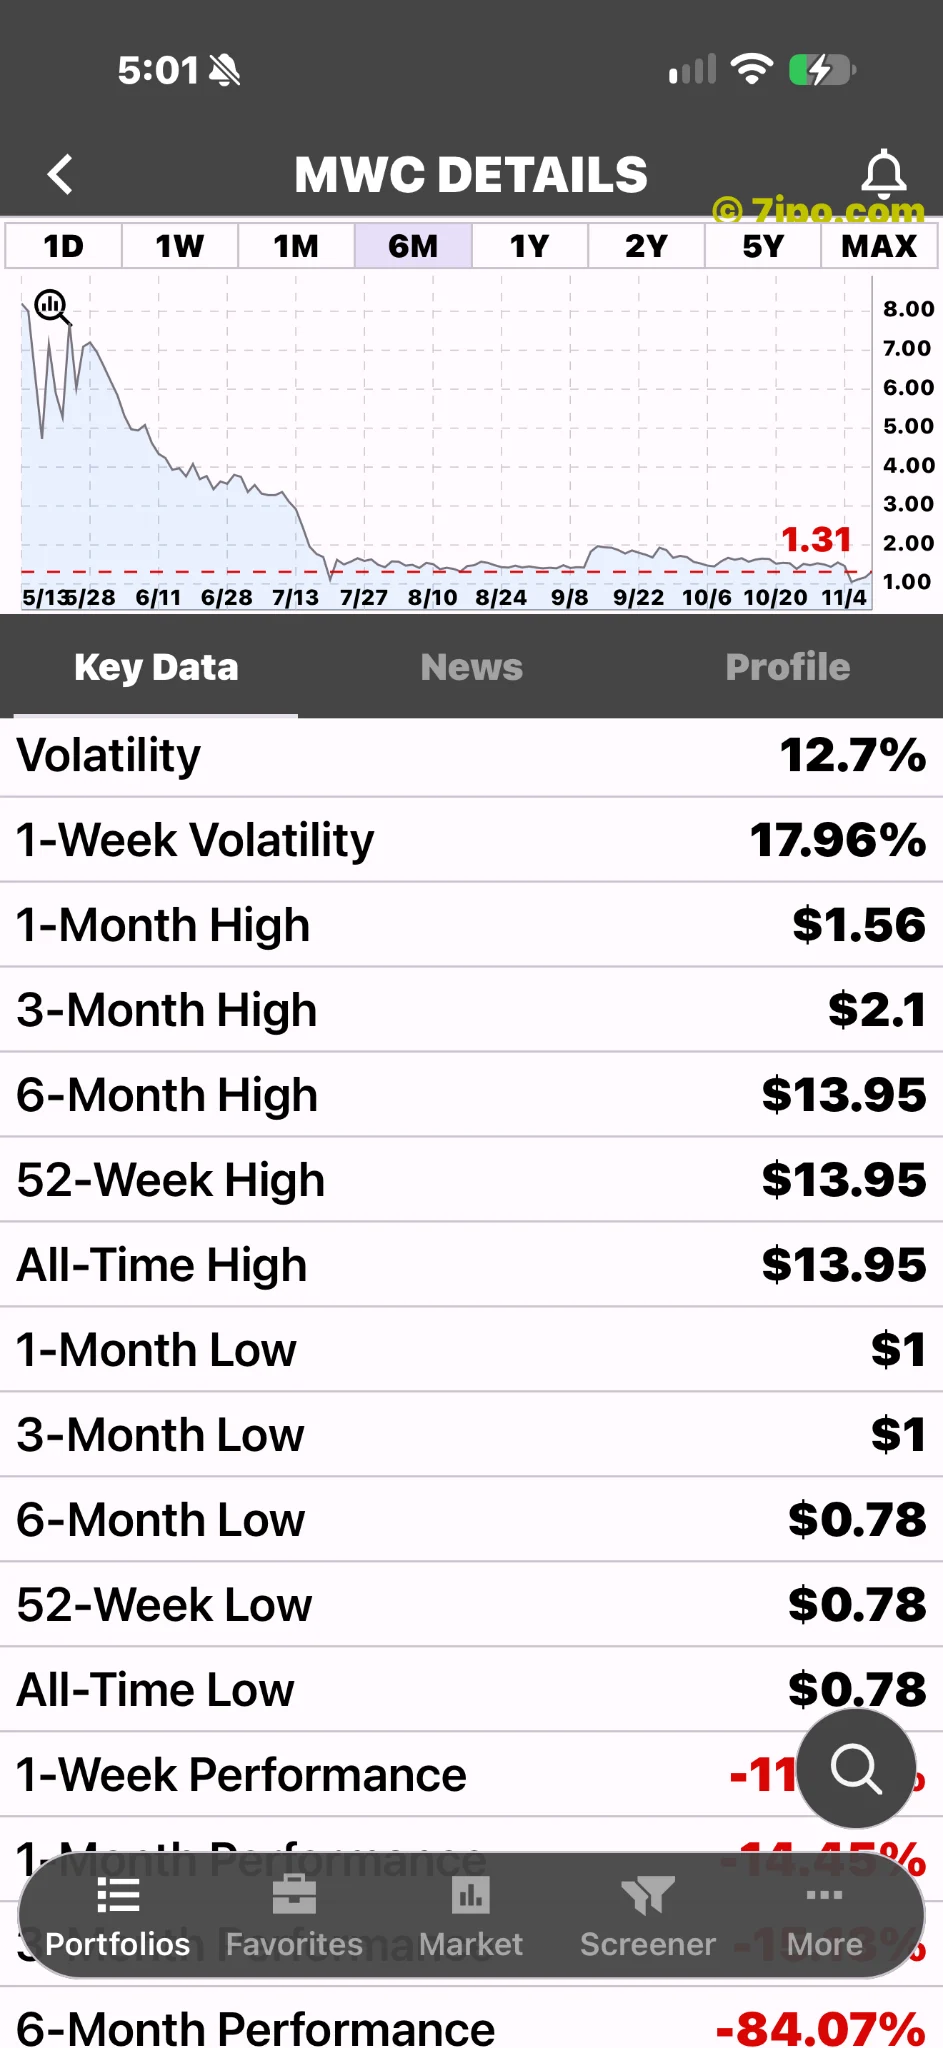
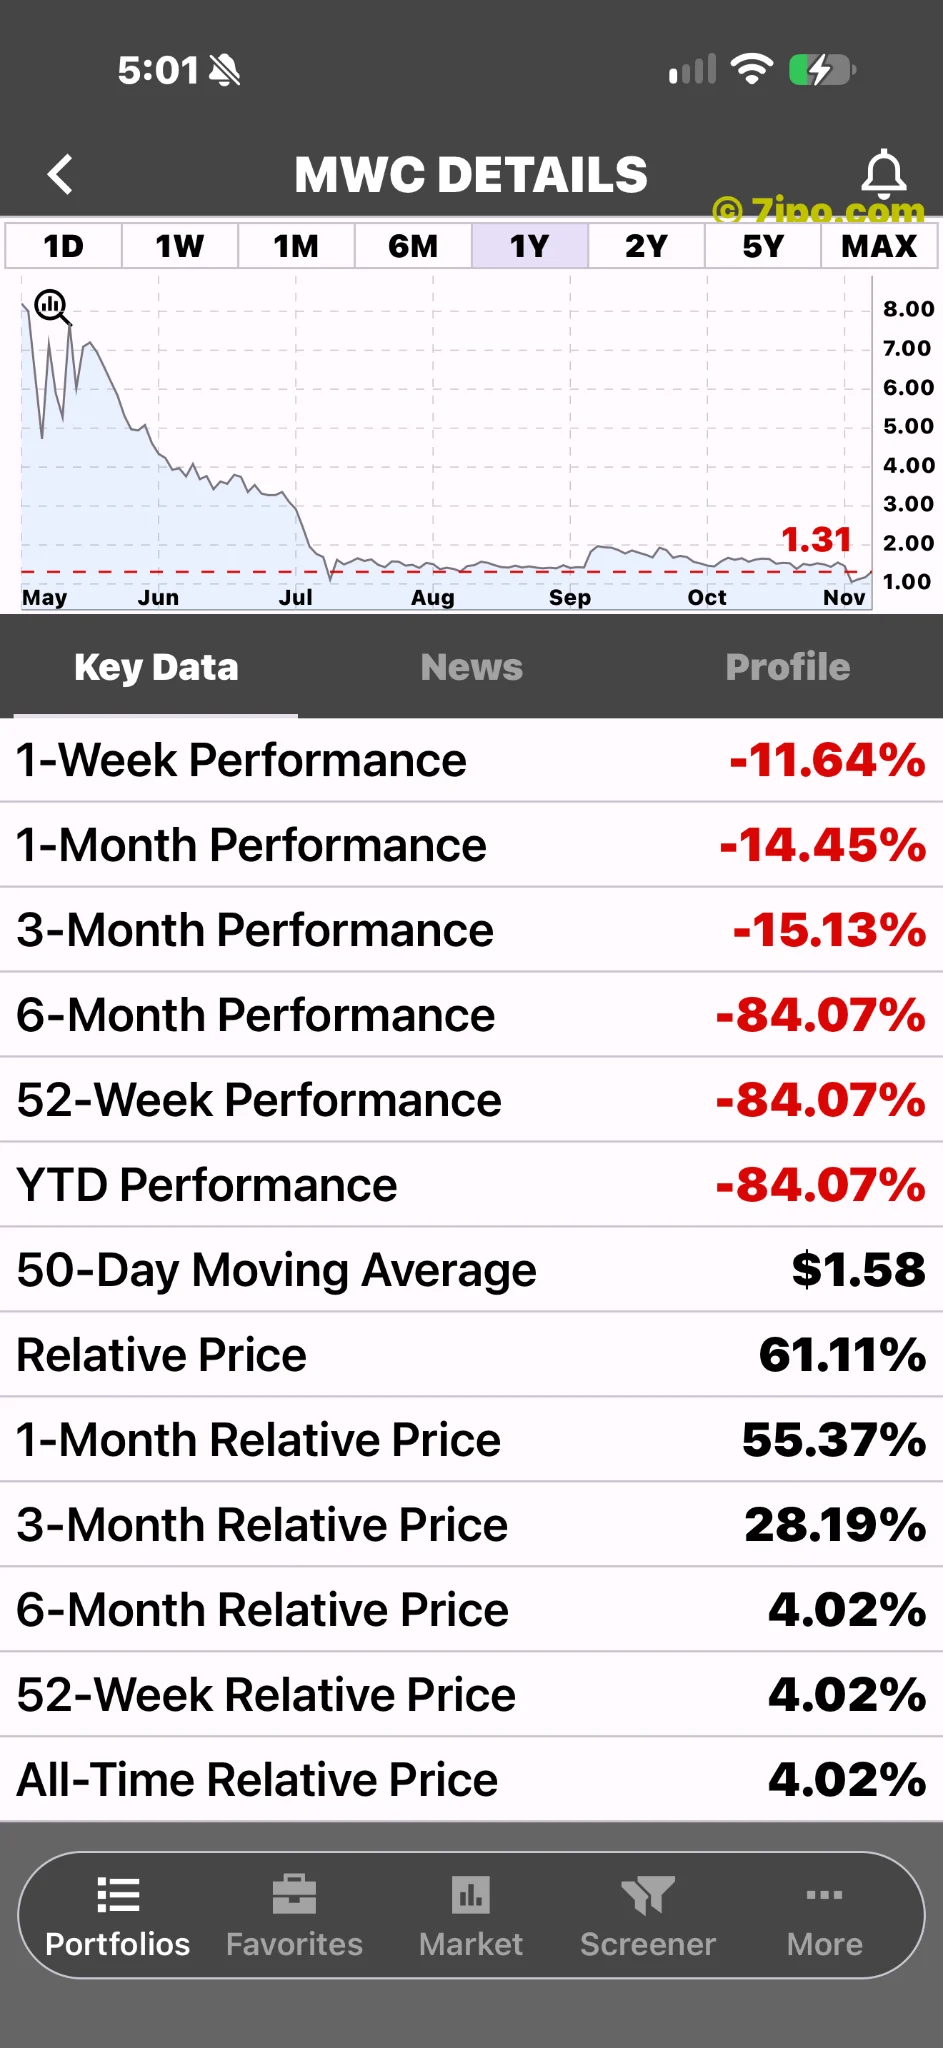
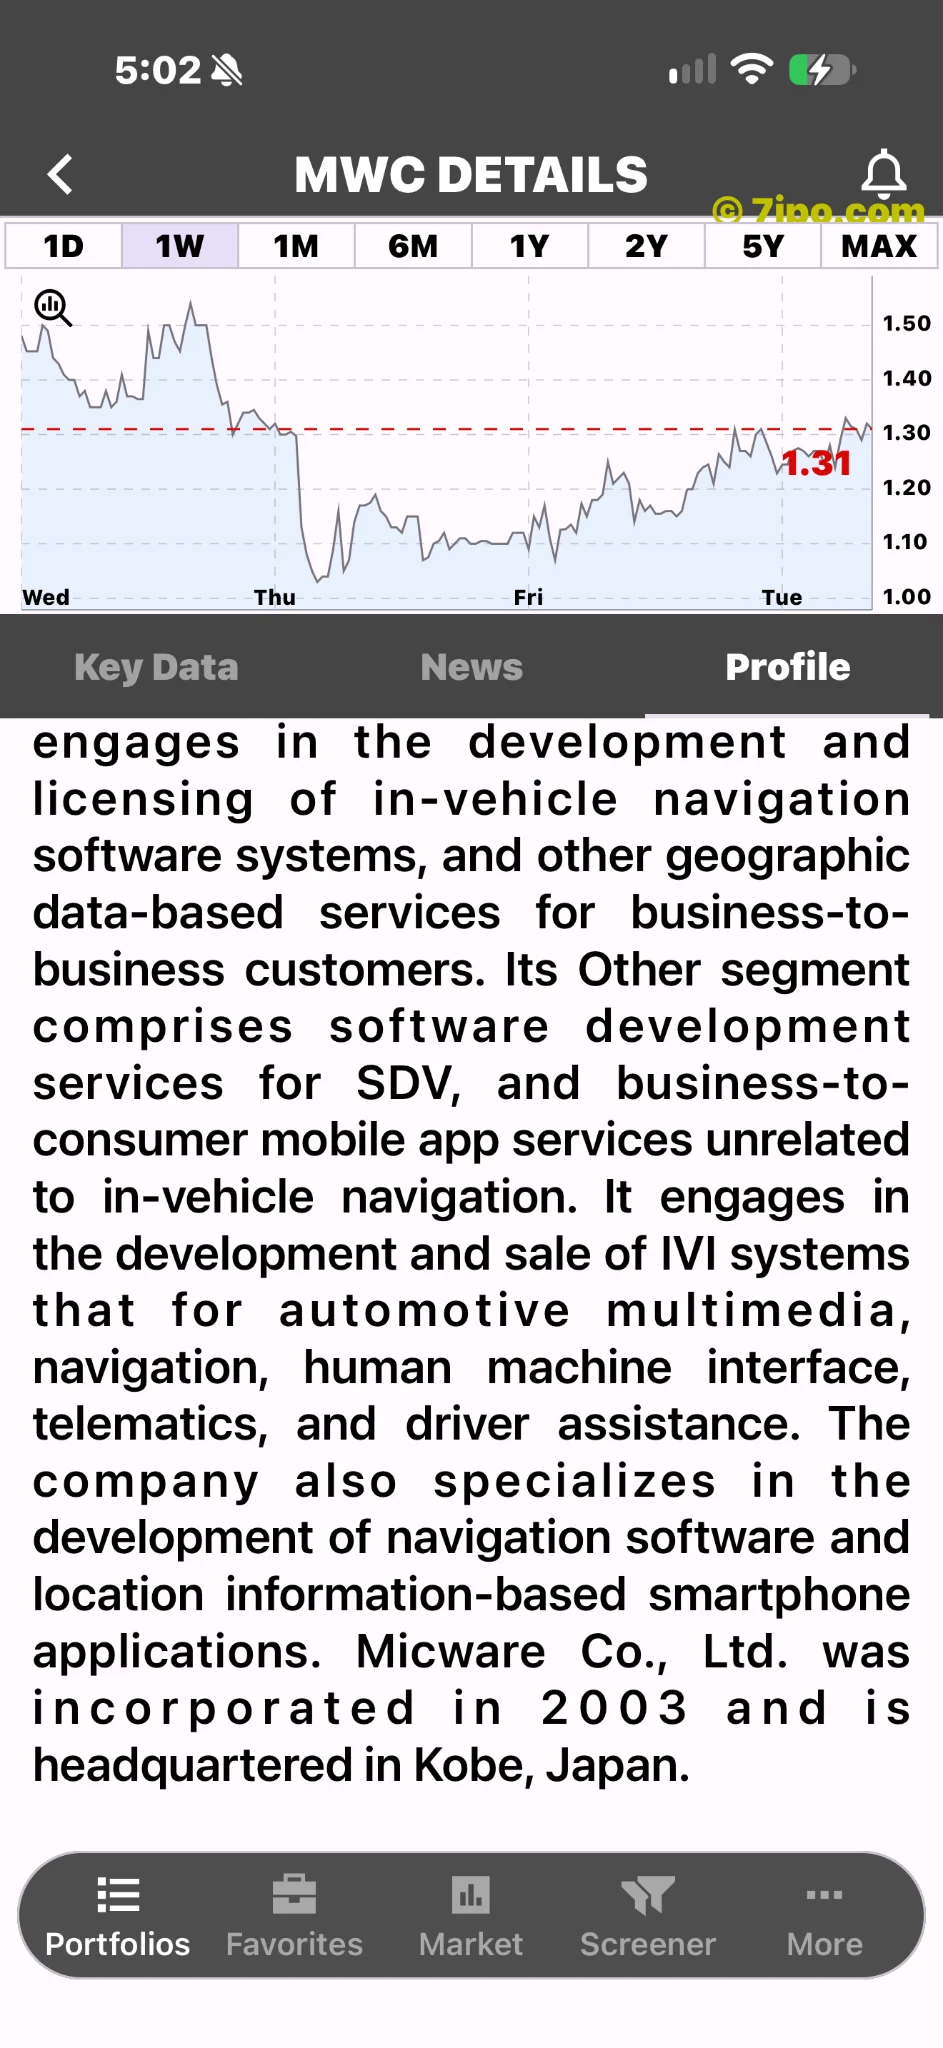
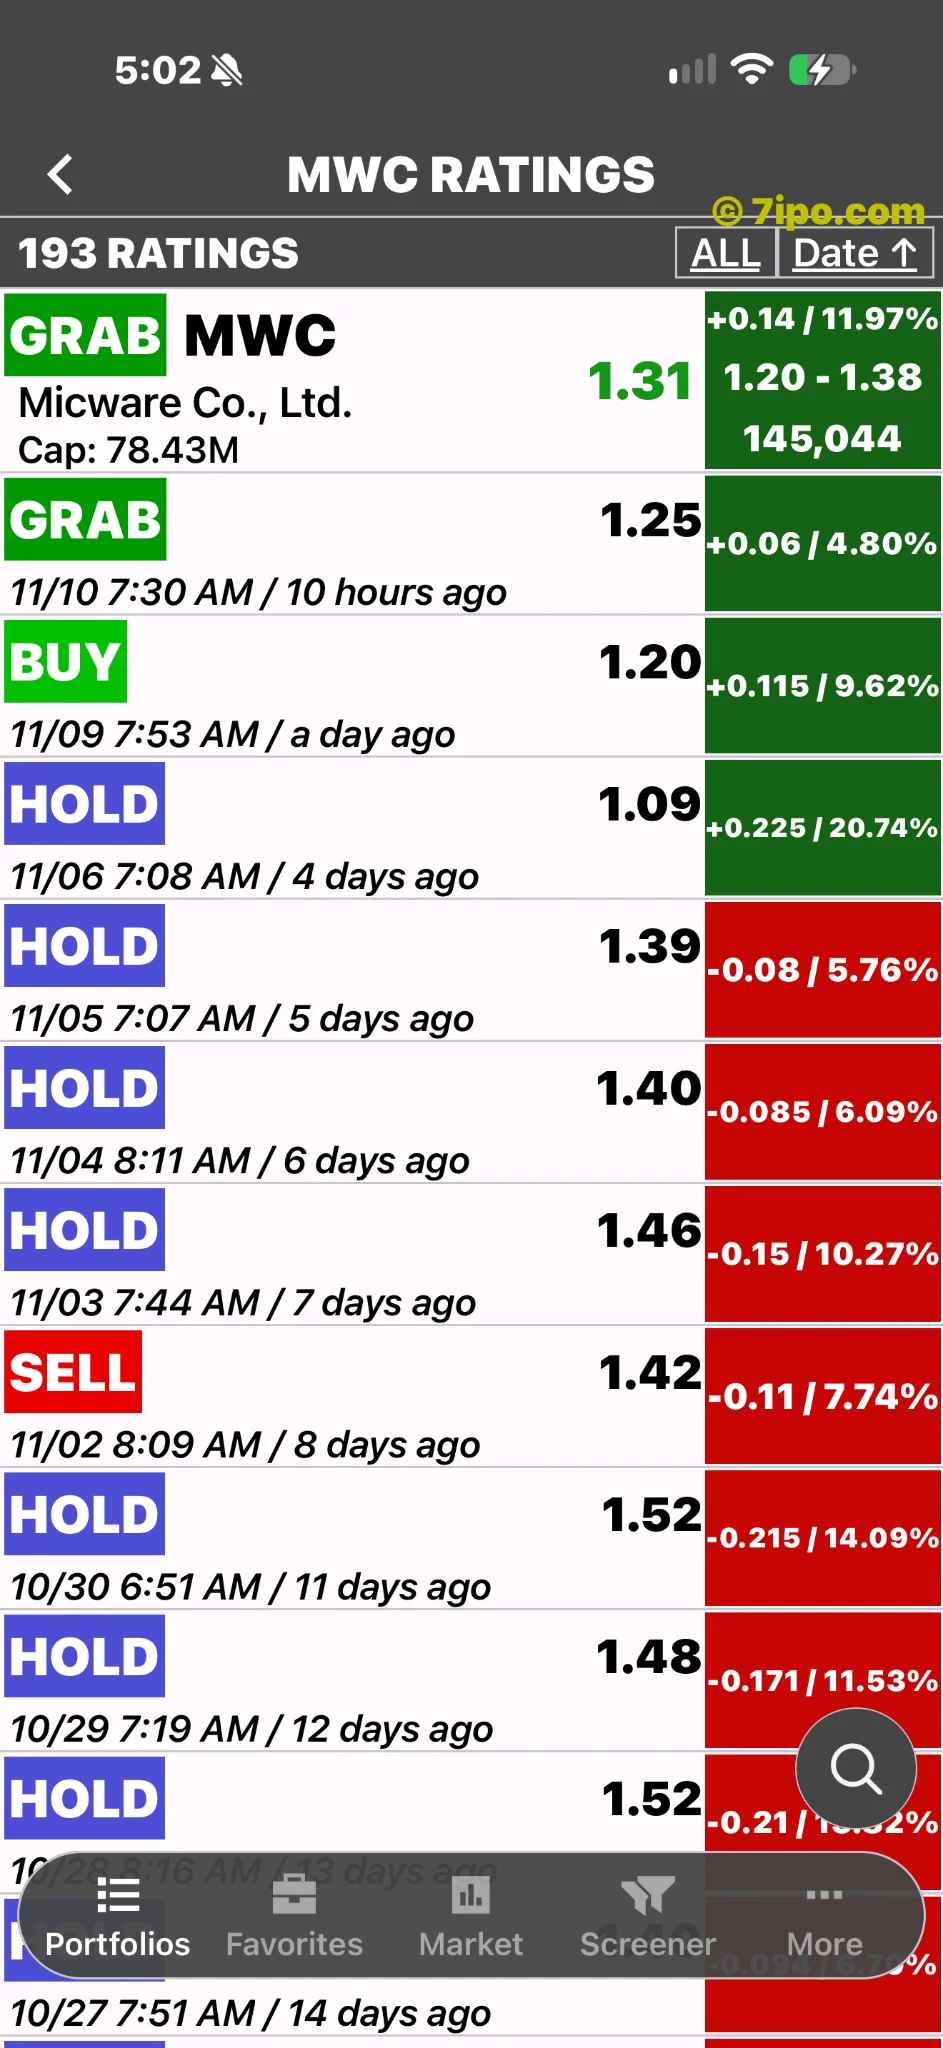
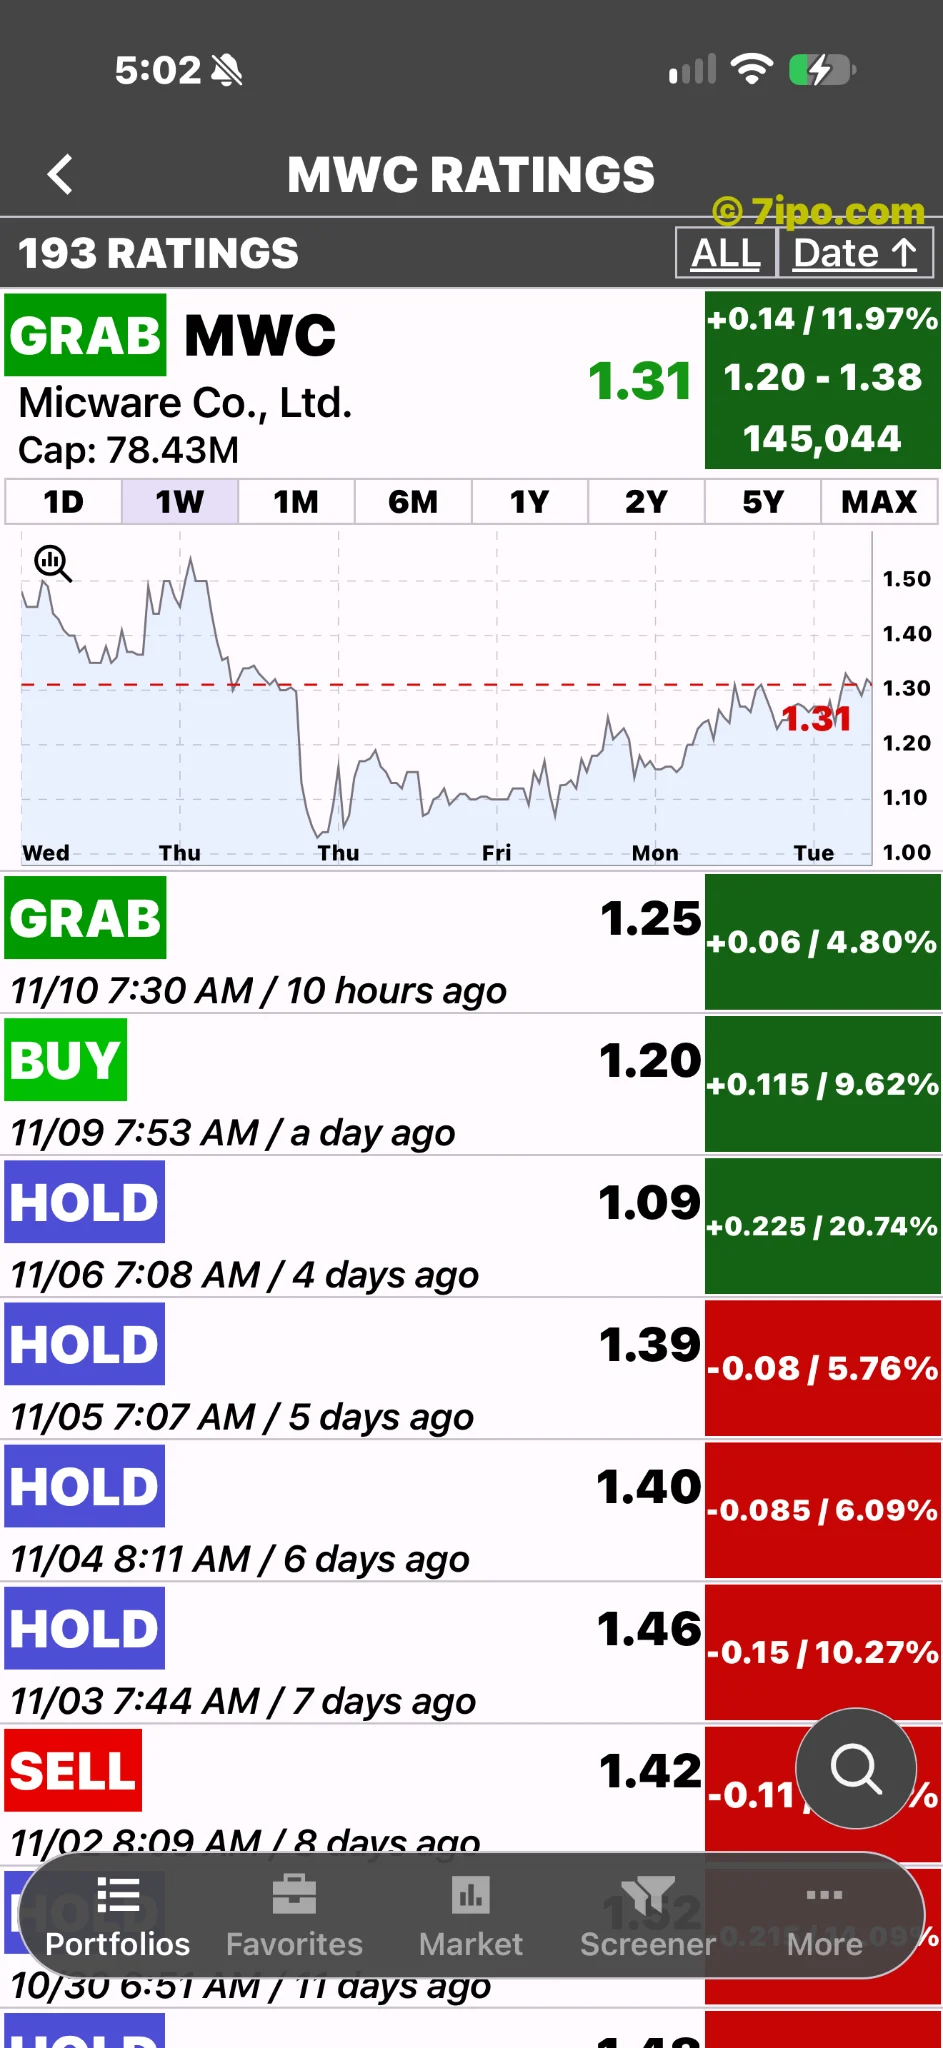
La captura muestra 1,31 US$ y una variación positiva del 11,97% en el encabezado. No se han establecido su fecha, zona horaria ni condición de cierre. La vista 1W no demuestra una rentabilidad semanal y no puede confirmarse que los resultados causaran ese movimiento.
Los ADS de Micware comenzaron a cotizar en Nasdaq el 14 de mayo de 2026 tras una oferta pública inicial a 8 US$ por ADS. Los 1,31 US$ de la captura están aproximadamente un 83,6% por debajo: una comparación de precios, no la rentabilidad realizada de un inversor. Cierre de la oferta.
Qué observar ahora
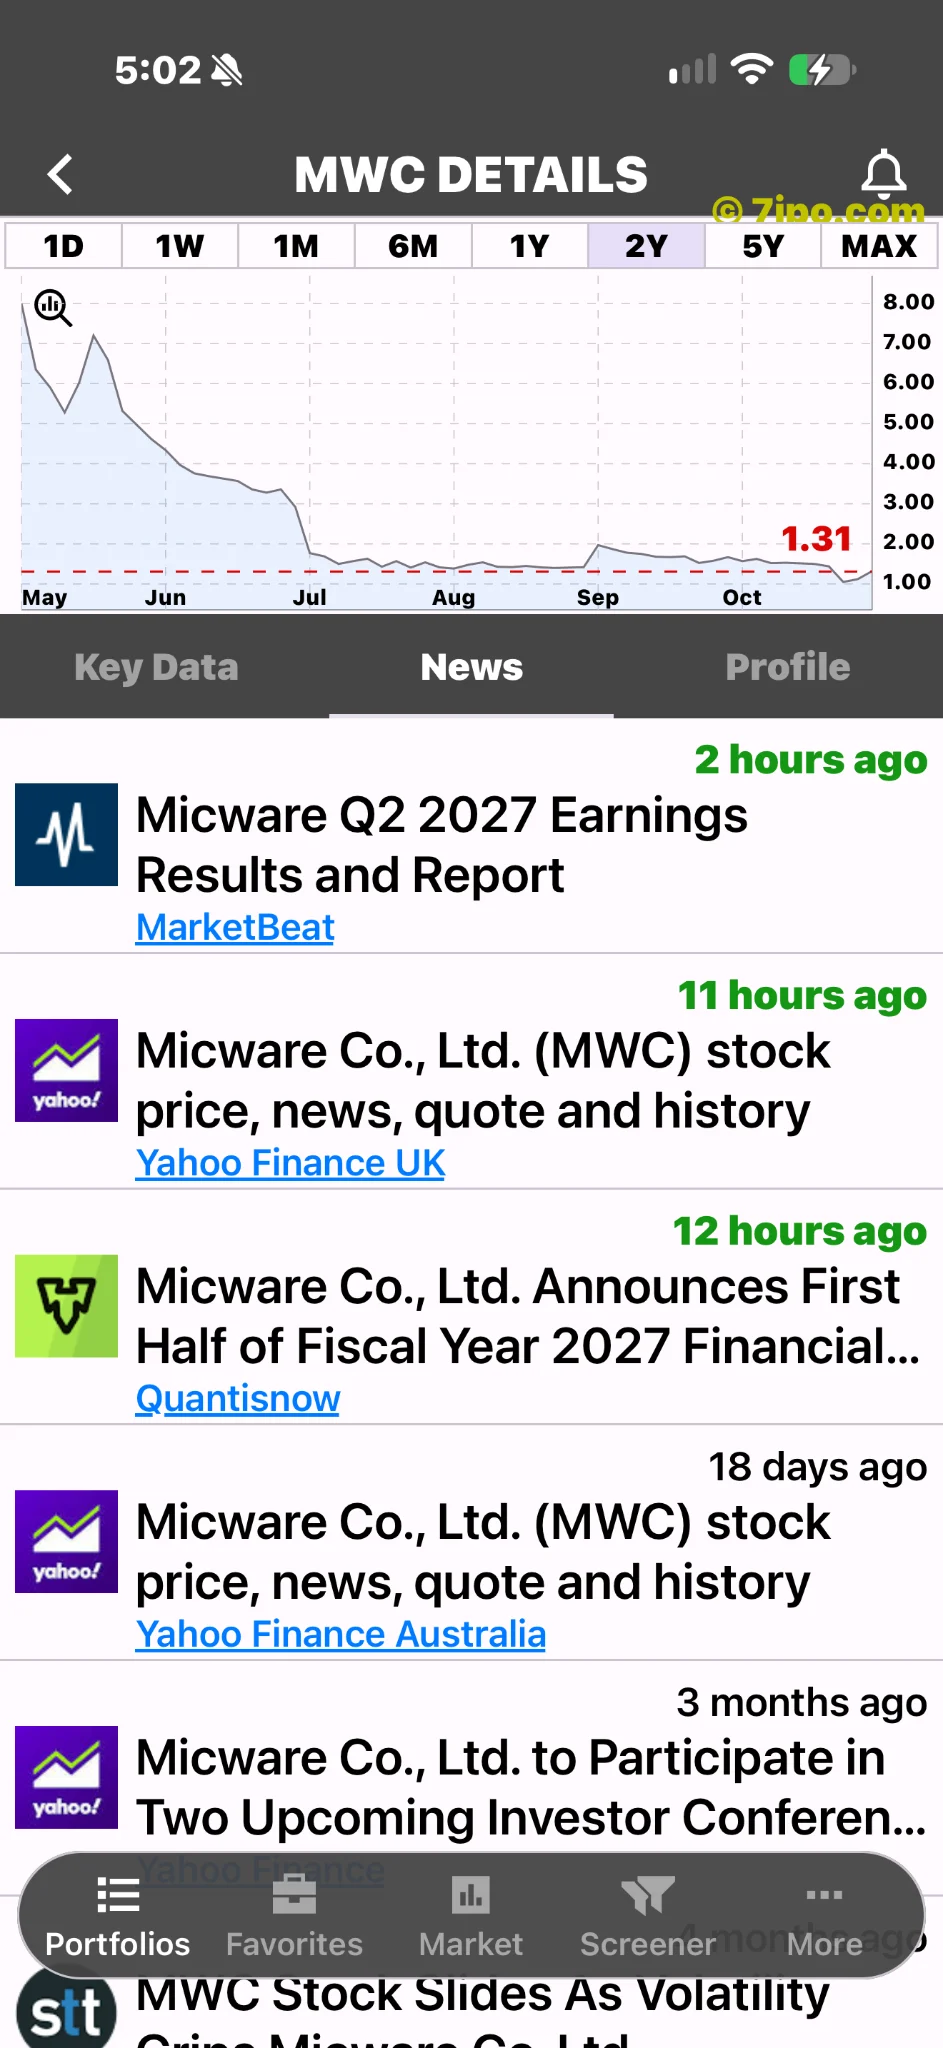
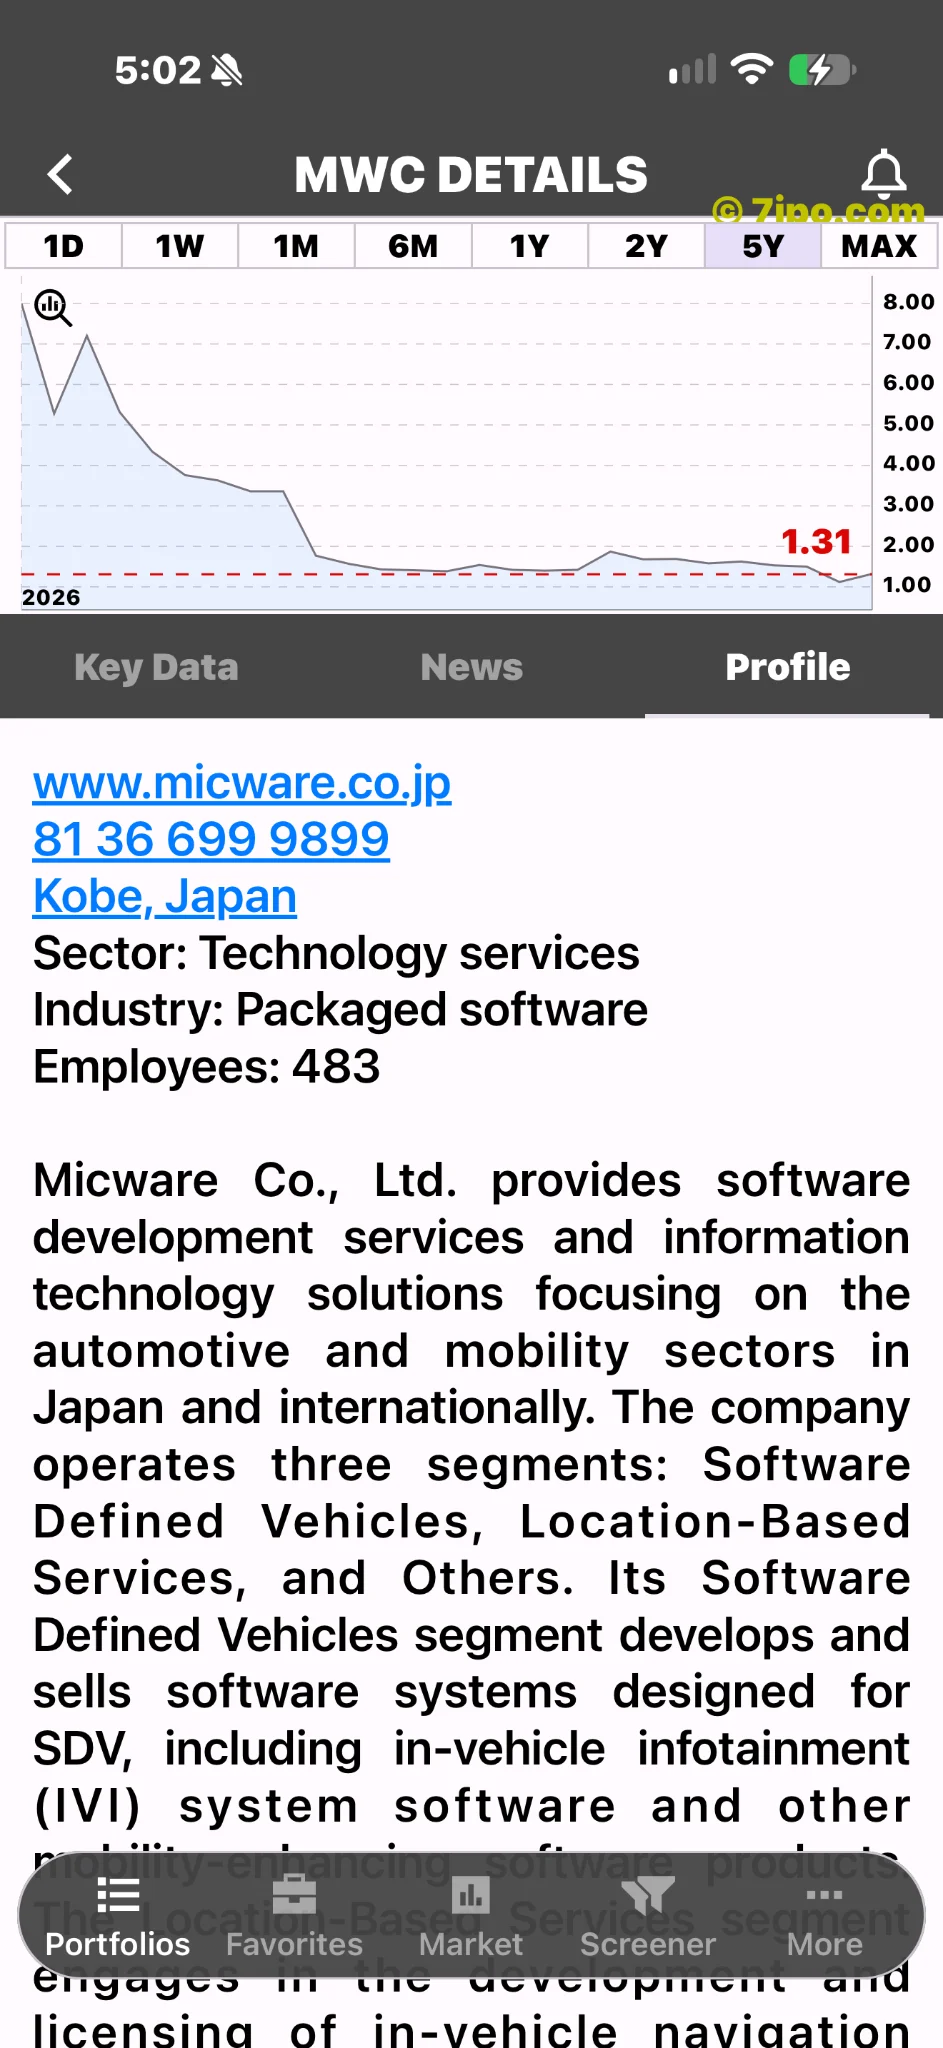
Importa la relación entre margen bruto, costes operativos y beneficio neto, no simplemente una cotización verde. Una subida porcentual pronunciada desde un precio bajo puede coexistir con una caída considerable respecto a la oferta.
Tres preguntas detrás del titular
Primero, ¿puede repetirse la mejora? Un margen bruto mayor indica que queda una proporción más elevada de los ingresos después de los costes directos. No demuestra que la combinación de proyectos, los precios o la eficiencia de entrega vayan a mantenerse. Comparar varios períodos sería una prueba más sólida que extrapolar un solo semestre.
Segundo, ¿cuánto cuesta la siguiente etapa? La investigación puede reducir el beneficio inmediato y respaldar productos futuros, pero esa posibilidad no garantiza una rentabilidad atractiva. Conviene separar la ambición estratégica de la dirección de las pruebas de adopción comercial y generación de caja. Reducir inversión puede mejorar una cifra a corto plazo y debilitar el negocio; gastar más sin resultados comerciales también puede decepcionar.
Tercero, ¿qué referencia responde a la pregunta? El cambio positivo de la captura describe una comparación, mientras que la distancia al precio de la oferta describe otra. Ninguna representa la rentabilidad de todos los accionistas. El precio de entrada, el plazo de inversión y los costes de transacción son distintos. Cotizar por debajo de la oferta tampoco demuestra que una acción esté barata: su valoración depende de los beneficios y flujos de caja que pueda sostener.
Estas preguntas convierten un titular sobre un rebote en una evaluación del negocio. El margen aporta una señal favorable, pero la relación entre ingresos, costes y rentabilidad para el accionista sigue siendo decisiva.
Consulte el gráfico en IPO-Stocks.app. Información de mercado, no una recomendación de compra o venta.