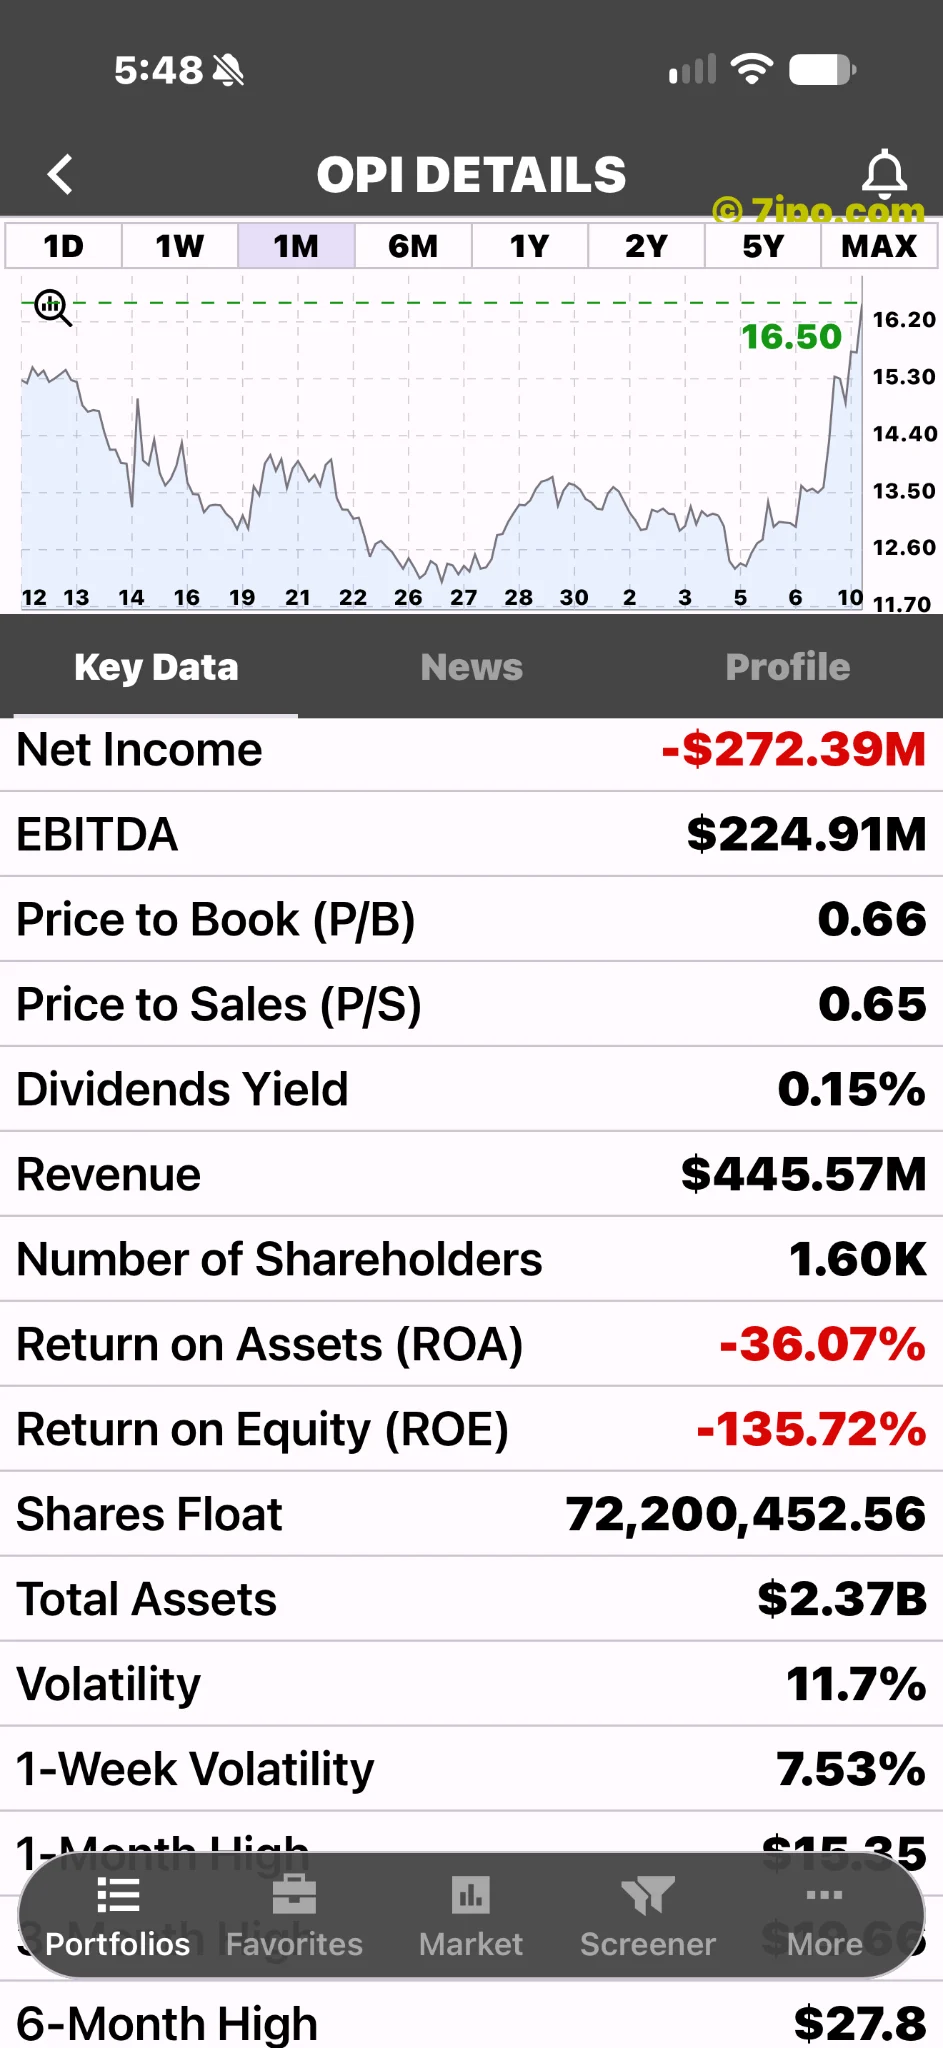
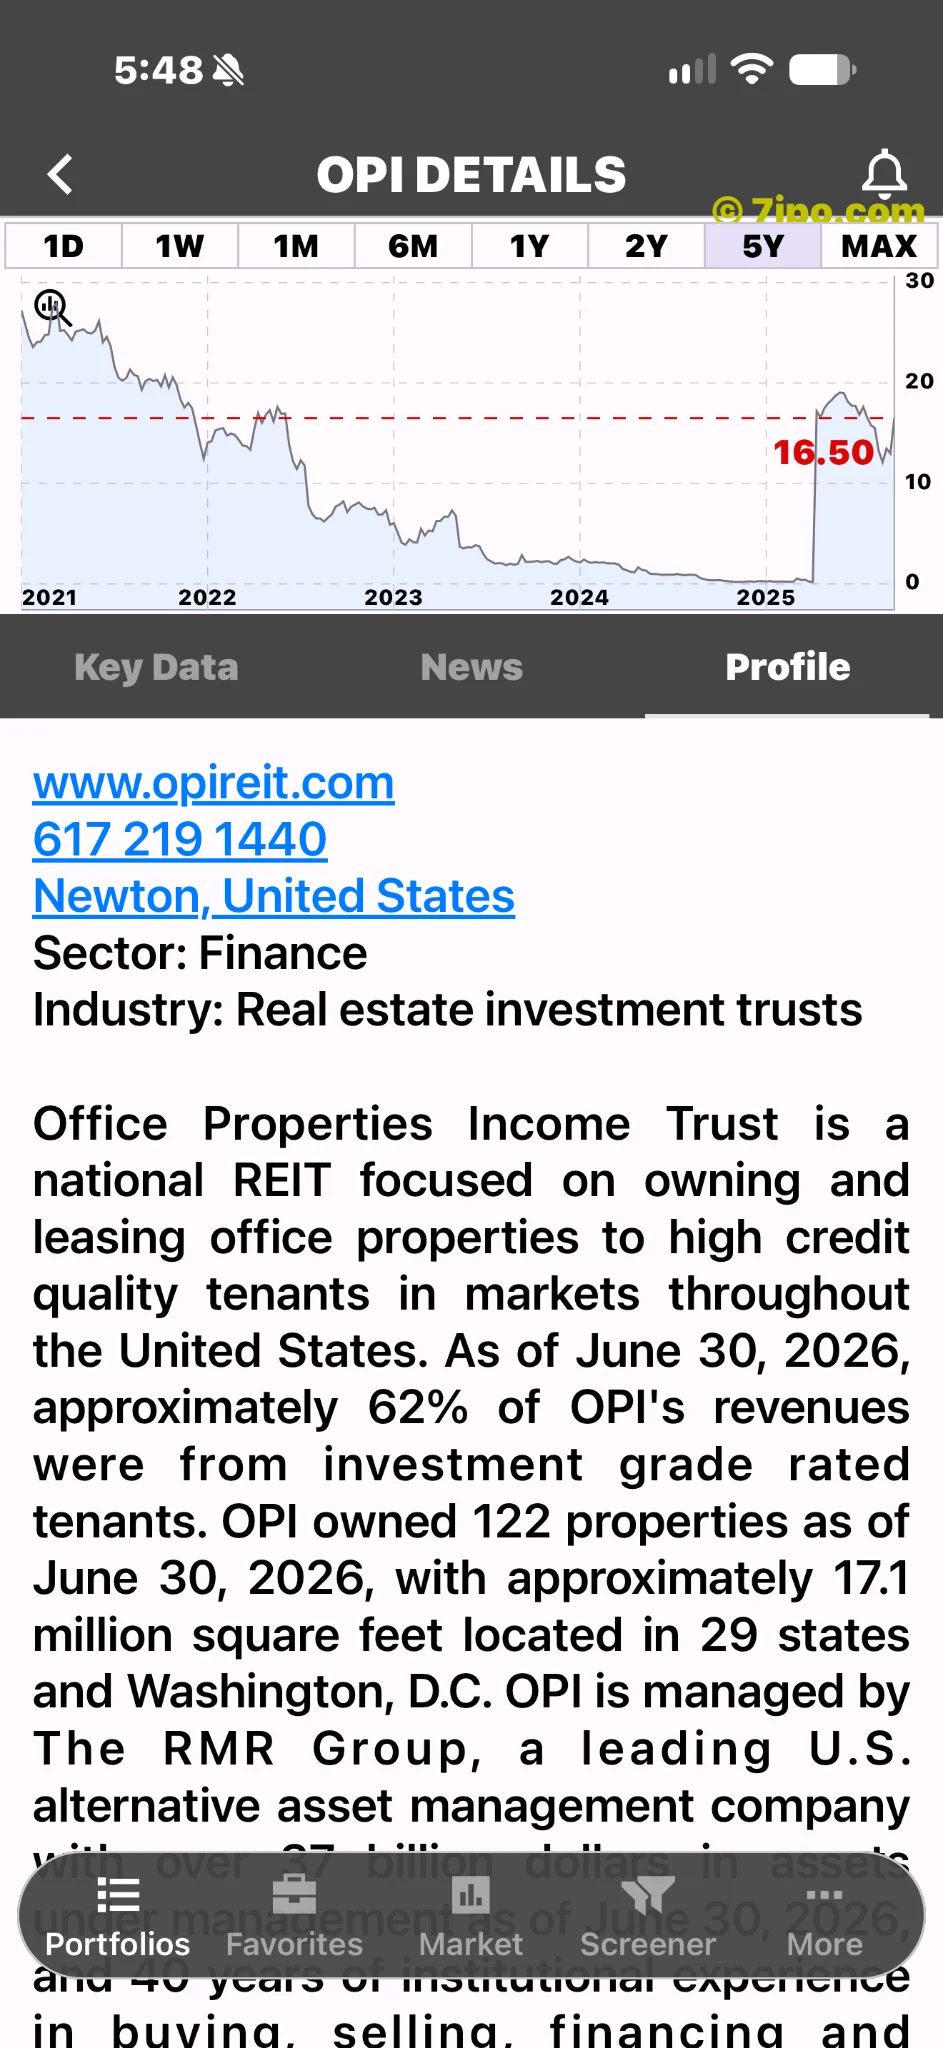
Office Properties Income Trust es propietaria de edificios de oficinas, no una empresa recién creada en busca de sus primeros clientes. Al 30 de septiembre de 2026, su cartera incluía 109 inmuebles y unos 15,6 millones de pies cuadrados. Los ingresos por alquileres del tercer trimestre fueron de 114,2 millones de dólares. Es un arrendador consolidado, aunque sus acciones corresponden ahora a una compañía transformada por una reestructuración concursal. El fideicomiso no tiene empleados propios: RMR aporta el personal y los servicios de gestión.
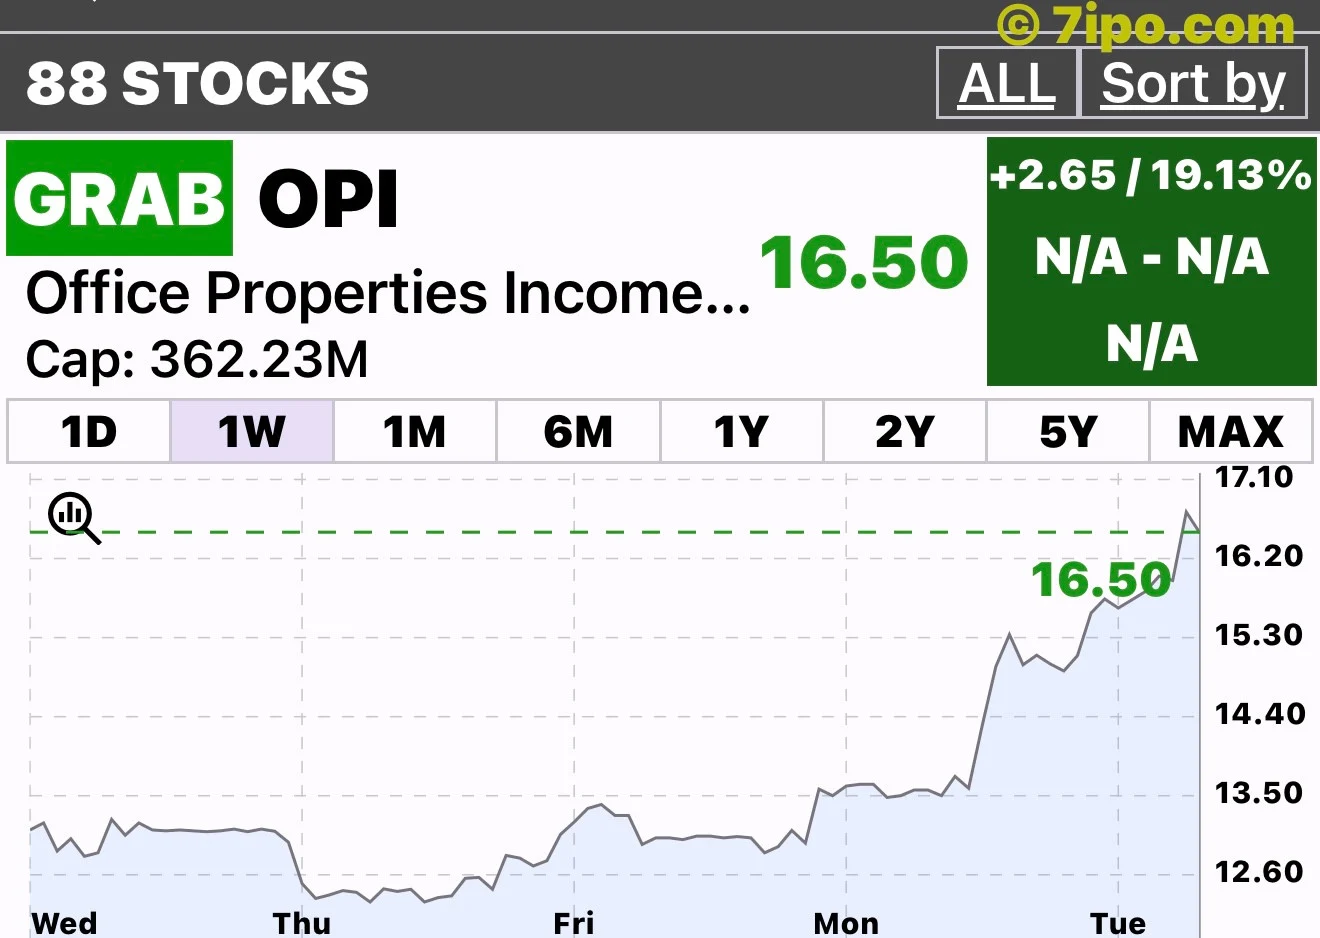
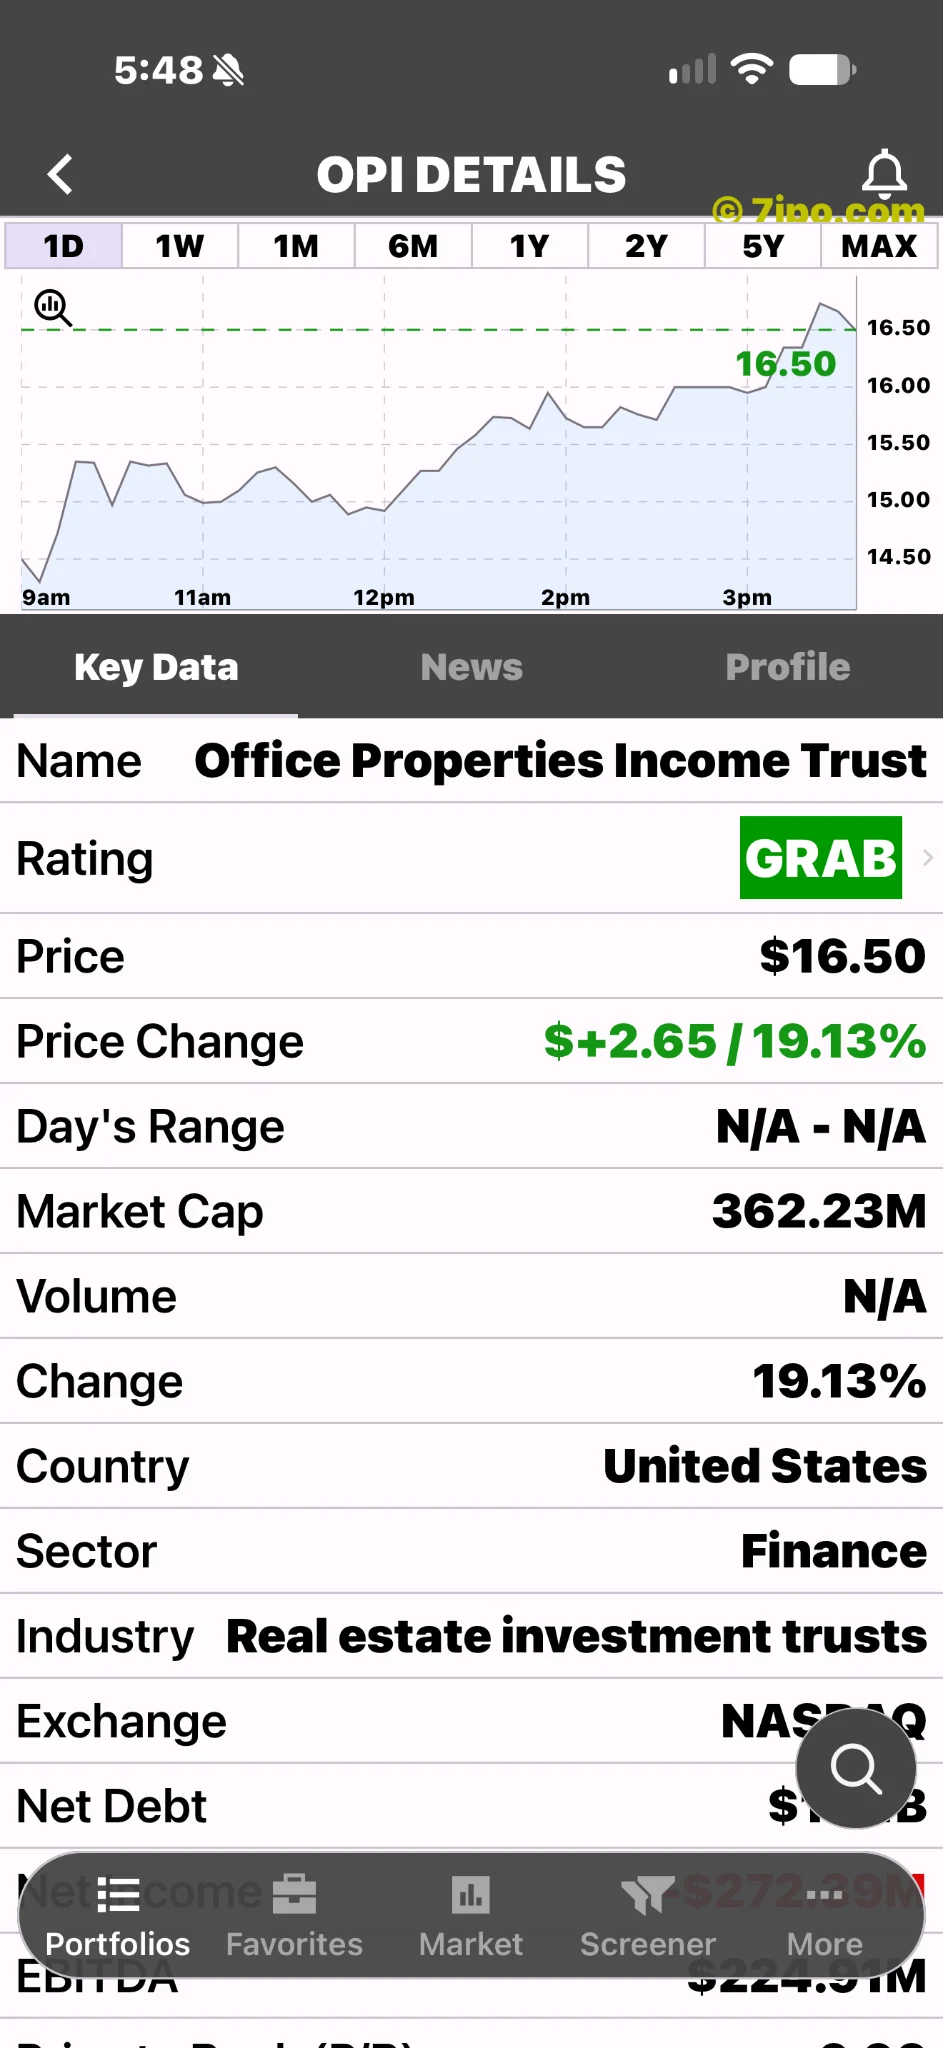
Las capturas suministradas el 11 de noviembre muestran OPI a 16,50 dólares, con una subida del 19,13%. La vista semanal termina el martes y la diaria recorre una sesión hasta la tarde: es la variación mostrada en la aplicación, no una subida del premercado del miércoles verificada. El volumen y el rango figuran como no disponibles. Las imágenes no establecen la hora bursátil exacta de la cotización.
Un informe operativo reciente aporta contexto
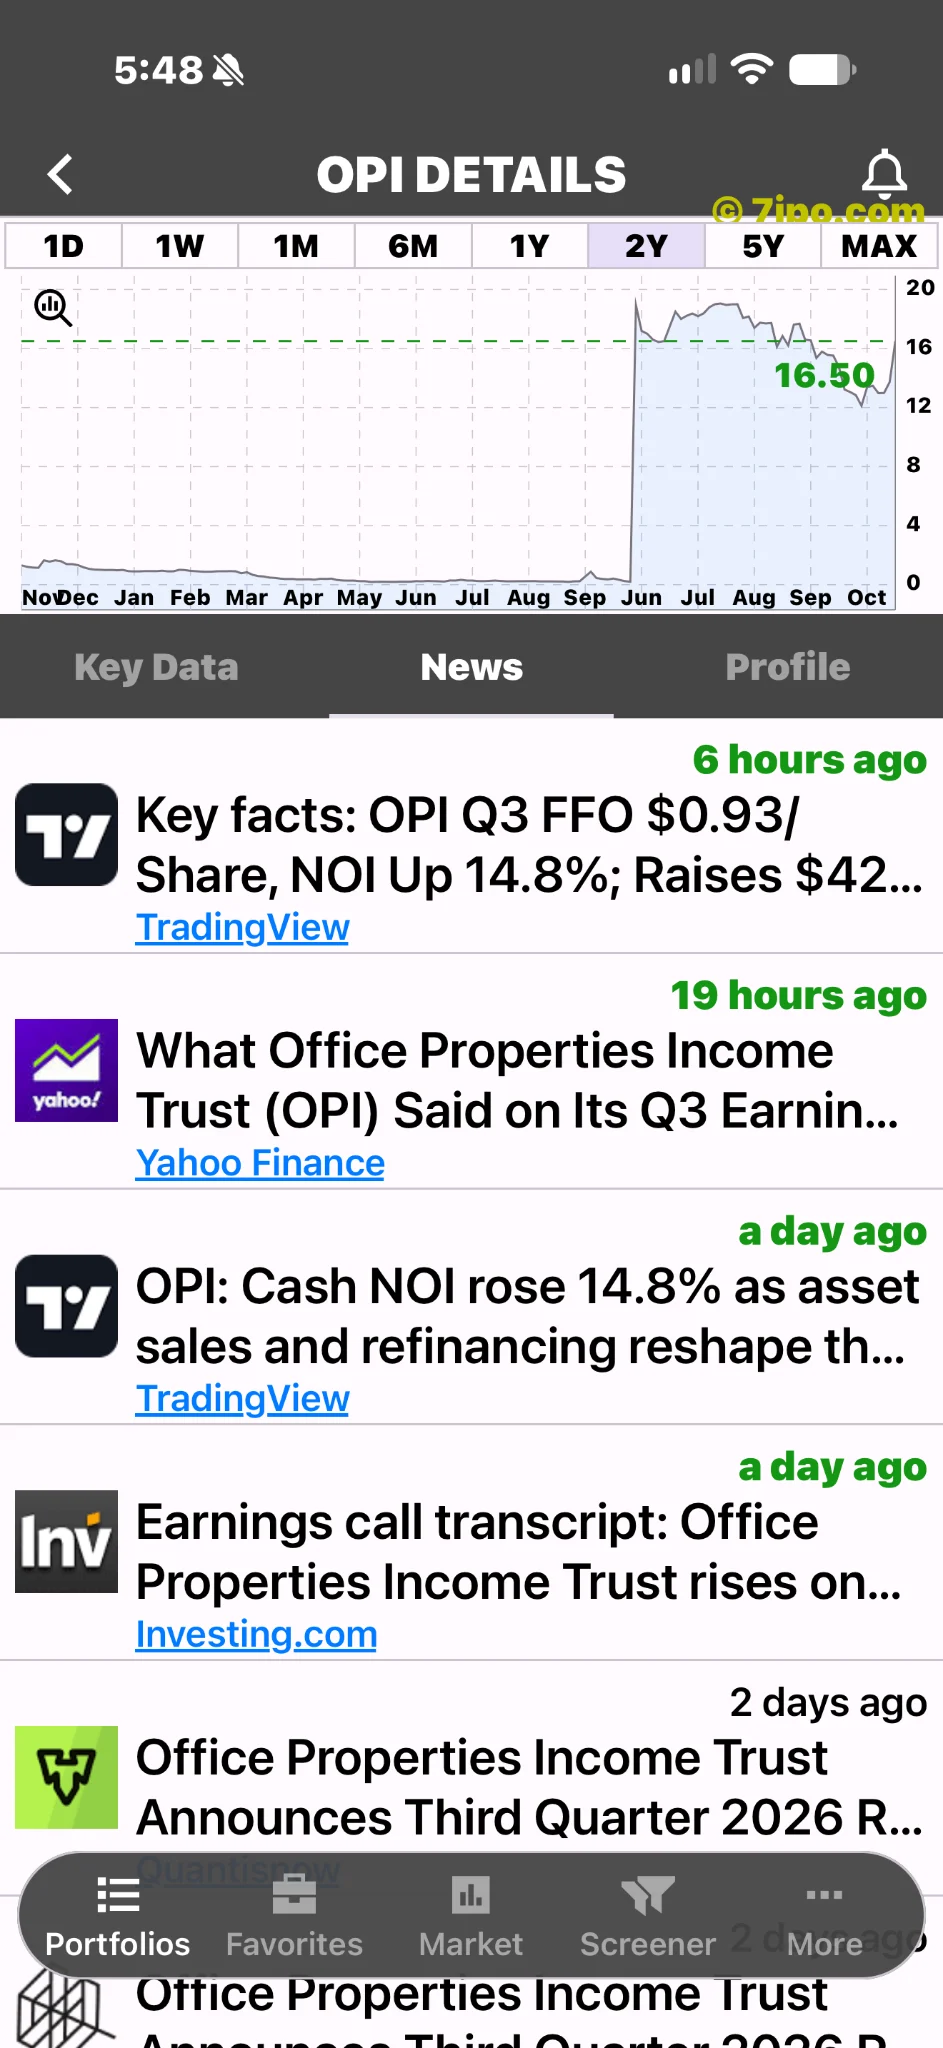
OPI publicó sus resultados trimestrales el 9 de noviembre y celebró su conferencia el día 10. El ingreso operativo neto en efectivo de los mismos inmuebles creció un 14,8% interanual. La ocupación alcanzó el 88,8% y las ventas de propiedades aportaron efectivo. Son avances relevantes para un arrendador de oficinas que intenta recuperar la confianza.
También colocó 425 millones de dólares en bonos garantizados para refinanciar deuda con vencimientos más cercanos. Ampliar el plazo de financiación puede permitir gestionar y vender edificios sin la presión de una fecha inmediata. Pero una financiación garantizada costosa no equivale a una señal de que todo está resuelto.
Nuestra interpretación es que los resultados y la refinanciación ofrecen un contexto reciente creíble para el renovado interés. No demuestran la causa de cada punto porcentual de la subida. No verificamos un anuncio independiente del 11 de noviembre que explique de forma concluyente la captura.
El símbolo sobrevivió. Las acciones antiguas no.
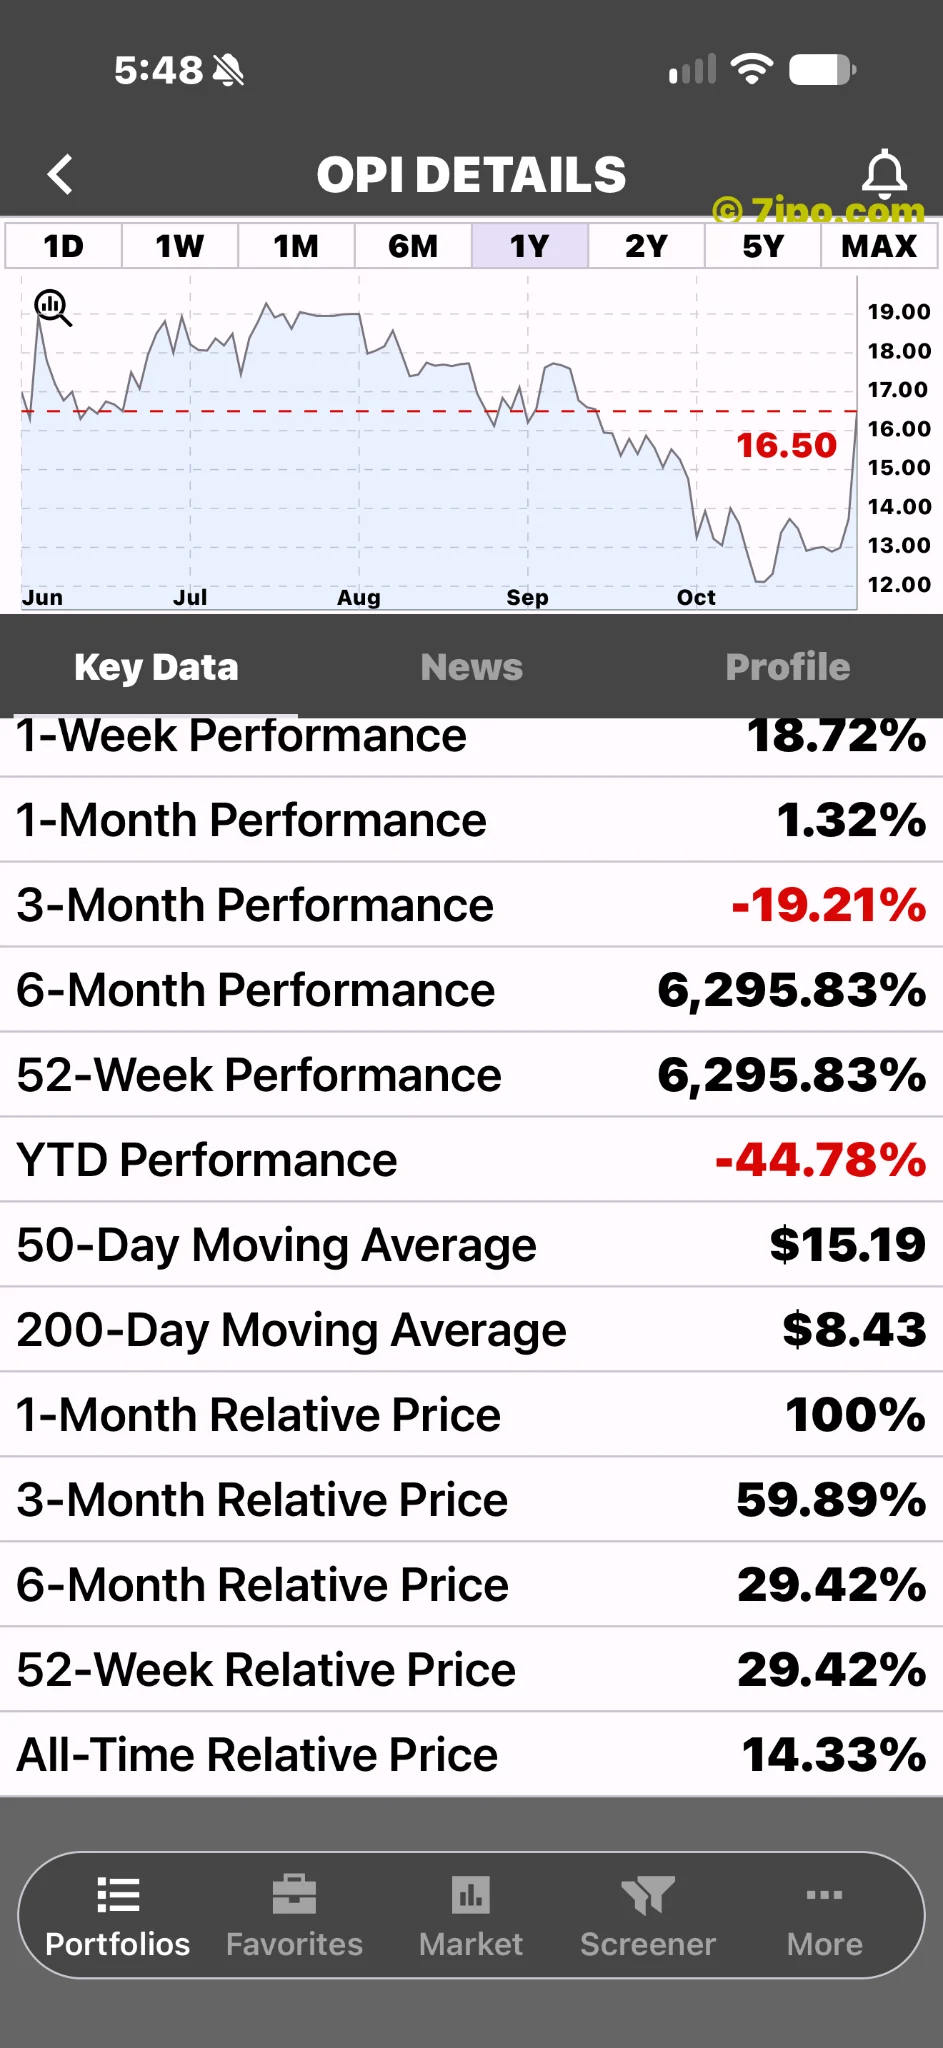
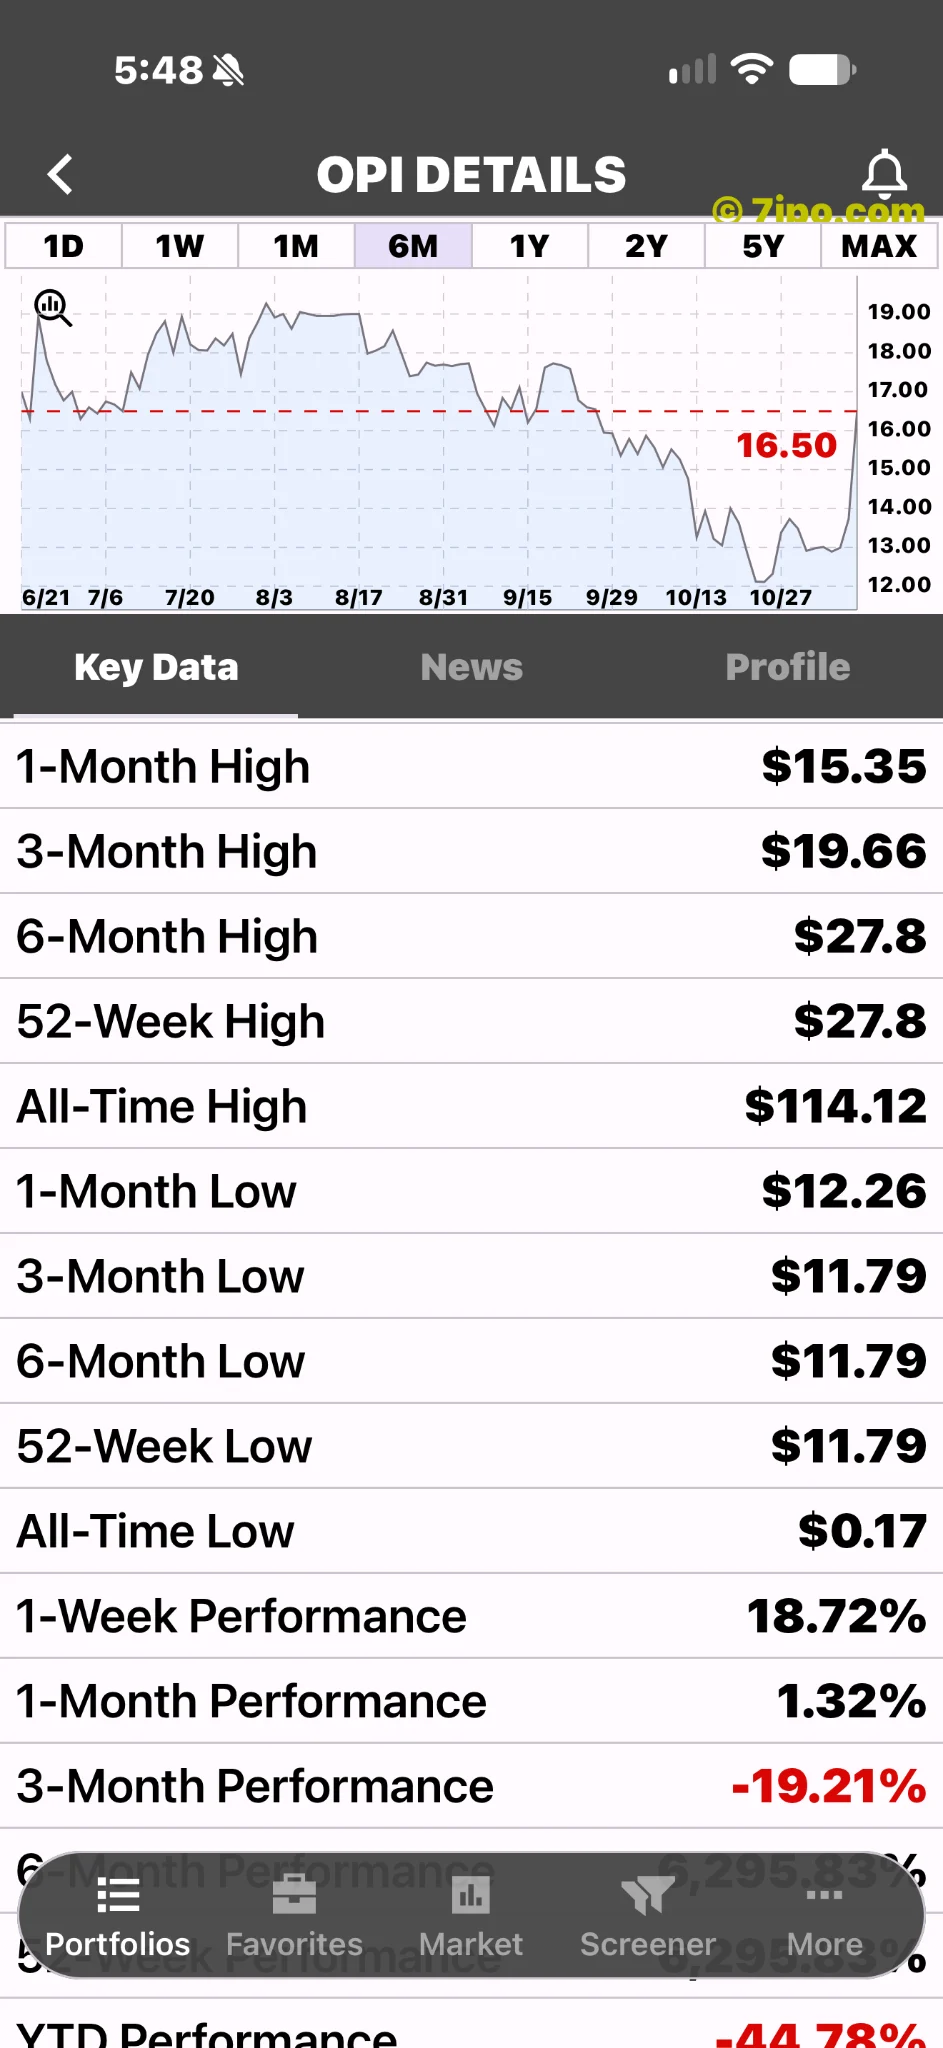
OPI salió del proceso del Capítulo 11 el 17 de junio. Sus acciones ordinarias anteriores fueron canceladas y se emitieron otras nuevas, cuyo inicio de cotización en Nasdaq estaba previsto para el 18 de junio bajo el mismo símbolo. La reorganización redujo la deuda en aproximadamente 714 millones de dólares.
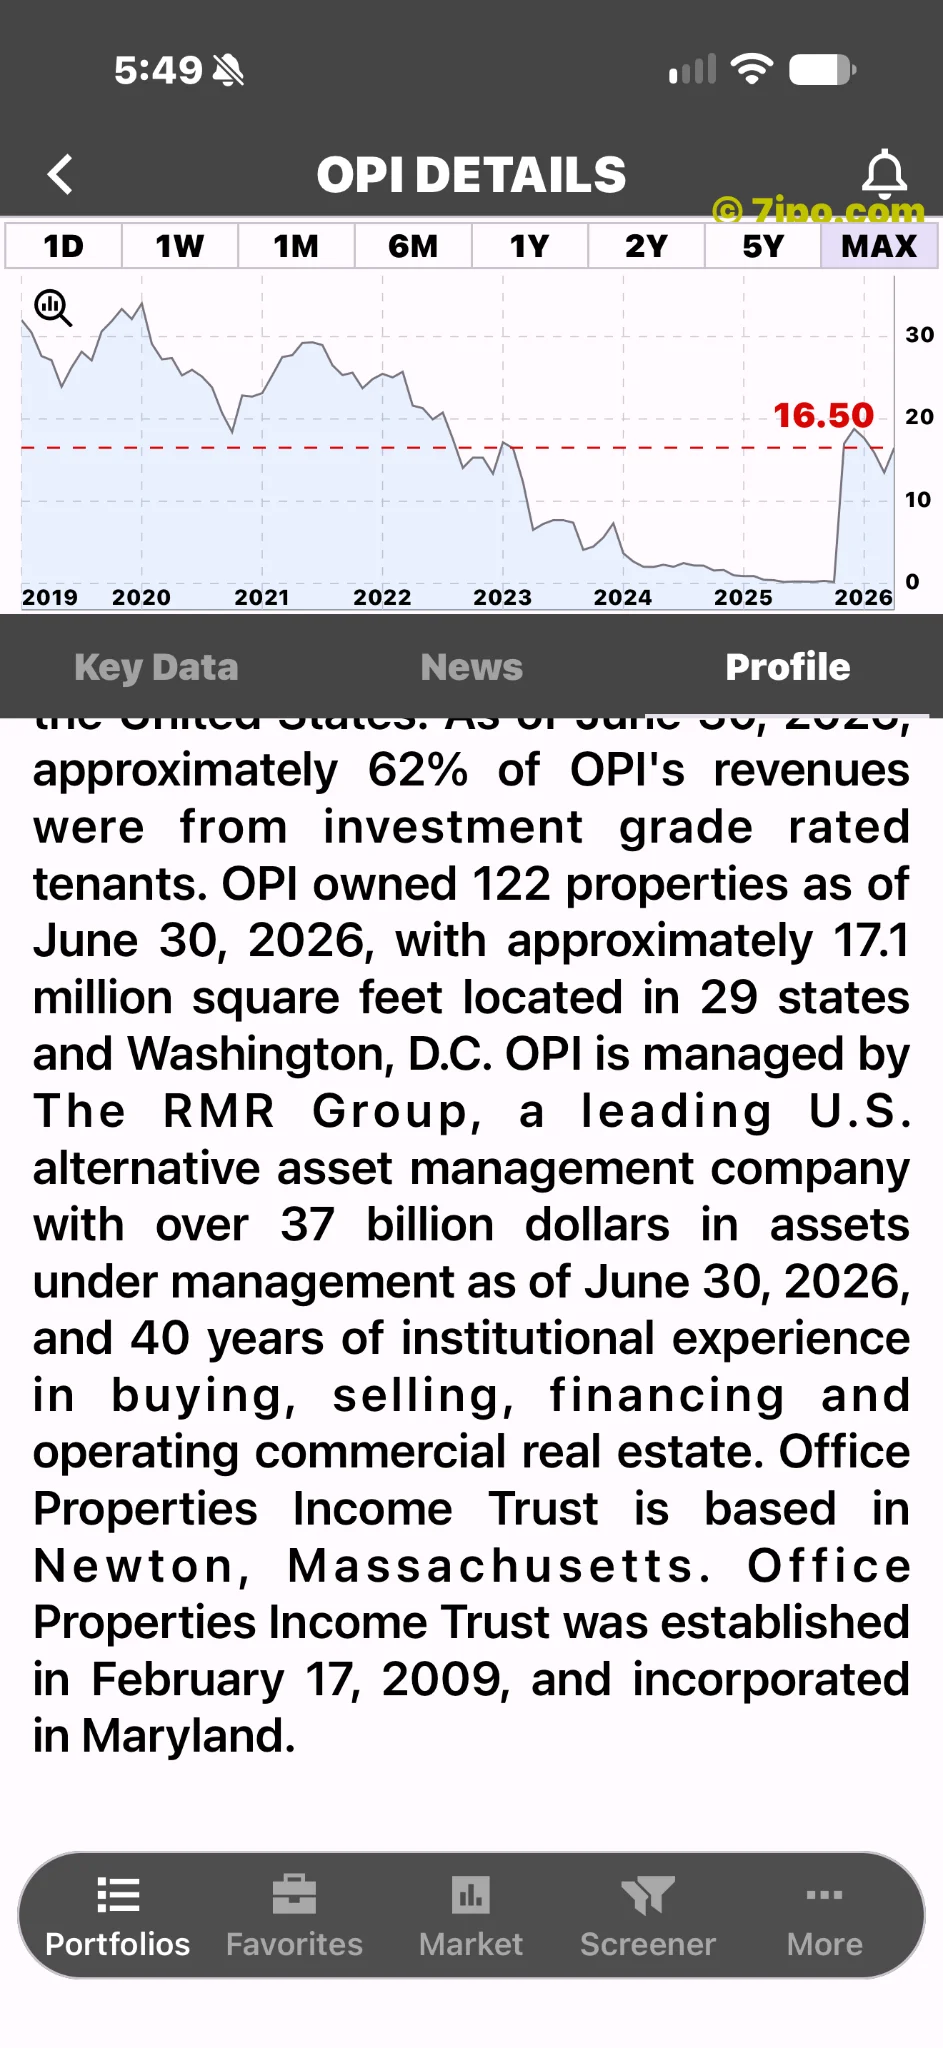
Ese detalle importa más que reconocer el ticker. Un gráfico que atraviese la reestructuración puede unir dos historiales accionariales distintos. Antes de comparar precios, número de acciones o capitalización, hay que comprobar que correspondan al capital de la empresa sucesora. Es una historia de cotización posterior a una reorganización, no una salida a bolsa convencional por primera vez.
Más margen financiero no significa haber llegado a la meta
Lo positivo es que existen indicadores operativos que analizar, no solo una cotización ascendente. Lo preocupante es que la generación de efectivo de los inmuebles no se convierte automáticamente en beneficio para los accionistas. Siguen importando los intereses, los espacios vacíos, los costes de arrendamiento y la rentabilidad de las ventas de activos.
La siguiente etapa debe evaluarse por la ocupación sostenida y el efectivo recurrente, no por una subida de una mañana. Una recuperación puede resultar interesante sin estar demostrada de la noche a la mañana.
La diferencia está entre la supervivencia financiera y el éxito de una inversión. Disponer de más tiempo para ejecutar un plan puede mejorar las posibilidades, pero los accionistas todavía necesitan que genere valor después de los costes financieros. Los próximos periodos de resultados serán más reveladores que una sola subida. Una lectura sensata del rebote separa dos preguntas: si el negocio está ganando resistencia y si la cotización ya da por hecho un progreso excesivo.
Conoce la aplicación en IPO-Stocks.app. Este artículo es información de mercado, no una recomendación de compra o venta.