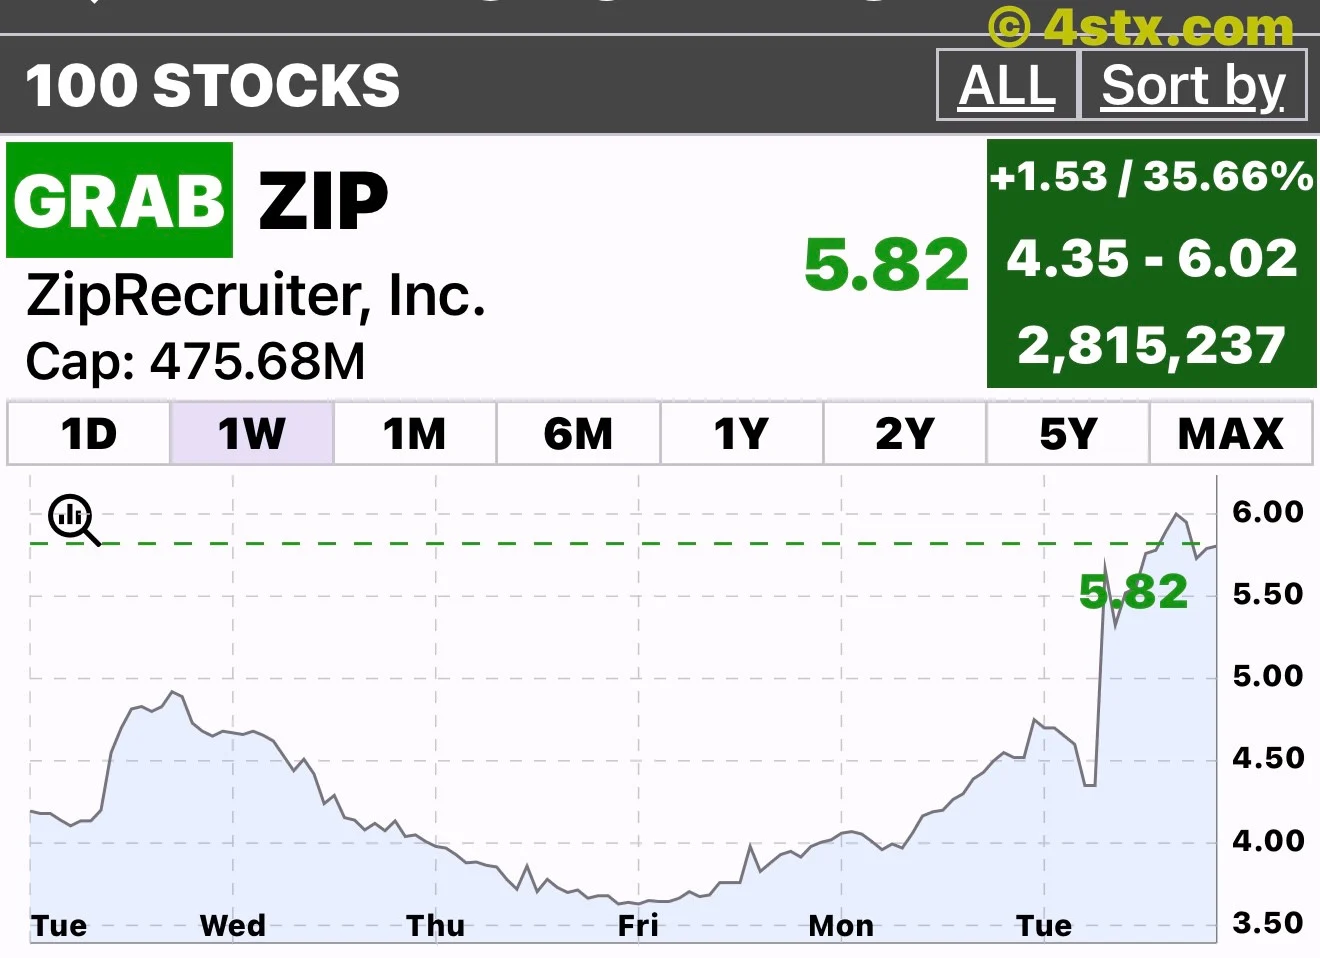
La acción de ZipRecruiter registró un movimiento llamativo en la captura de mercado revisada por Stock-App.com: 5,82 dólares, con un avance de 1,53 dólares, o del 35,66%. La imagen mostraba un volumen de 2.815.237 acciones y un rango de 4,35 a 6,02 dólares. Son datos de esa pantalla, no una cotización en directo ni un cierre confirmado; tampoco permiten establecer la fecha y hora exactas.
Los resultados publicados el 9 de noviembre aportan una novedad empresarial concreta al renovado interés por ZIP. La cuestión es si la plataforma de contratación podrá sostener su recuperación tras una subida bursátil tan pronunciada.
Los resultados dan sustancia a la recuperación
En el trimestre terminado el 30 de septiembre de 2026, ZipRecruiter registró ingresos de 124,4 millones de dólares, un 8% más interanual, y un EBITDA ajustado de 20,8 millones. Ambos superaron el máximo previsto por la dirección. El beneficio neto según las normas GAAP fue de 5,1 millones. El comunicado de resultados confirma estas cifras.
La mejora de ventas y beneficios aporta más peso al anuncio que una novedad de producto por sí sola. Hay resultados medibles que evaluar, más allá del entusiasmo por la tecnología de contratación.
El EBITDA ajustado exige cautela: excluye gastos como la remuneración en acciones y no equivale al beneficio neto ni al efectivo disponible. Por eso, el resultado GAAP positivo merece atención junto con la cifra ajustada, más elevada.
Más empleadores y un canal de IA en crecimiento
Los empleadores de pago trimestrales aumentaron un 10% interanual, hasta 73.929. La dirección también indicó que el tráfico procedente de plataformas de IA casi se duplicó tras las integraciones con ChatGPT y Claude. Así lo recoge su carta a los accionistas.
El atractivo potencial es claro: mejores coincidencias entre candidatos y vacantes podrían animar a las empresas a seguir pagando. Sin embargo, el crecimiento del tráfico no demuestra cuántos ingresos aporta ese canal. Las afirmaciones sobre participación corresponden a la dirección.
Para los accionistas, la continuidad de los clientes importa más que una oleada de visitas. La prueba será si encontrar candidatos con mayor facilidad genera relaciones duraderas y contrataciones económicamente atractivas.
La recuperación todavía tiene puntos débiles
El ingreso por empleador de pago fue de 1.683 dólares, frente a 1.717 un año antes, según el informe trimestral. Al 30 de septiembre quedaban 250,7 millones de dólares de principal de deuda pendiente. El negocio sigue expuesto a la demanda laboral y a la competencia.
Son cuestiones relevantes. Ampliar la base de clientes favorece el crecimiento, pero también hay que entender cuánto gastan y cuánto cuesta captarlos. Un menor ingreso medio no demuestra, por sí solo, que reciban menos valor.
Asimismo, una gran subida porcentual no establece cuánto valdrán los beneficios futuros. La captura muestra el movimiento bursátil, pero no demuestra que la valoración sea atractiva.
La próxima prueba será cumplir
La dirección prevé ingresos de 118 a 122 millones de dólares y un EBITDA ajustado de 16 a 20 millones para el cuarto trimestre. Son previsiones, no resultados contabilizados.
El próximo informe ayudará a comprobar la continuidad del impulso. Más clientes, un gasto más estable y beneficios sostenidos reforzarían la recuperación. Por ahora, ZIP presenta resultados concretos y riesgos de ejecución pendientes. Este artículo es información de mercado, no una recomendación de compra o venta.