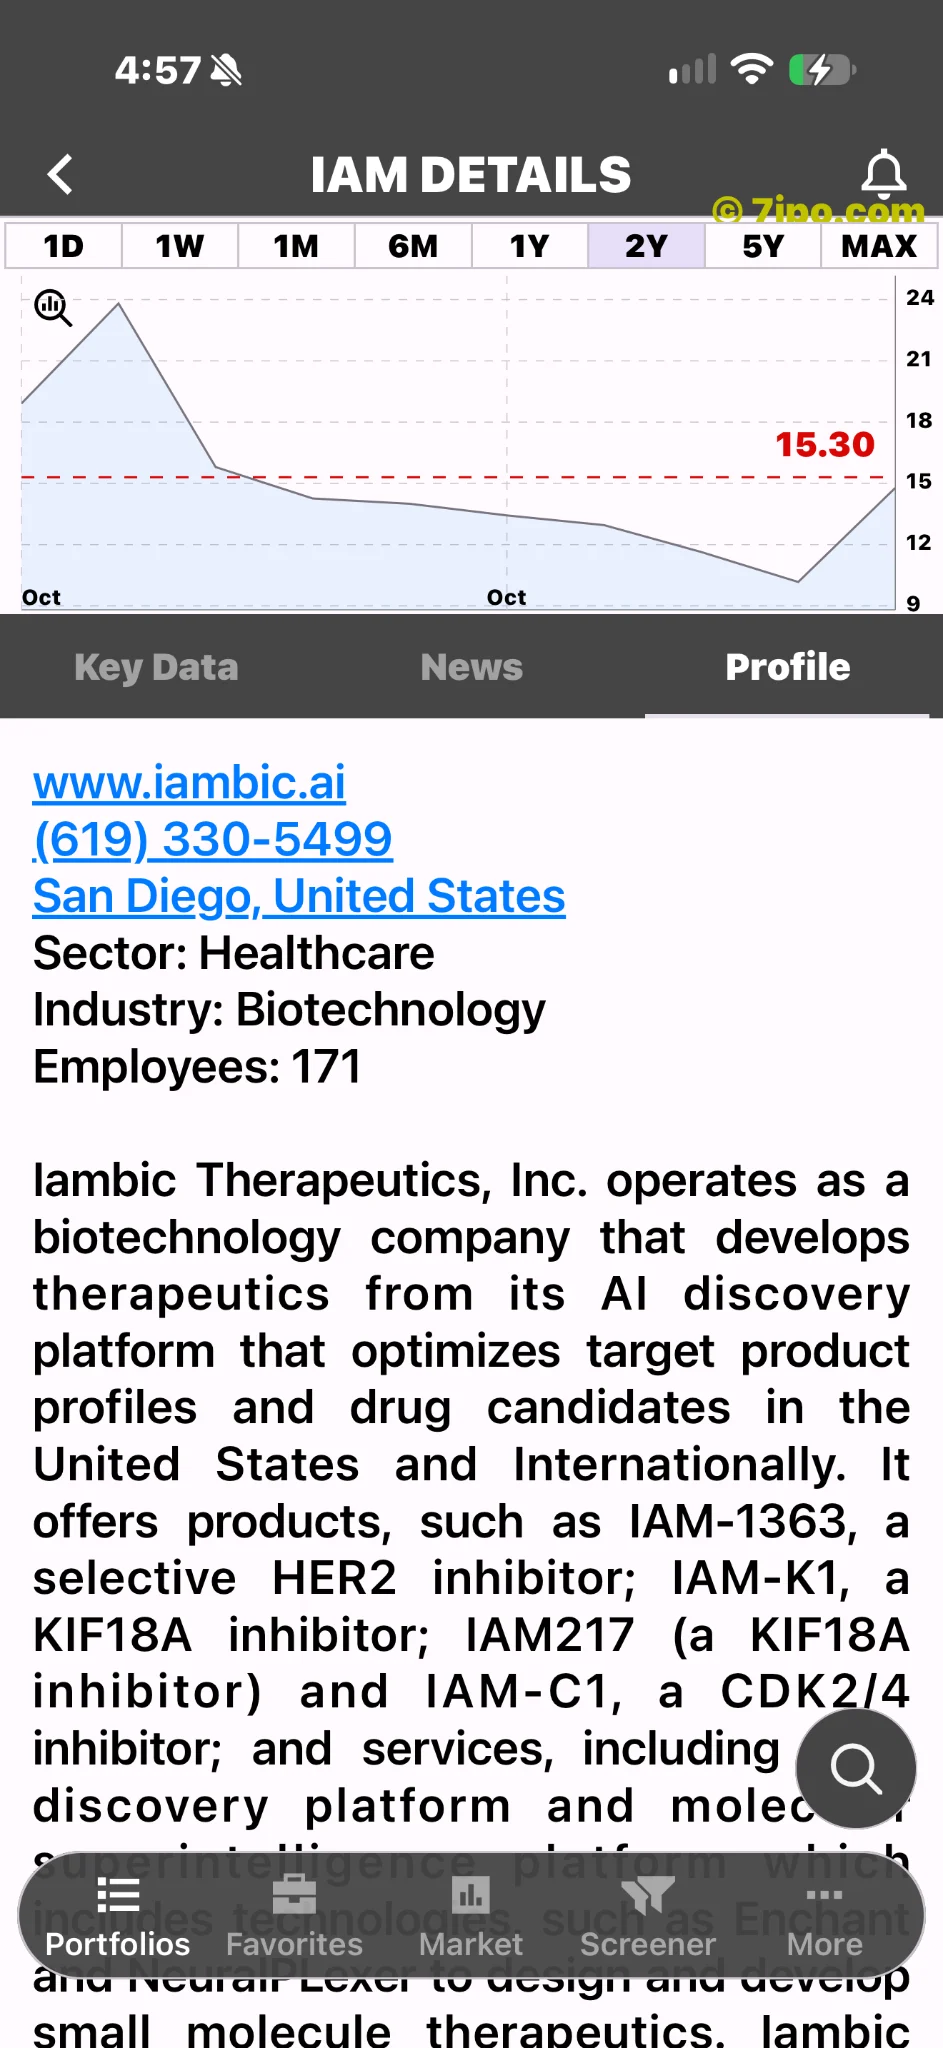
Iambic Therapeutics desarrolla medicamentos mediante IA y experimentación en laboratorio. Esta empresa en fase clínica declaró 171 empleados a tiempo completo al 18 de septiembre de 2026 e ingresos por colaboraciones de 12,753 millones de dólares en el primer semestre de 2026. Son ingresos de acuerdos, no prueba de un negocio consolidado de venta de medicamentos. Folleto ante la SEC.
Atención no equivale a validación
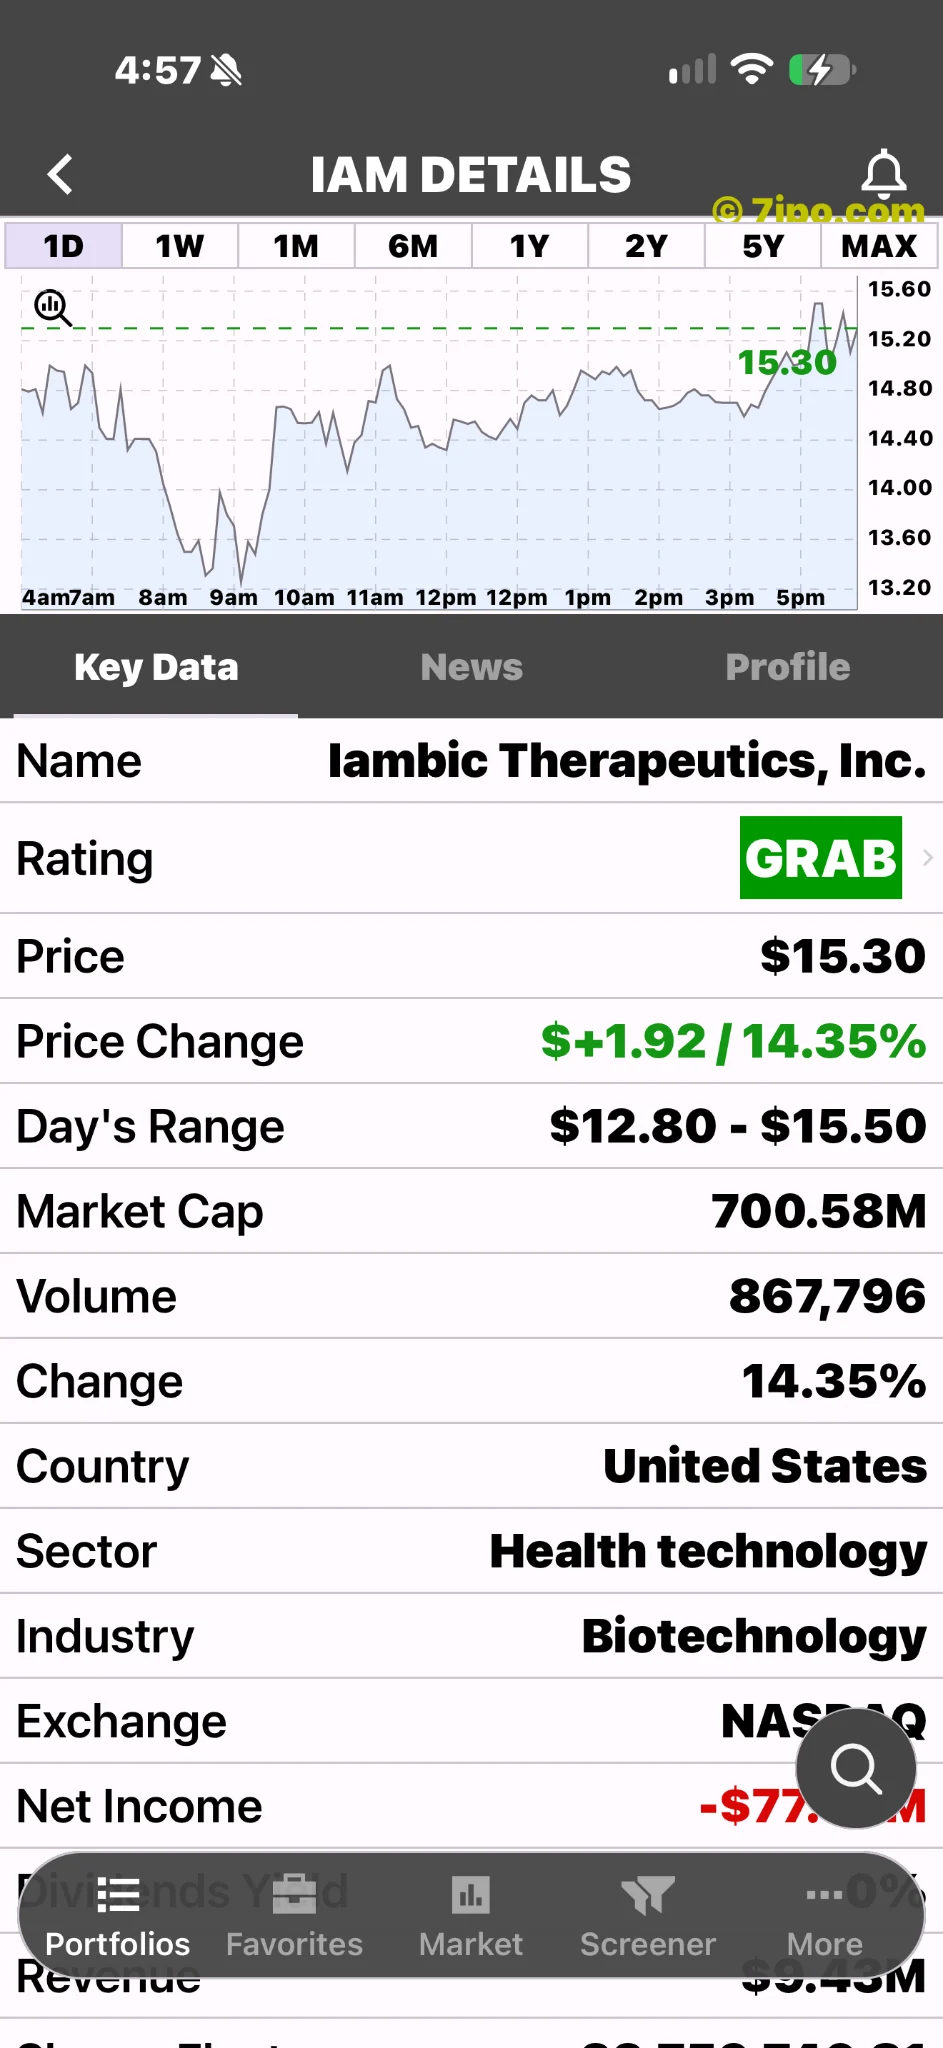
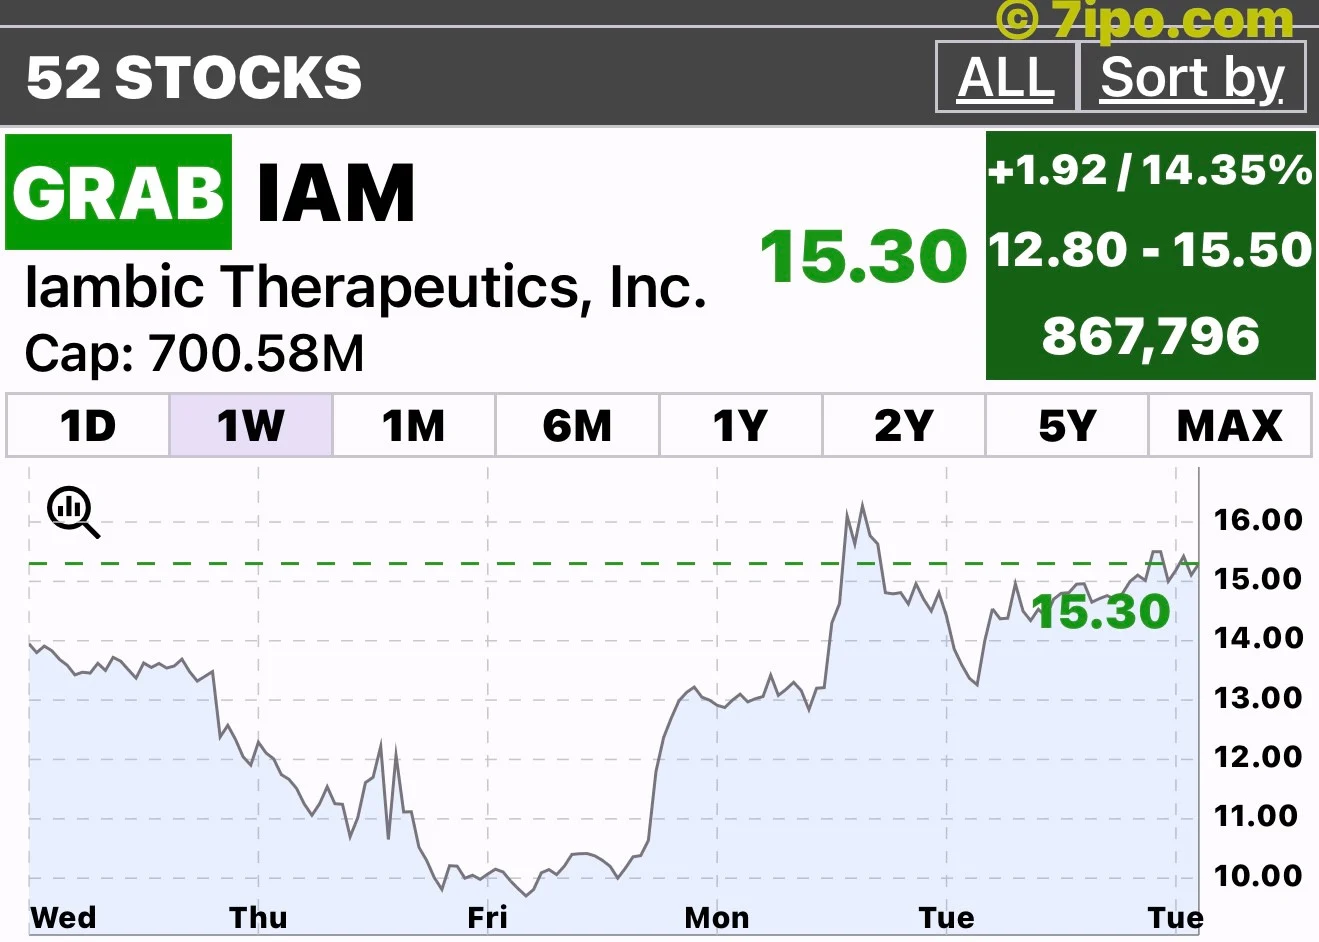
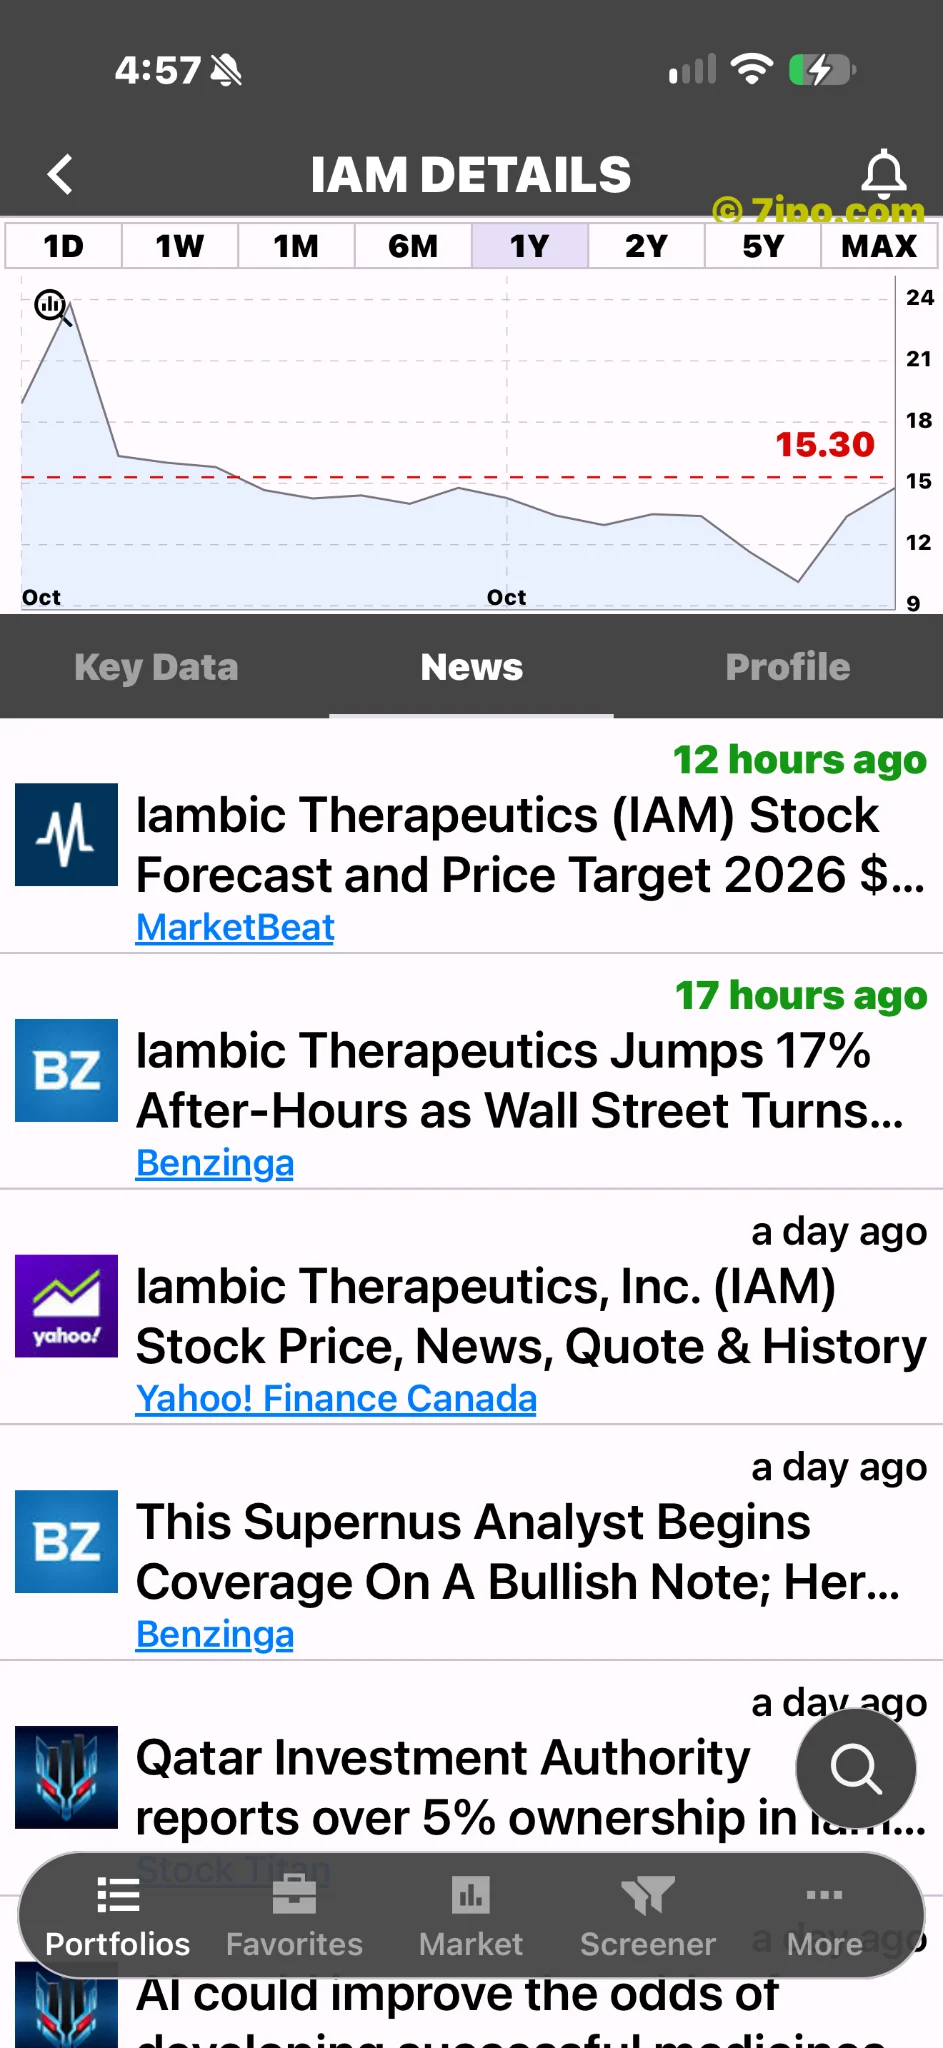
El gráfico proporcionado de IAM muestra 15,30 dólares, una variación positiva del 14,35% y una capitalización aproximada de 700,58 millones. Son valores de esa imagen, no una cotización actual verificada. La fecha, la zona horaria y la condición de cierre están sin confirmar. La selección «1W» no acredita que el 14,35% sea una rentabilidad semanal.
Sí existen noticias de noviembre que aportan contexto. El 9 de noviembre, Investing.com informó de que BofA inició cobertura con recomendación de compra y precio objetivo de 30 dólares, destacando el diseño de fármacos con IA. Es una opinión del analista, no un destino garantizado para la acción. Informe sobre la cobertura.
Un nuevo análisis puede acercar una empresa recién cotizada a más inversores sin modificar las pruebas clínicas existentes. Es un posible factor de sentimiento, no una causa demostrada de la subida en esta captura sin fecha.
La referencia de la OPV y la pregunta difícil
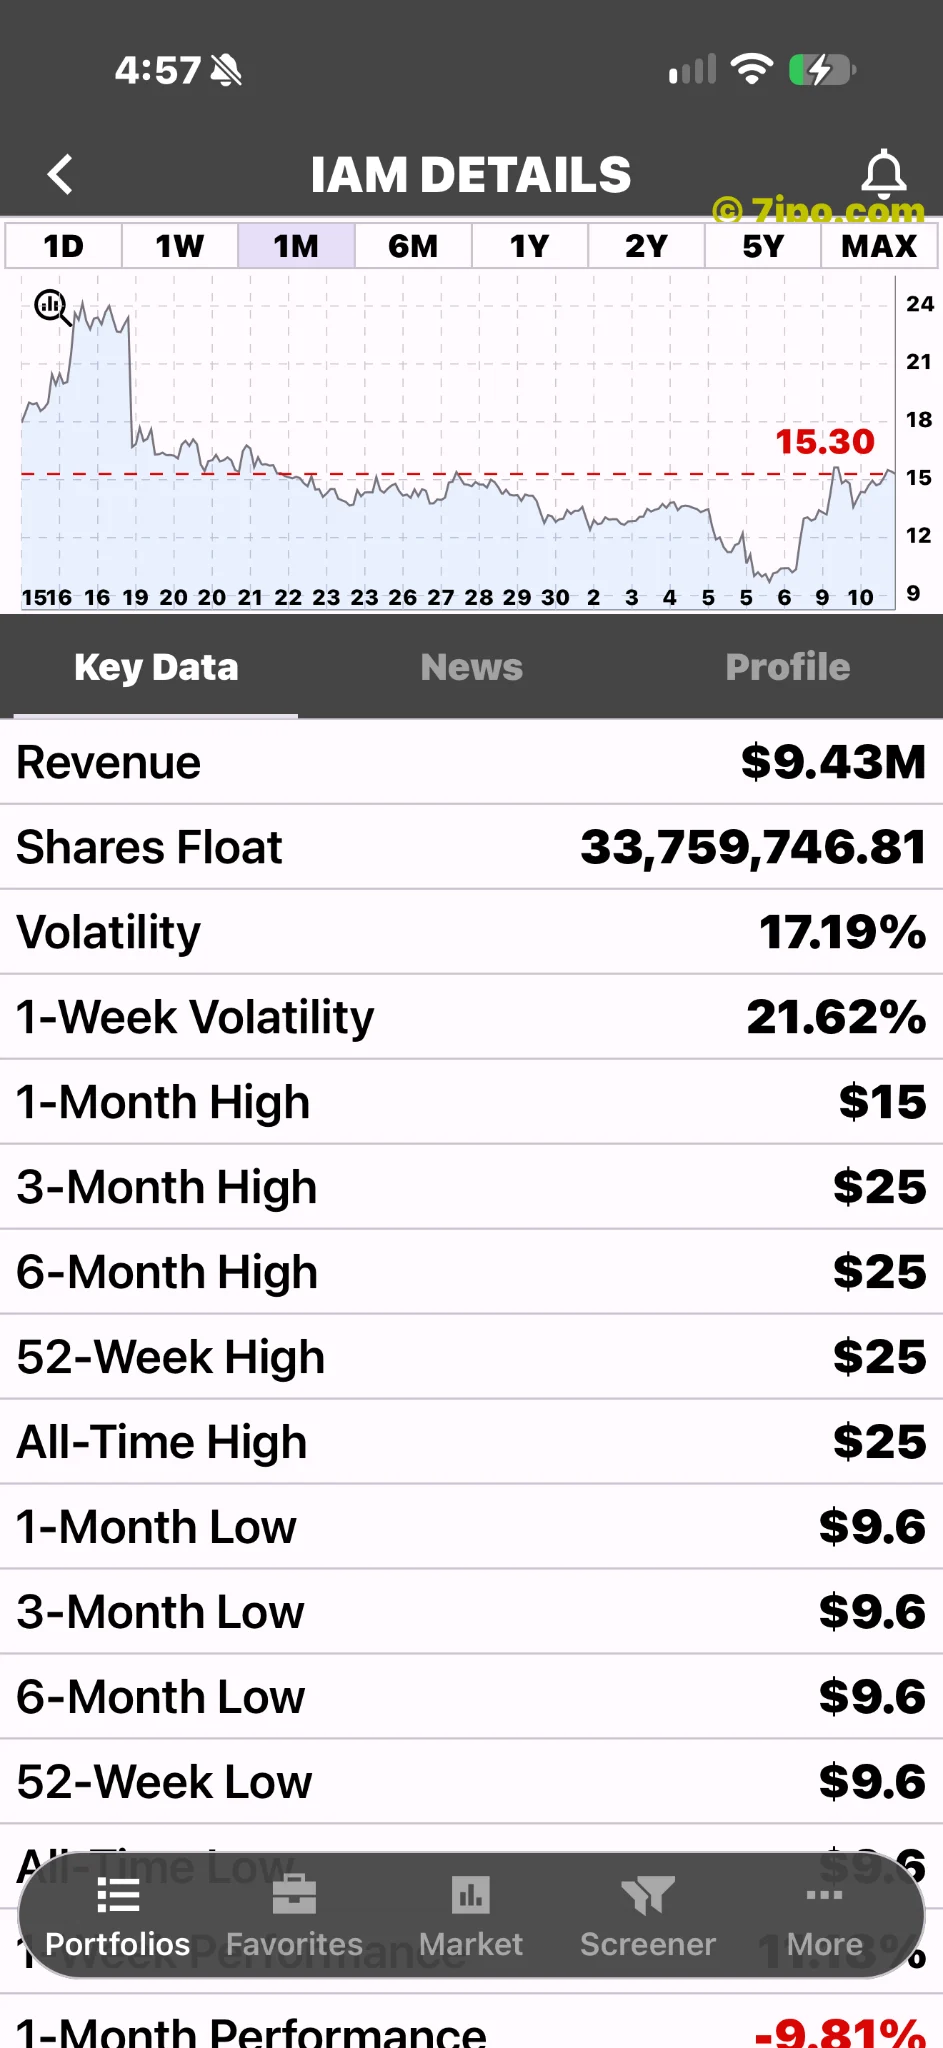
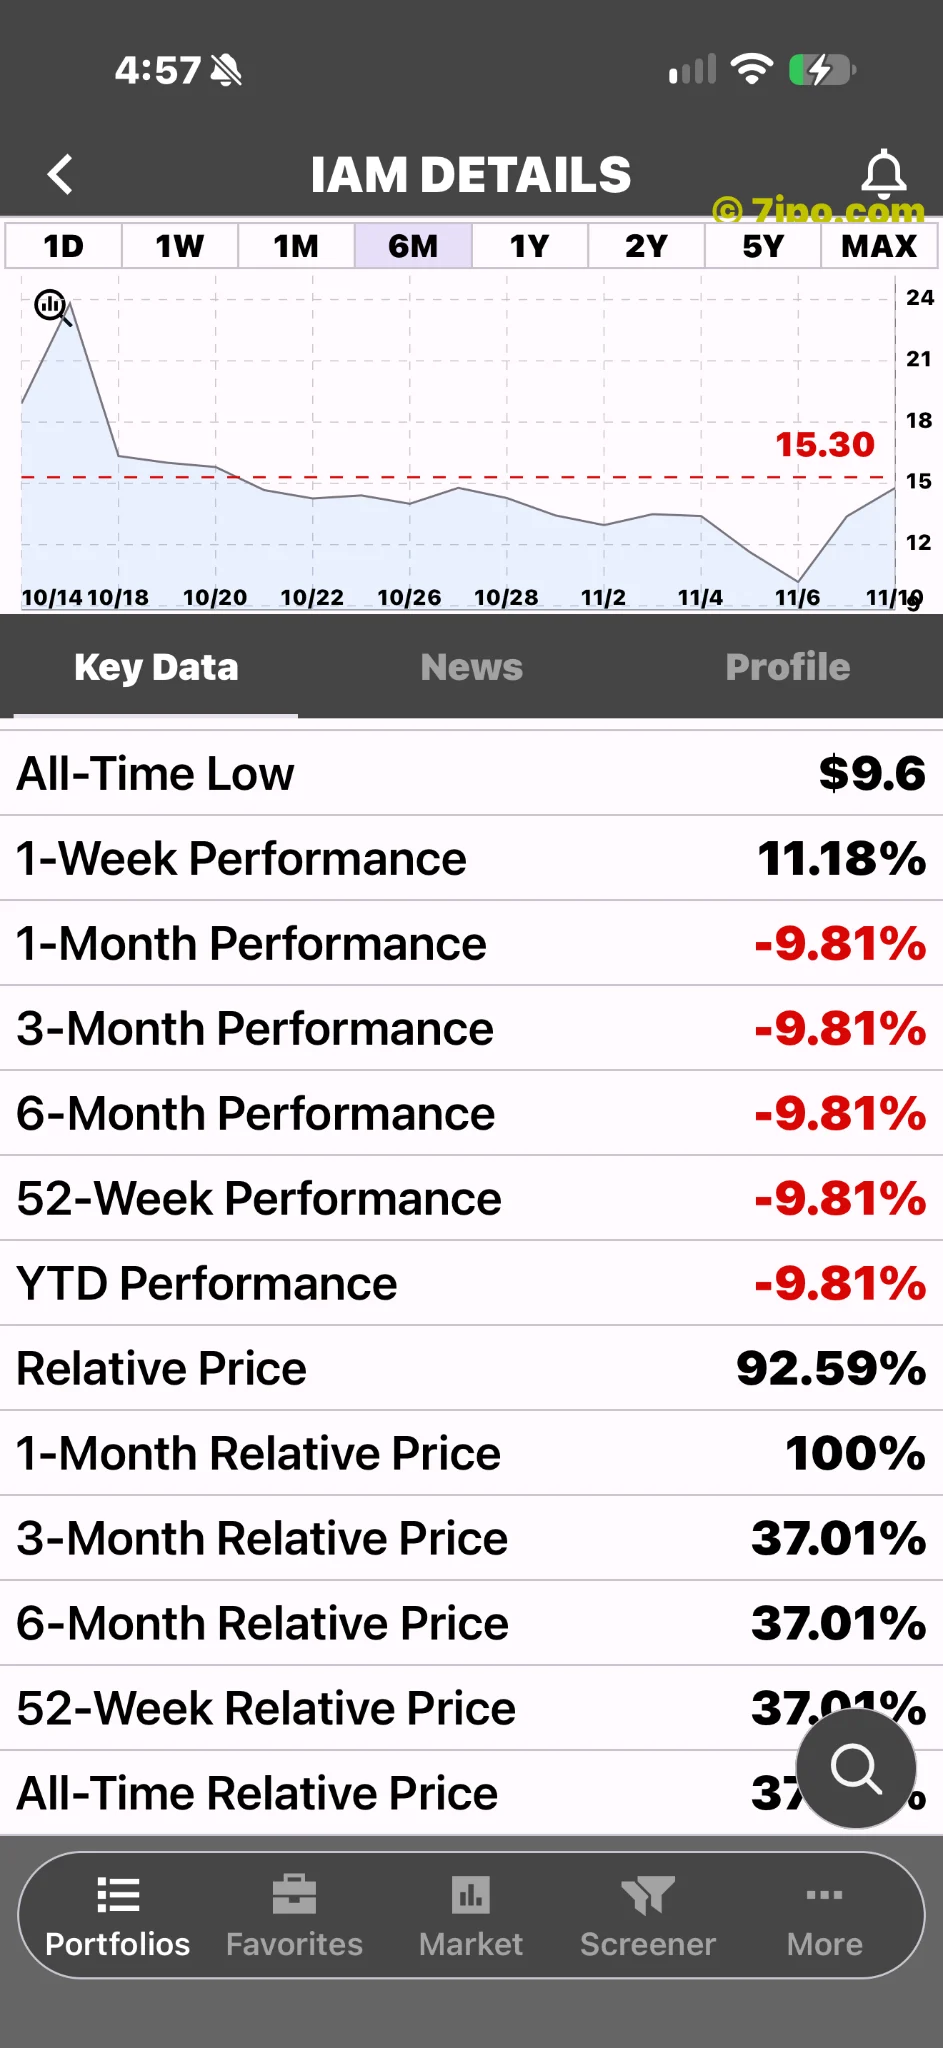
Iambic fijó su OPV de octubre en 16 dólares y captó 150 millones antes de comisiones y gastos. Los 15,30 dólares mostrados están aproximadamente un 4,4% por debajo del precio de oferta. Anuncio de la OPV.
En septiembre de 2026, IAM1363 estaba en fase 1/1b para tumores sólidos con alteraciones HER2. Las pruebas iniciales no equivalen a autorización regulatoria. Folleto.
La pregunta supera la generación de moléculas prometedoras: ¿producirán resultados convincentes en pacientes? Los precios objetivo no lo resuelven. Importarán las pruebas clínicas, los costes y el tiempo.
Dos formas distintas de avanzar
En una empresa de fármacos con IA, el progreso tecnológico y el médico están relacionados, pero no son equivalentes. Un sistema que propone una molécula con eficiencia todavía necesita someterla a pruebas. Por eso, una narrativa tecnológica atractiva debe examinarse junto con la evidencia en pacientes, no sustituirla. Es una distinción analítica general, no una conclusión de que Iambic vaya a triunfar o fracasar.
Los ingresos por colaboraciones constituyen otra medida diferente. Reflejan ingresos reconocidos mediante acuerdos, pero no deben confundirse con ventas de un tratamiento autorizado. Tampoco corresponde presentar una cifra semestral como si fuera anual. Mantener visibles el periodo y la categoría de ingresos ayuda a comprender el tamaño del negocio sin exagerar su madurez.
Lo que el gráfico no resuelve
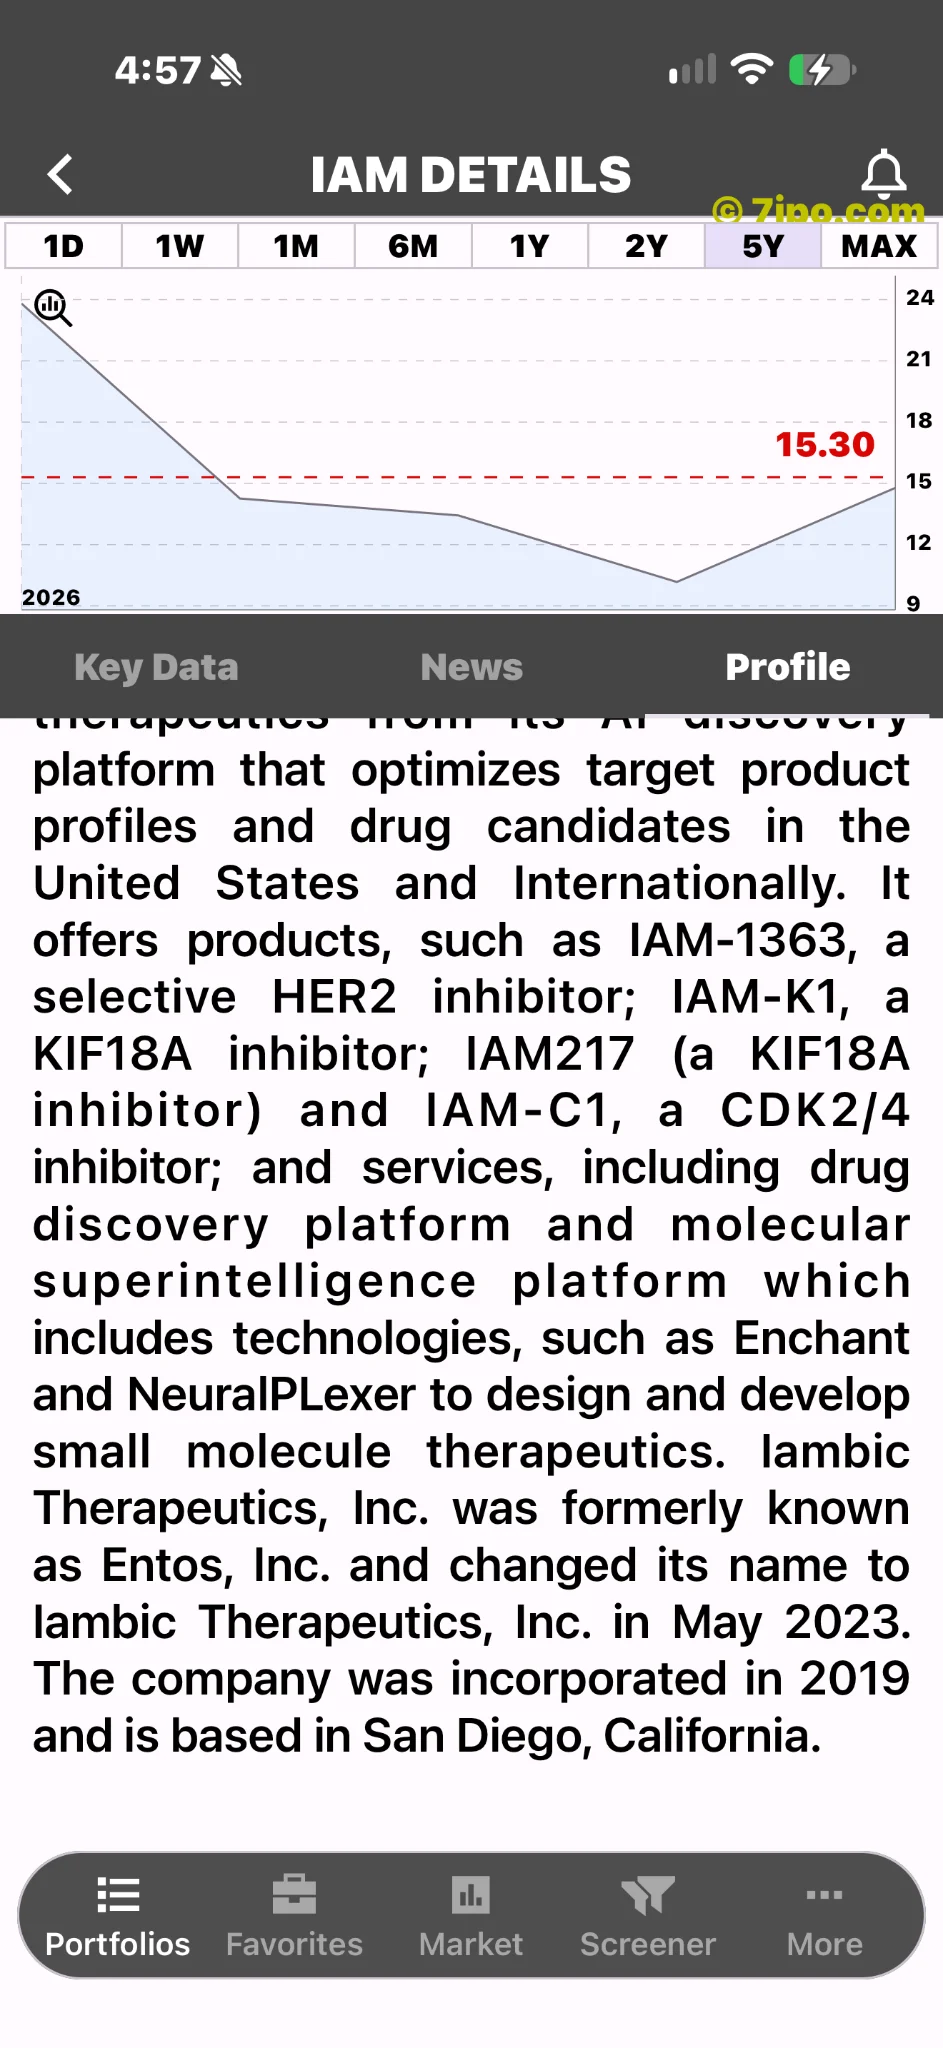
Una variación porcentual compara precios; no mide la probabilidad de que funcione un fármaco. La distancia frente al precio de oferta tampoco constituye un modelo de valoración. Ninguna cifra recoge todos los desenlaces clínicos posibles ni determina qué precio resulta adecuado para un inversor concreto.
Para futuras noticias, las preguntas útiles se refieren a la calidad y madurez de las pruebas: qué se ha medido realmente, qué afirmaciones siguen siendo expectativas y qué ensayos adicionales hacen falta. El entusiasmo de los analistas puede formar parte de la historia bursátil mientras esas preguntas continúan abiertas. La lectura más sólida de esta captura combina curiosidad y disciplina, en lugar de interpretar la subida como confirmación de la tesis científica.
Consulta el gráfico en IPO-Stocks.app. Procedencia: ©7ipo.com. Análisis informativo, no asesoramiento personalizado.