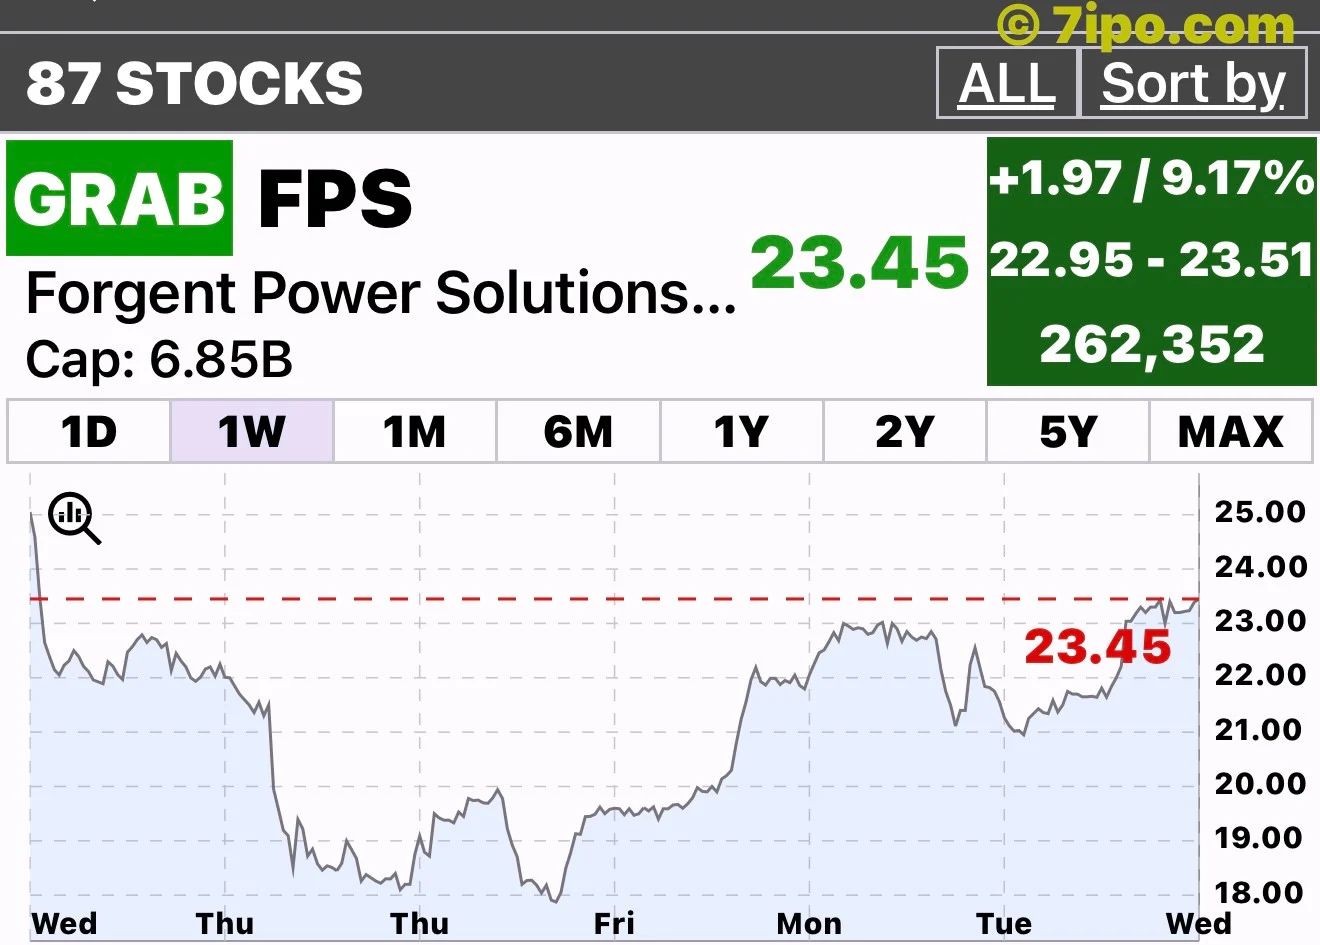
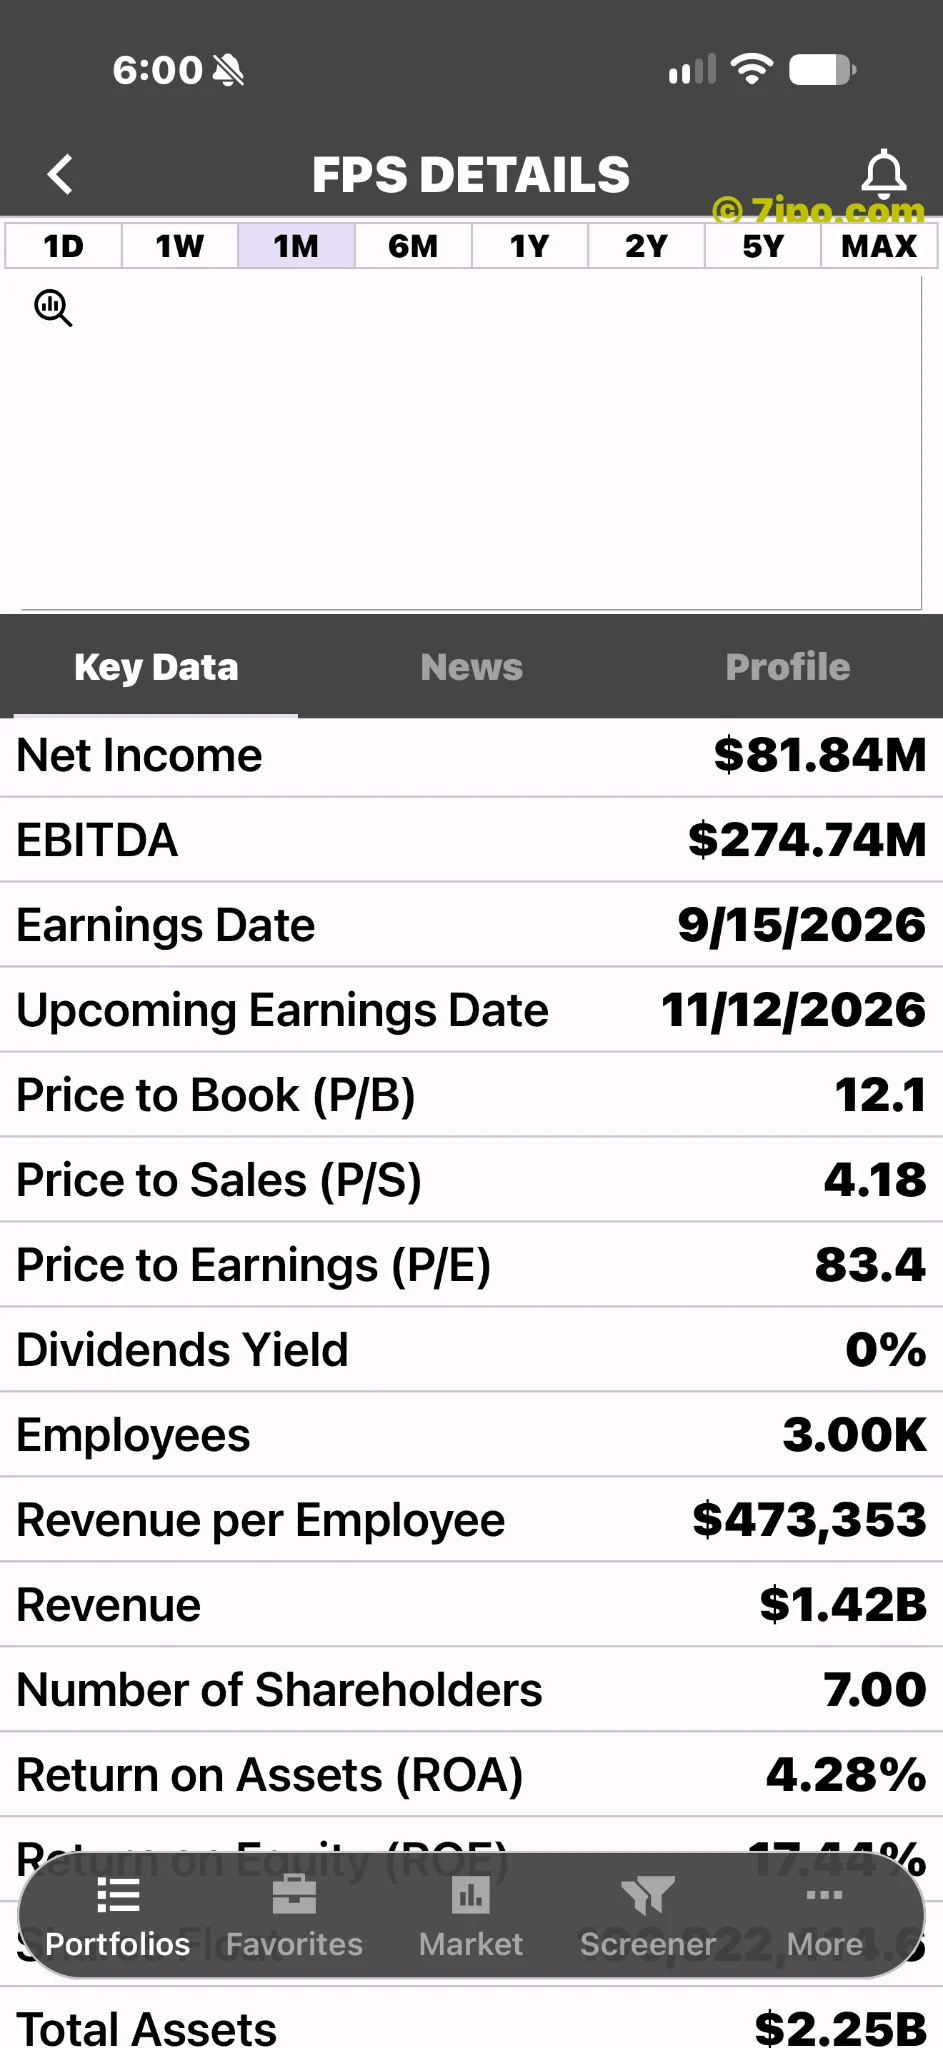
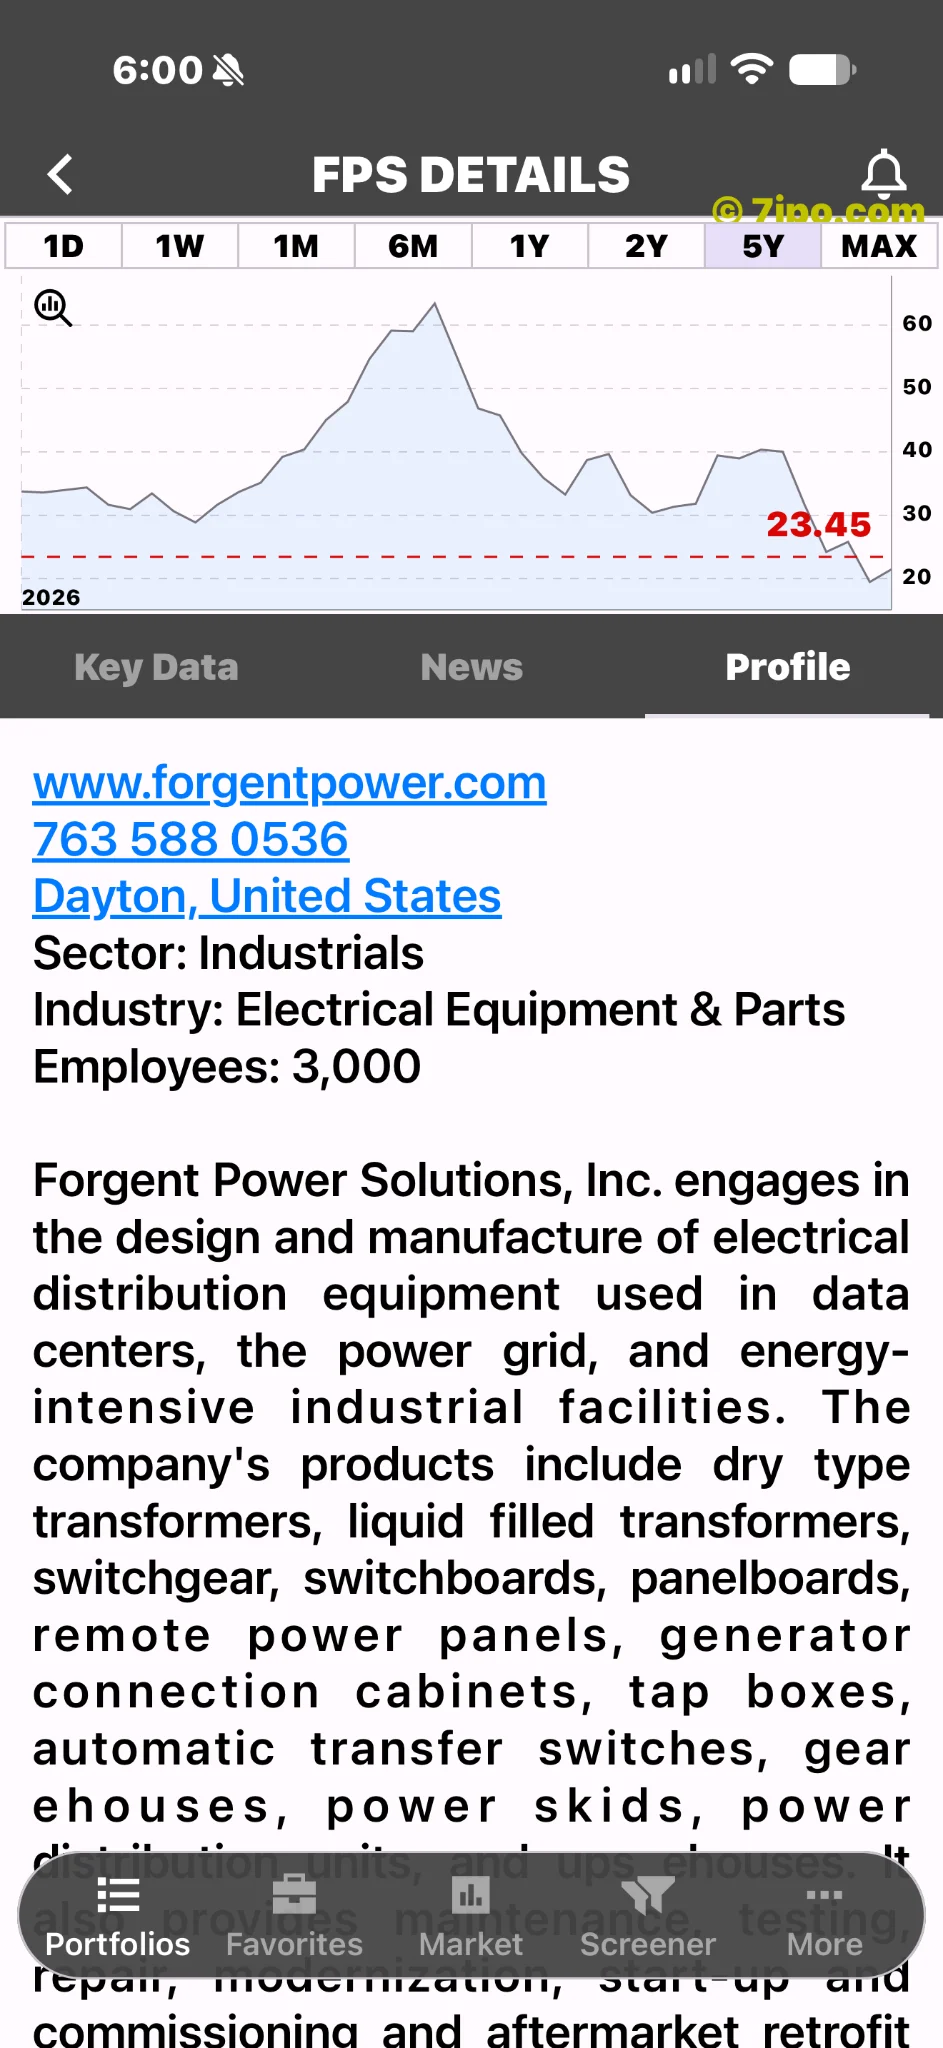
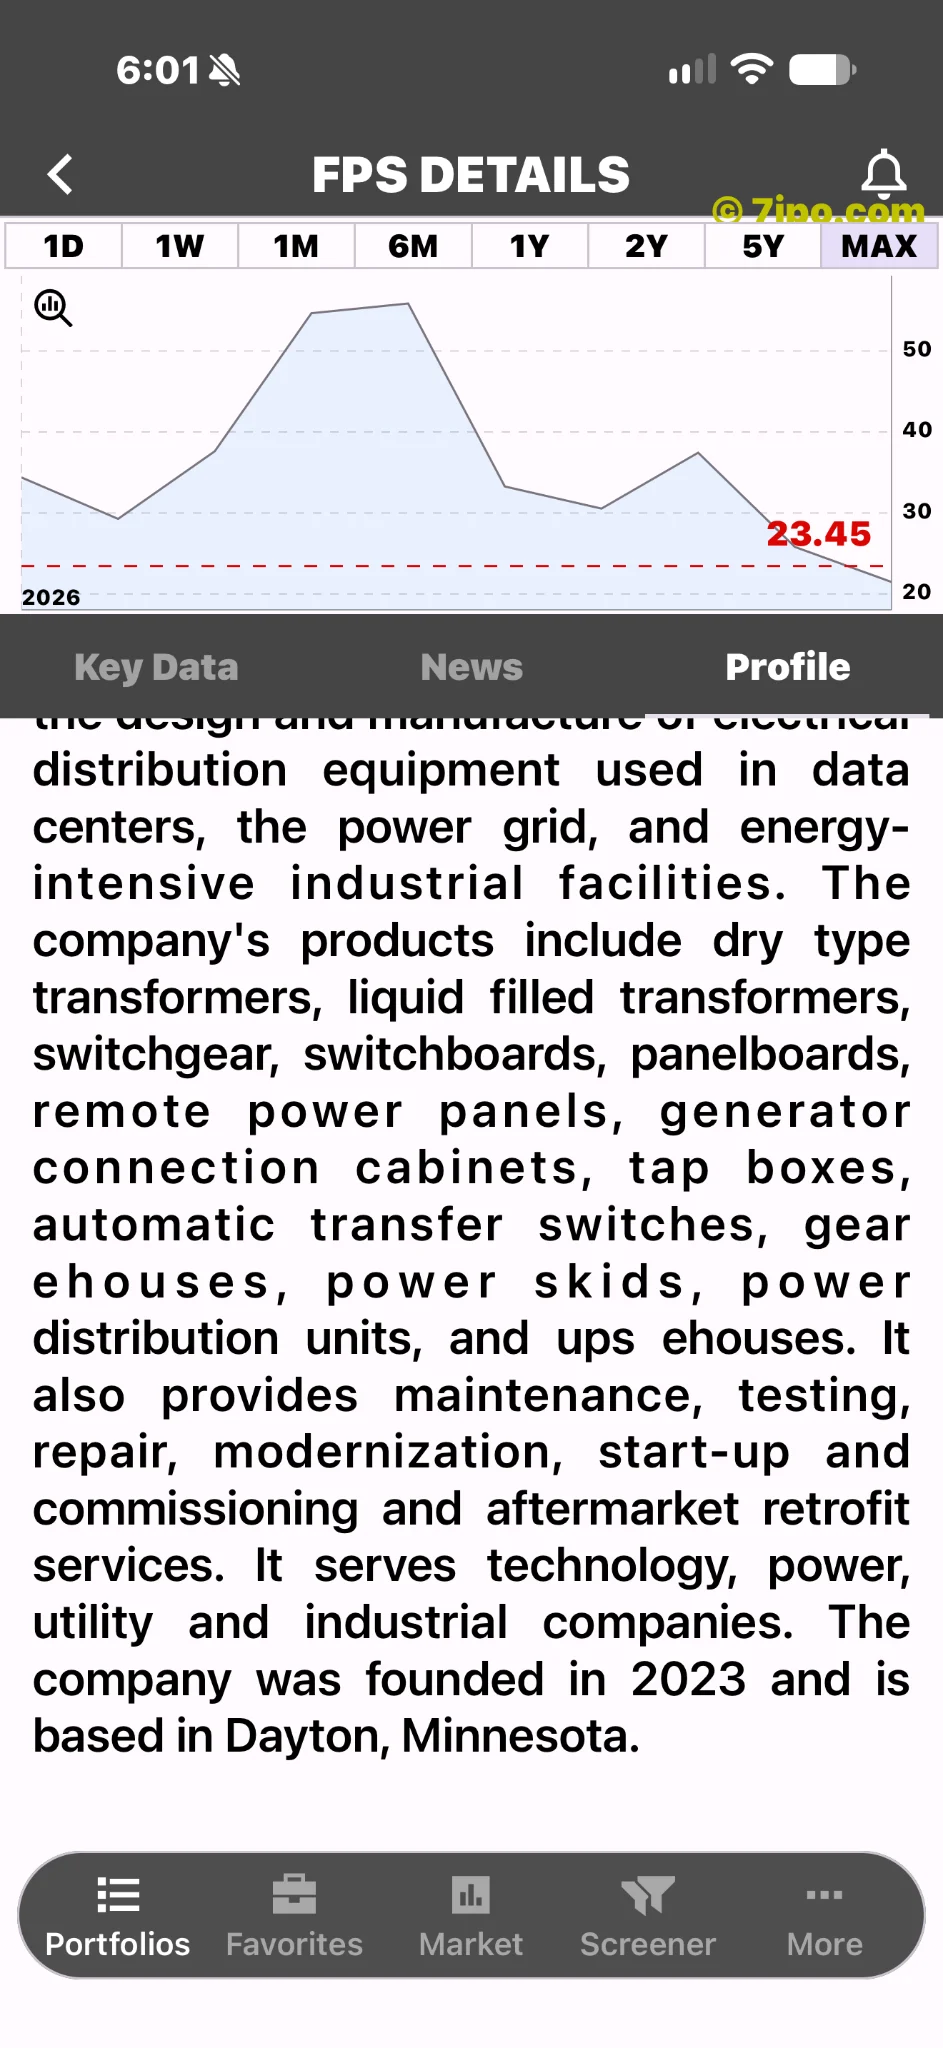
Forgent Power Solutions fabrica equipos de distribución eléctrica para centros de datos, redes de suministro y operaciones industriales de elevada demanda. Es un negocio de infraestructura tangible, no simplemente una empresa de software que utiliza la etiqueta de inteligencia artificial. Su informe anual declara ingresos de 1.420 millones de dólares en el ejercicio terminado el 30 de junio de 2026, con 3.000 empleados a tiempo completo y 450 trabajadores temporales en esa fecha.
Esa dimensión importa cuando sus acciones aparecen entre las nuevas cotizaciones que avanzan con rapidez. La pregunta no es si Forgent tiene un negocio real. Es si ese negocio puede crecer al ritmo de las expectativas que el mercado deposita en él.
Una captura favorable, no una cotización en directo
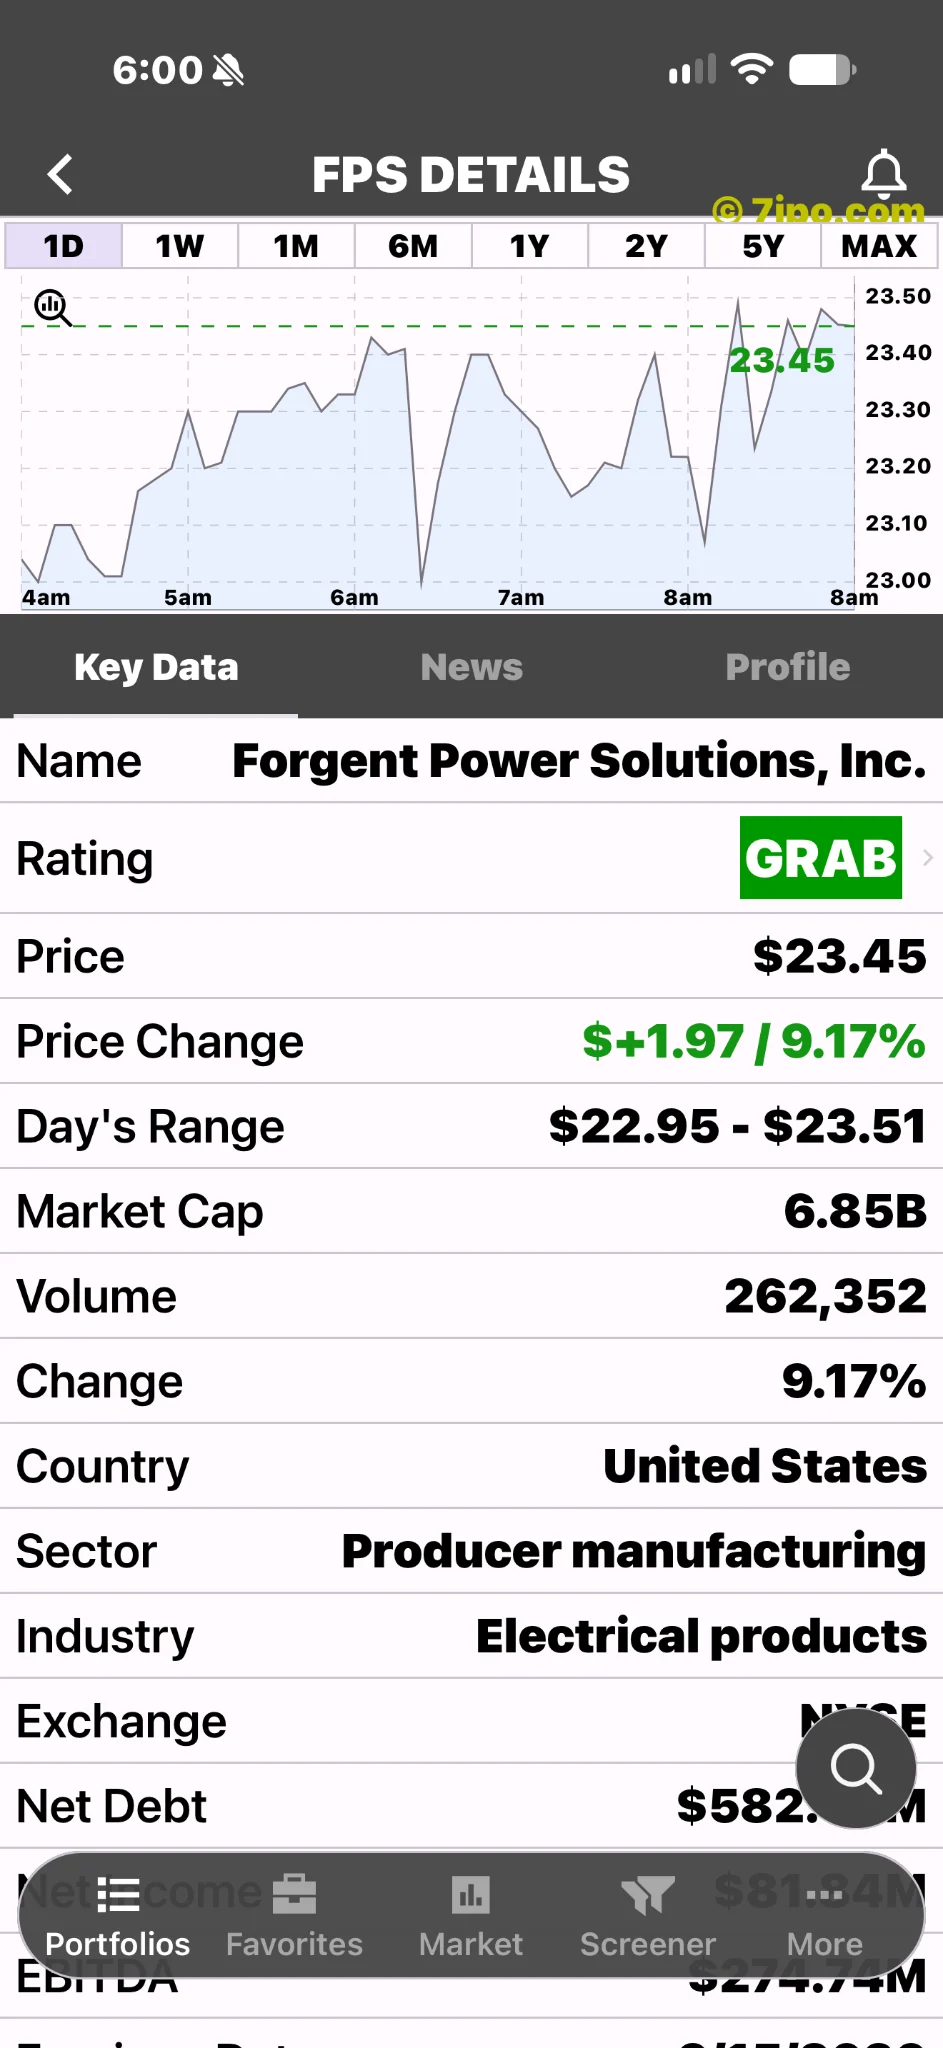
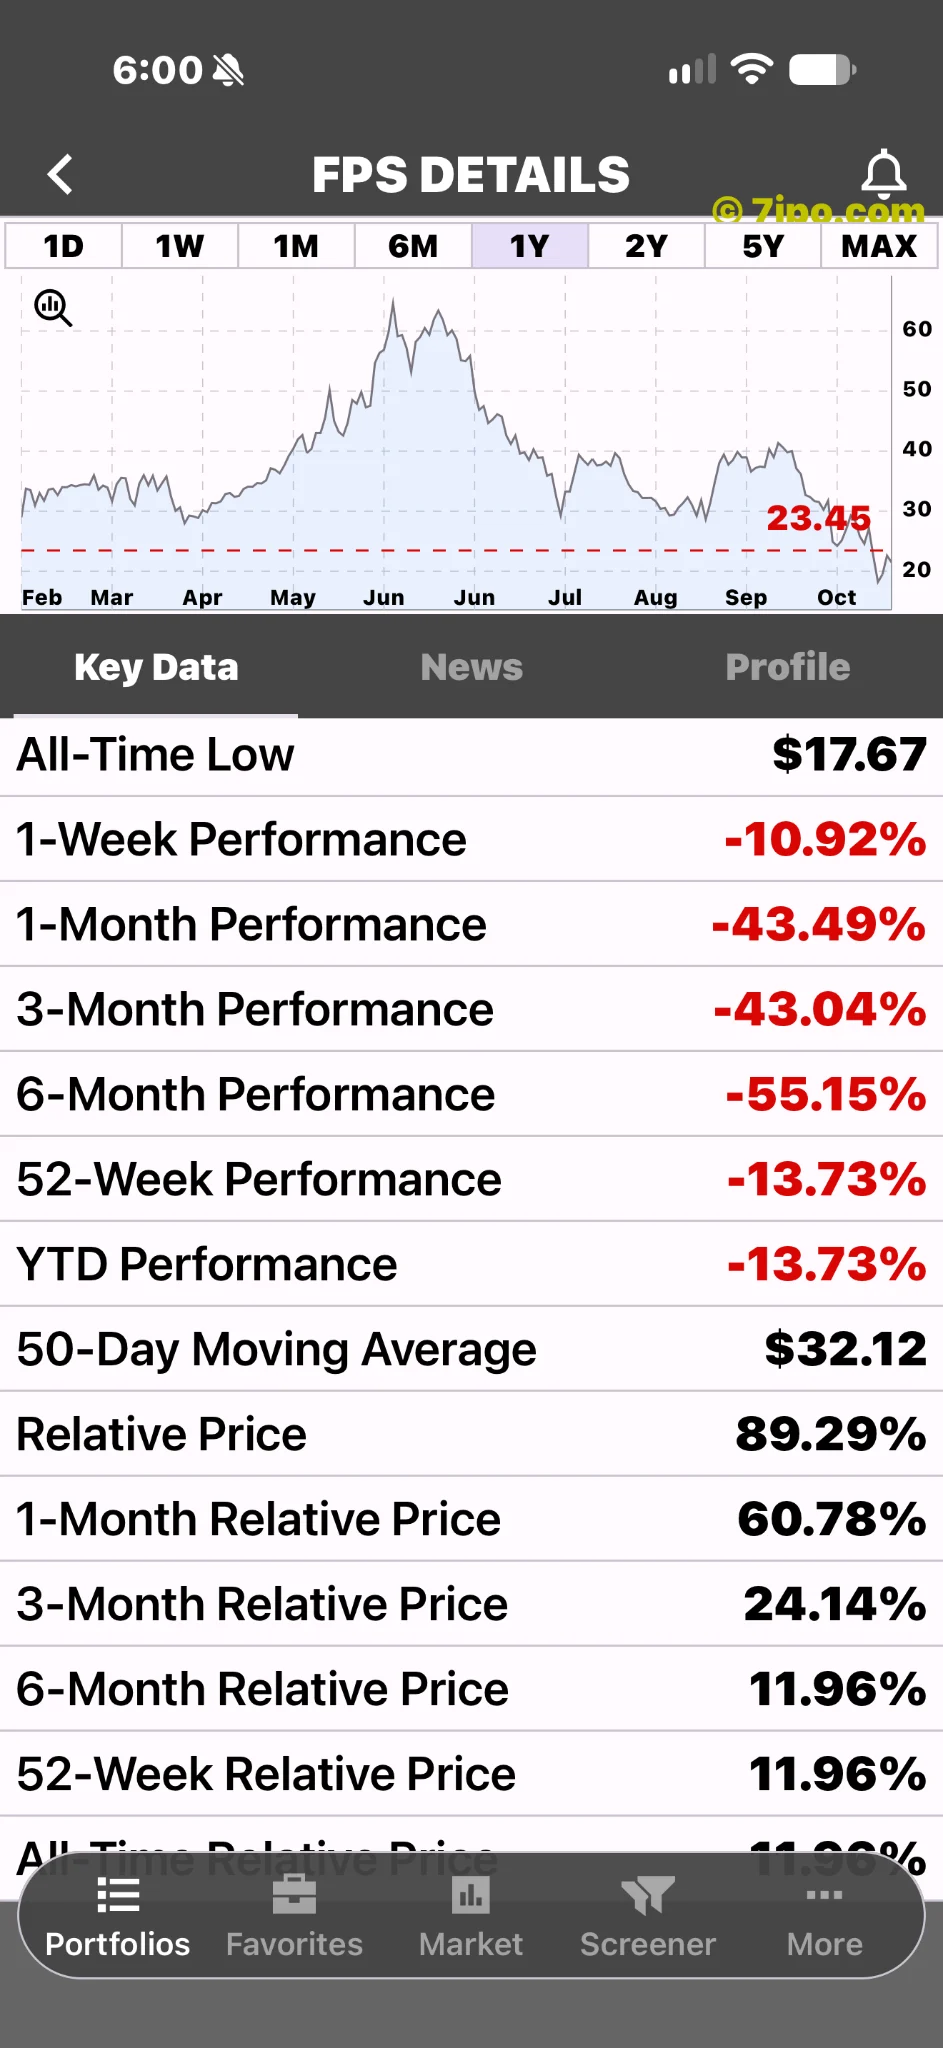
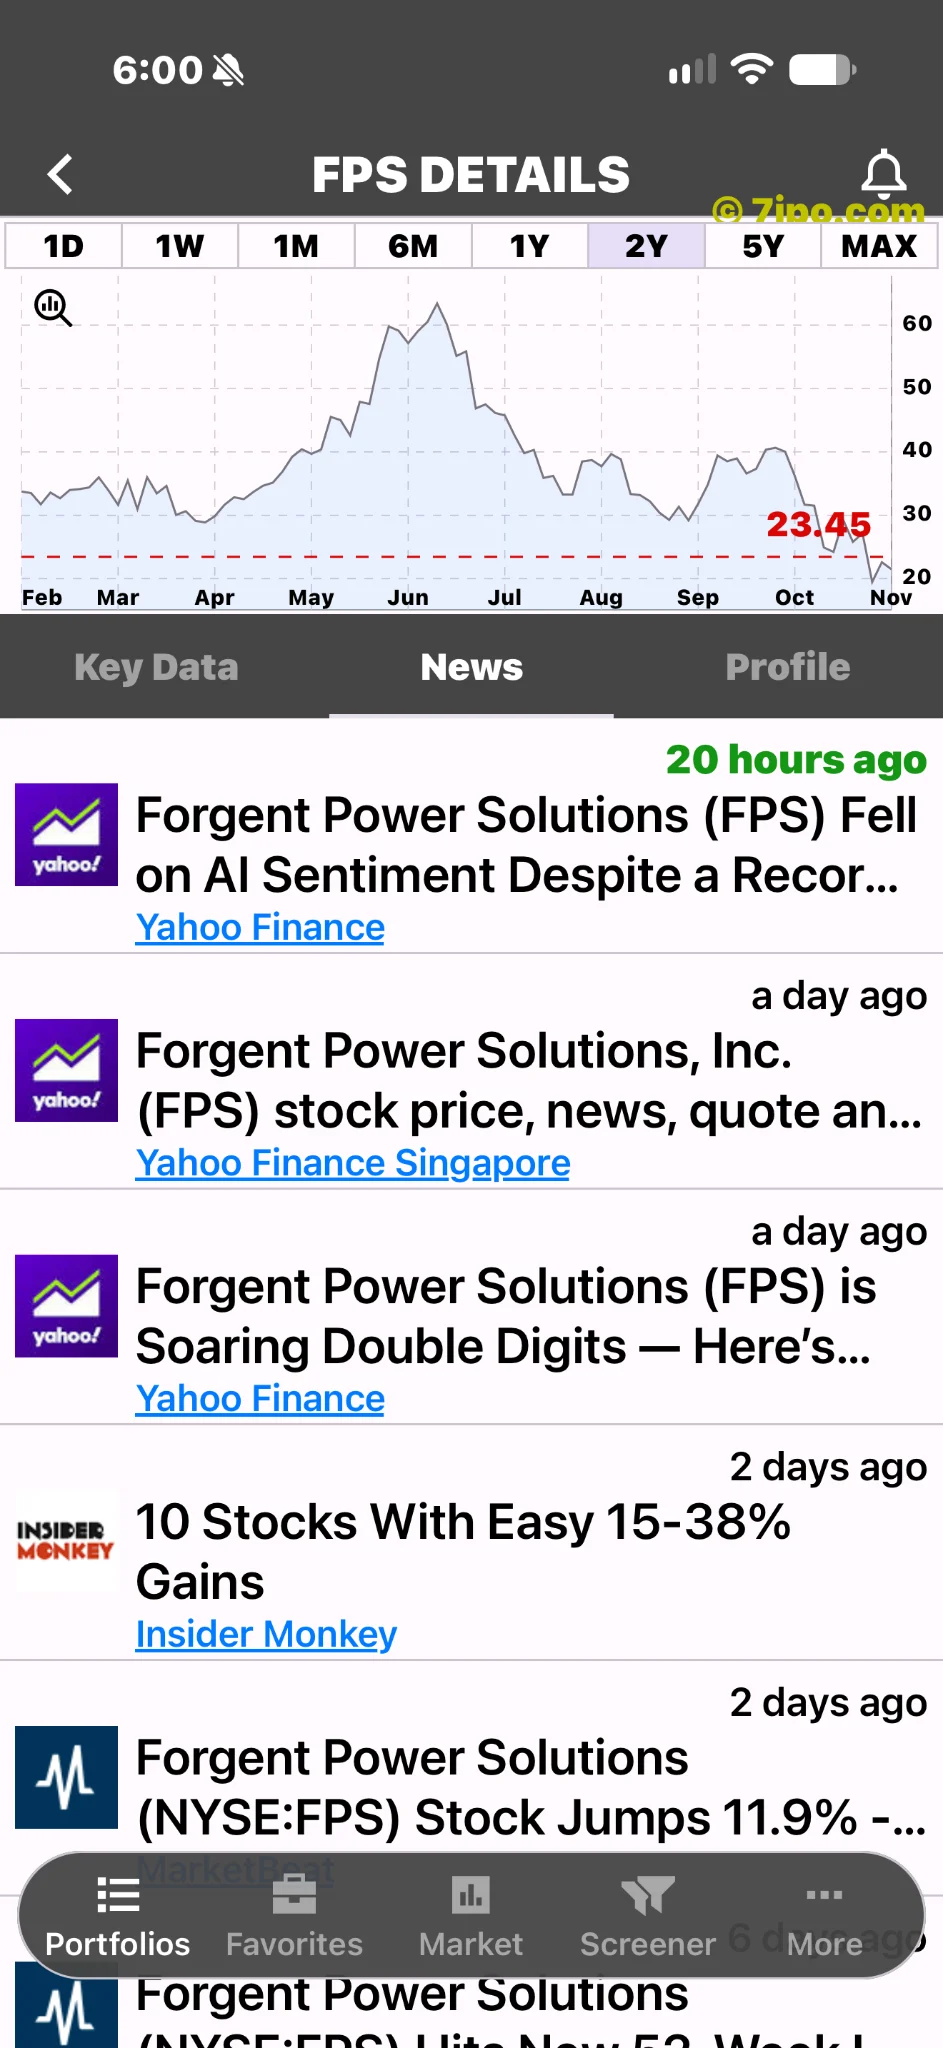
La captura más reciente suministrada el 11 de noviembre muestra FPS a 23,45 dólares, con un avance del 9,17%, un volumen mostrado de 262.352 y un rango de 22,95–23,51 dólares. El gráfico diario adjunto abarca aproximadamente de 4:00 a 8:00 de la mañana, compatible con una captura premercado. Son cifras de la aplicación, no una cotización en directo verificada independientemente; la imagen no precisa qué sesión abarca el contador de volumen.
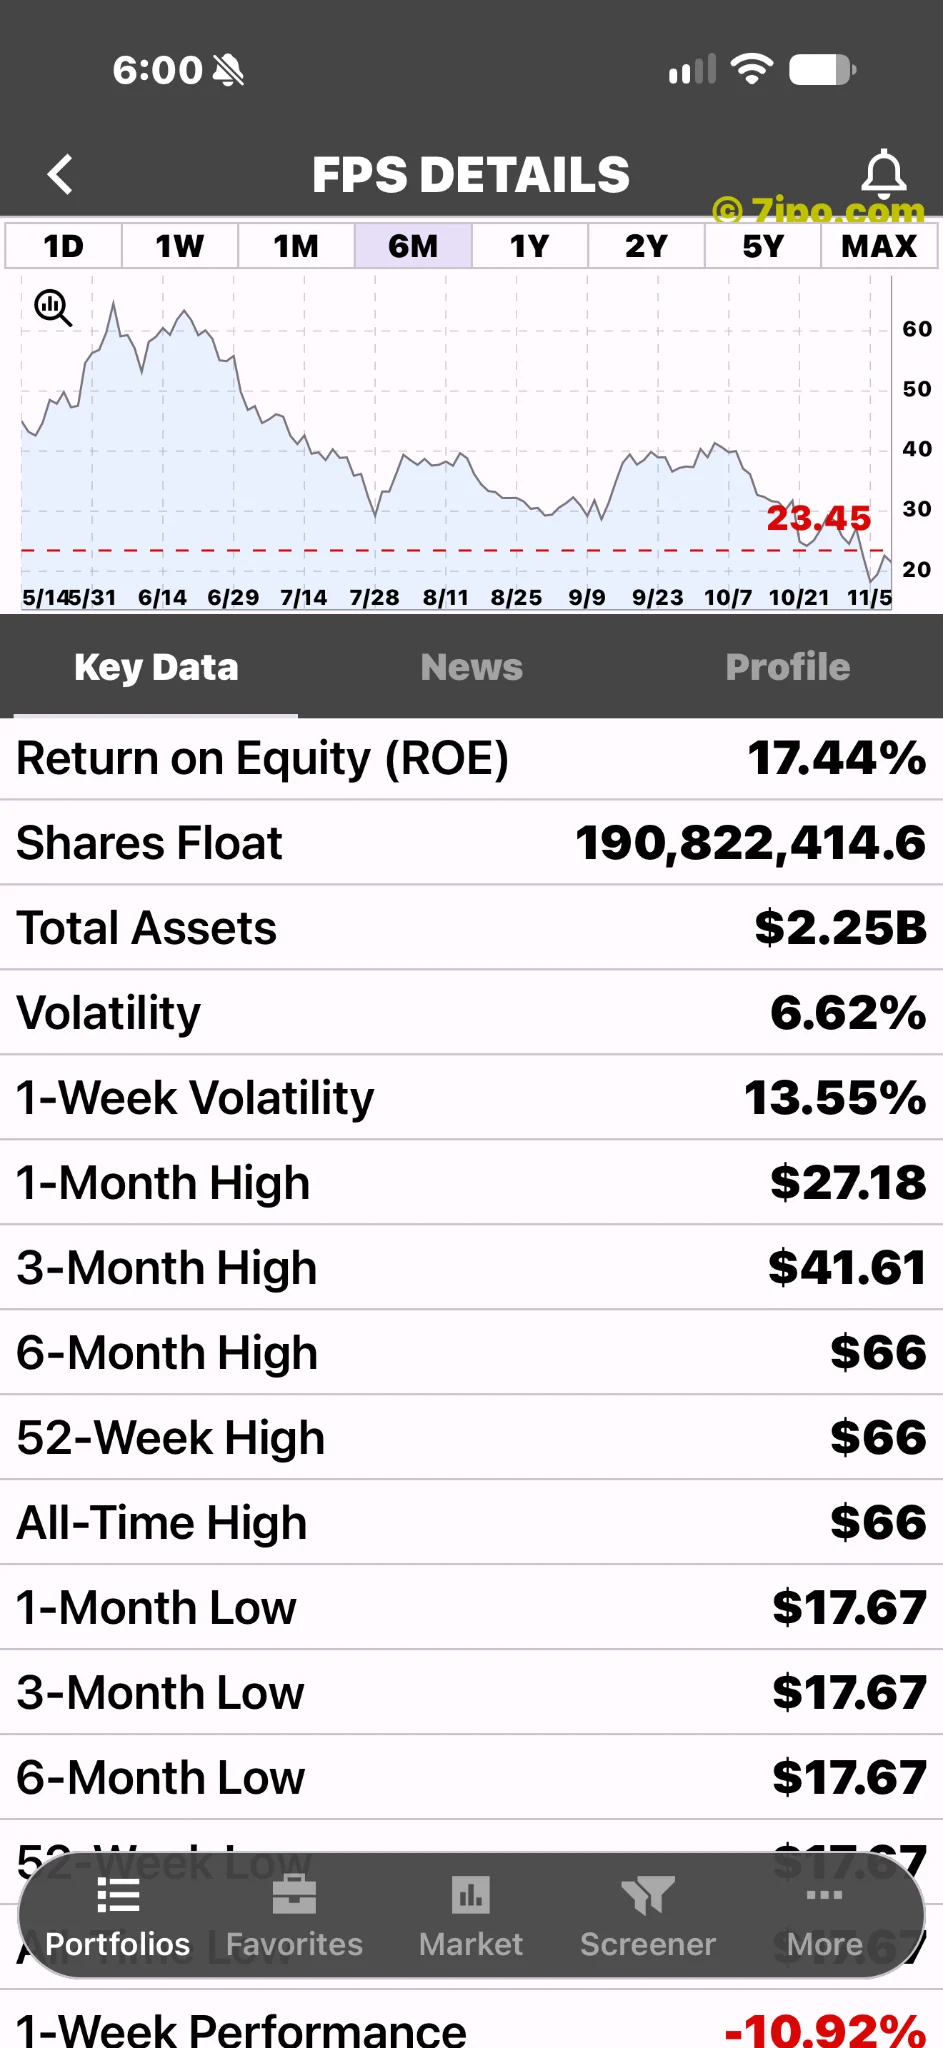
Forgent comenzó a cotizar en la Bolsa de Nueva York el 5 de febrero, después de fijar su oferta pública inicial en 27 dólares. El precio de la captura continúa por debajo del precio de colocación. Por tanto, una subida diaria llamativa puede coexistir con una experiencia difícil para quienes compraron en la salida a bolsa. Son comparaciones distintas, y ambas merecen aparecer en la historia.
La pista empresarial más sólida es anterior a hoy
El 22 de octubre, Forgent adelantó que los ingresos y el EBITDA ajustado de su primer trimestre fiscal superarían los extremos superiores de sus previsiones. Programó los resultados completos para el 12 de noviembre, antes de la apertura. Es una señal operativa favorable y concreta, pero no constituye un anuncio de resultados del 11 de noviembre.
El calendario plantea una prueba clara. Los inversores cuentan con un adelanto tranquilizador, aunque el informe detallado todavía debe explicar sus causas. A nuestro juicio, esa diferencia importa más que otro titular entusiasta: una indicación preliminar de fortaleza es información valiosa; el informe completo permite evaluar su calidad.
La cartera de pedidos ilusiona; ahora toca ejecutar
En su anterior comunicado del cuarto trimestre fiscal, la empresa informó de una cartera pendiente de 3.000 millones de dólares al 30 de junio y de pedidos trimestrales por 1.500 millones. La previsión de ingresos para el ejercicio fiscal 2027 era de 2.400 a 2.600 millones de dólares. Esas cifras ayudan a explicar por qué los inversores pueden ver trabajo concreto por delante y no solo una relación abstracta con la IA.
Los pedidos, sin embargo, no equivalen a ingresos cobrados. El seguimiento importante consiste en observar si las entregas, la producción y la generación de efectivo progresan juntas. Una cartera amplia hace visible la oportunidad, pero no convierte automáticamente en realidad todas las hipótesis sobre rentabilidad futura. Esa tensión es el centro de la historia, y el próximo informe debería aclarar una parte.
¿Qué explica el salto y qué sigue sin saberse?
La explicación verificada es más limitada que afirmar que unos resultados recién publicados dispararon la acción. Forgent tiene un adelanto favorable y resultados inminentes. Ambos elementos ofrecen un contexto razonable para nuevas compras, pero nuestra investigación no identificó un anuncio empresarial nuevo del 11 de noviembre que demostrara la causa de este movimiento específico. Posicionarse antes de resultados es una interpretación, no un catalizador confirmado.
Para quienes siguen nuevas cotizaciones mediante IPO-Stocks.app, la siguiente referencia útil es el comunicado del 12 de noviembre. Lo positivo es que existe un negocio medible que analizar. La cautela es que una captura en verde no permite saber si las cifras de mañana satisfarán a los compradores de hoy.