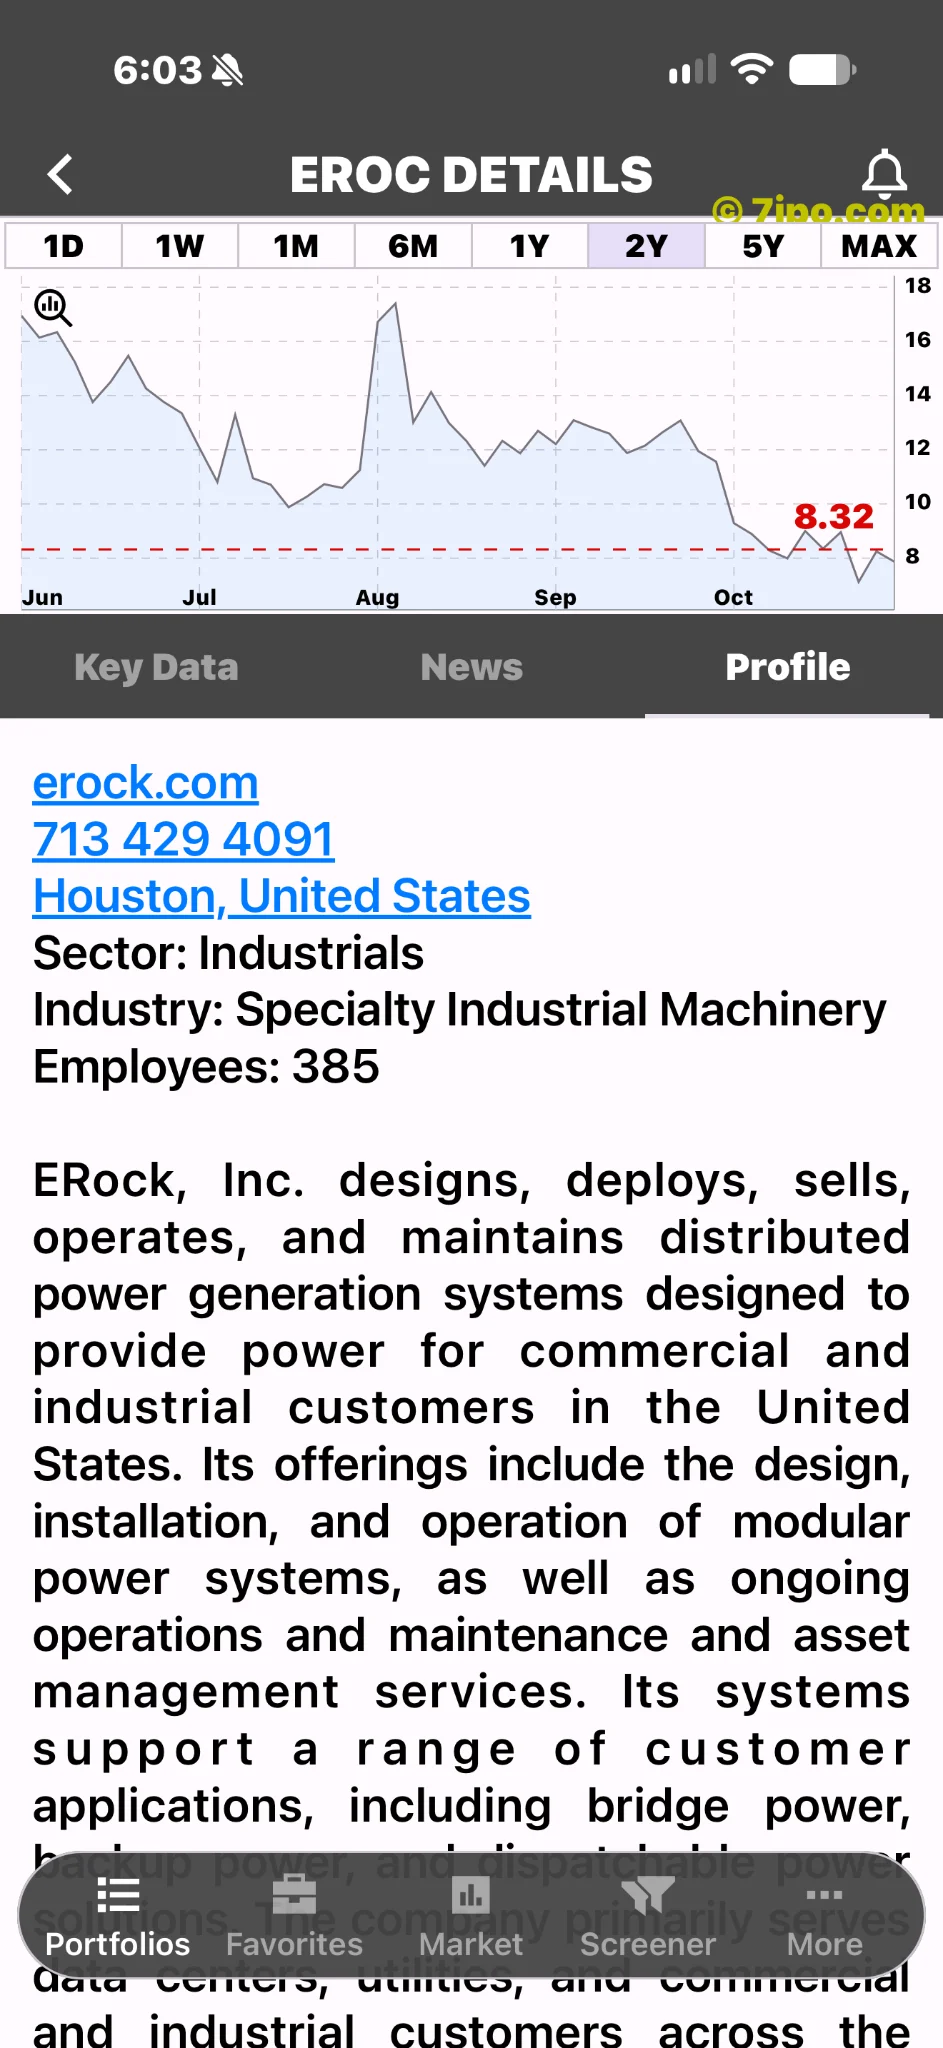
ERock suministra sistemas de generación eléctrica en las instalaciones del cliente y servicios relacionados. Atiende un problema práctico: las empresas necesitan electricidad en el lugar y el momento en que sus operaciones la requieren. Su folleto de salida a bolsa declaraba aproximadamente 440 empleados al 1 de mayo de 2026. Es una organización mucho menor que los gigantes tecnológicos que dominan la conversación sobre IA, pero sus productos están ligados a una de las principales limitaciones de esa industria.
La historia atractiva es sencilla. Construir capacidad informática también exige construir infraestructura para alimentarla. La parte menos cómoda es que una empresa puede conseguir pedidos importantes mientras sus ingresos declarados avanzan en la dirección contraria. Las últimas cifras trimestrales disponibles de ERock hacen imposible ignorar esa tensión.
Lo que muestra realmente la captura
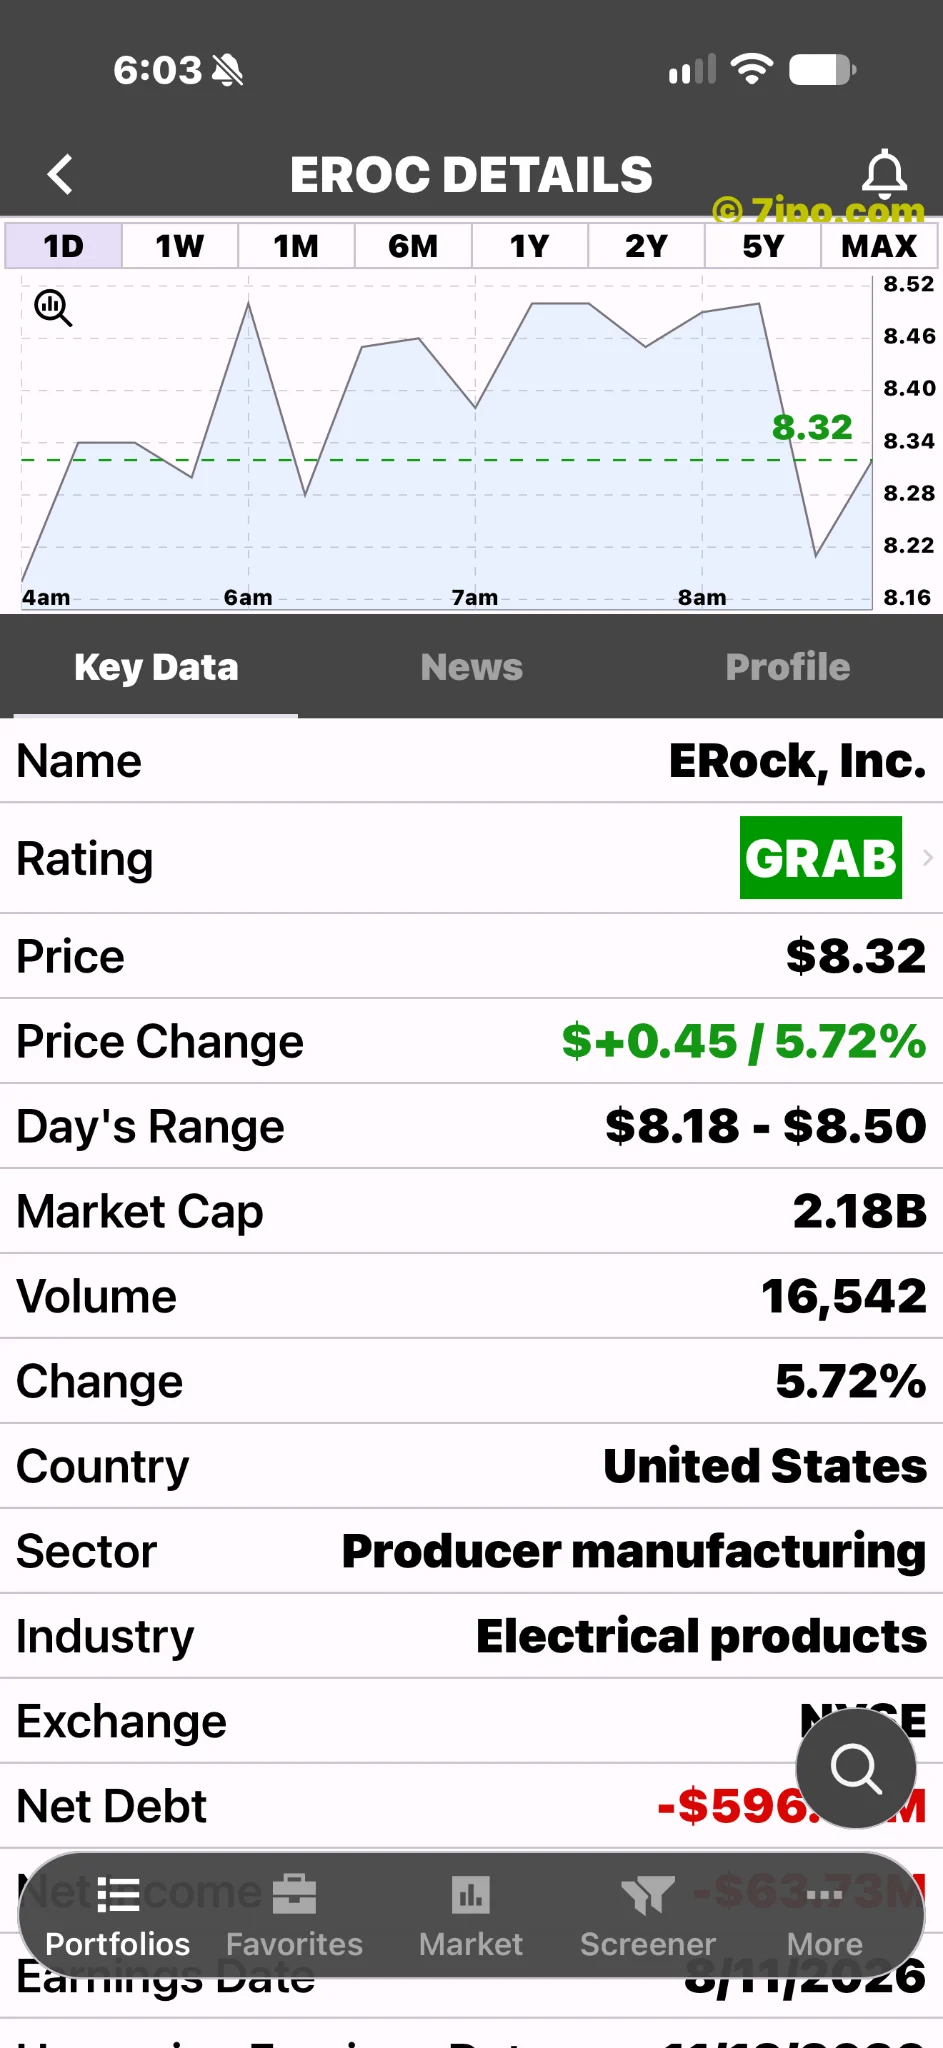
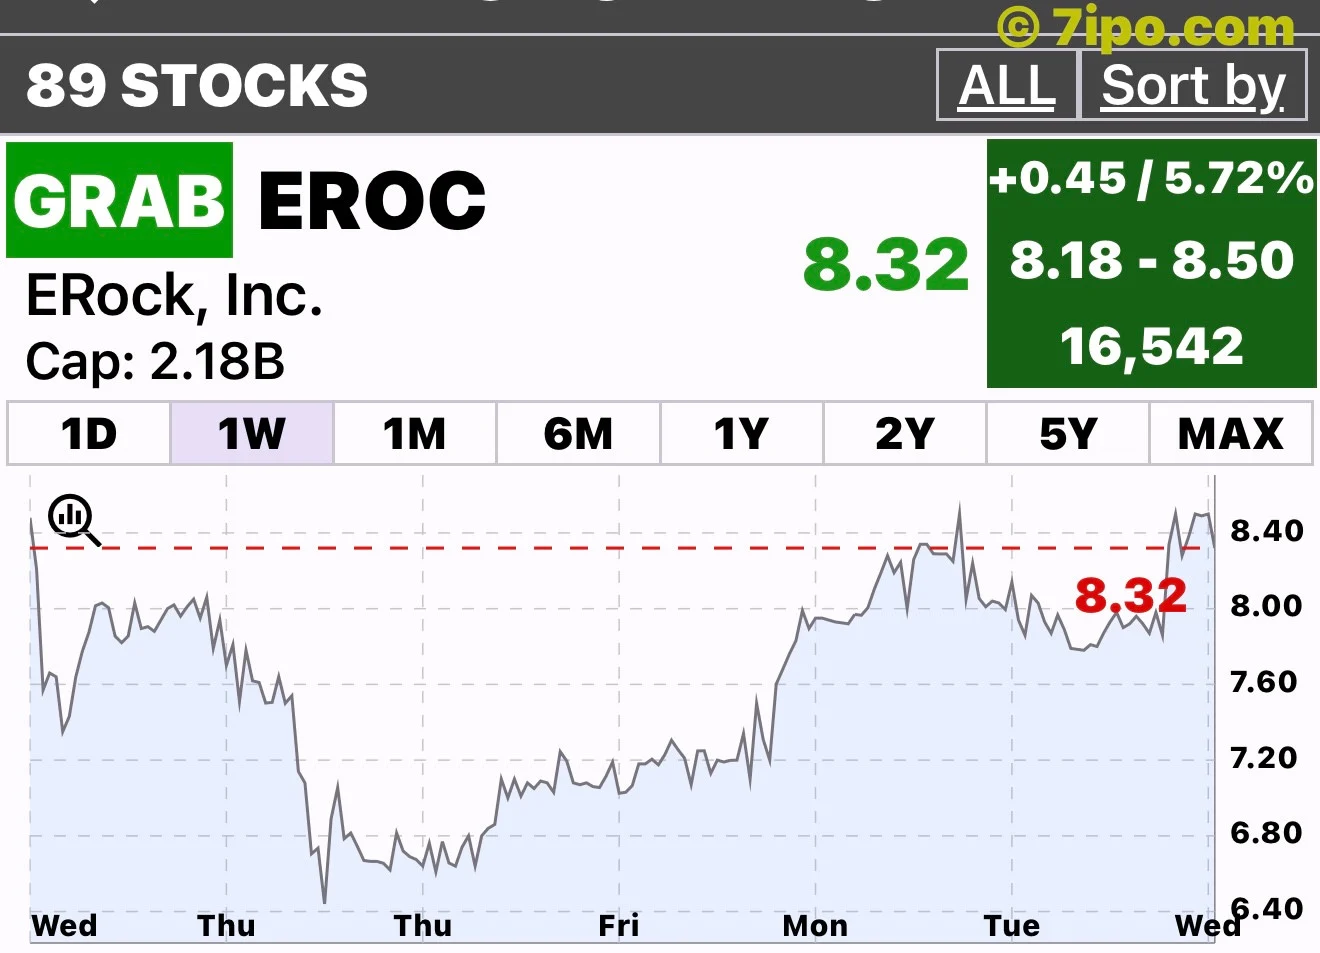
La captura más reciente del 11 de noviembre muestra EROC a 8,32 dólares, con una subida del 5,72%, volumen mostrado de 16.542 y un rango de 8,18–8,50 dólares. El gráfico diario adjunto abarca aproximadamente de 4:00 a 8:00 de la mañana, compatible con una captura premercado. Son cifras fechadas de la aplicación, no datos en directo verificados independientemente; la imagen no define qué sesión abarca el volumen. Esa cifra no demuestra demanda institucional.
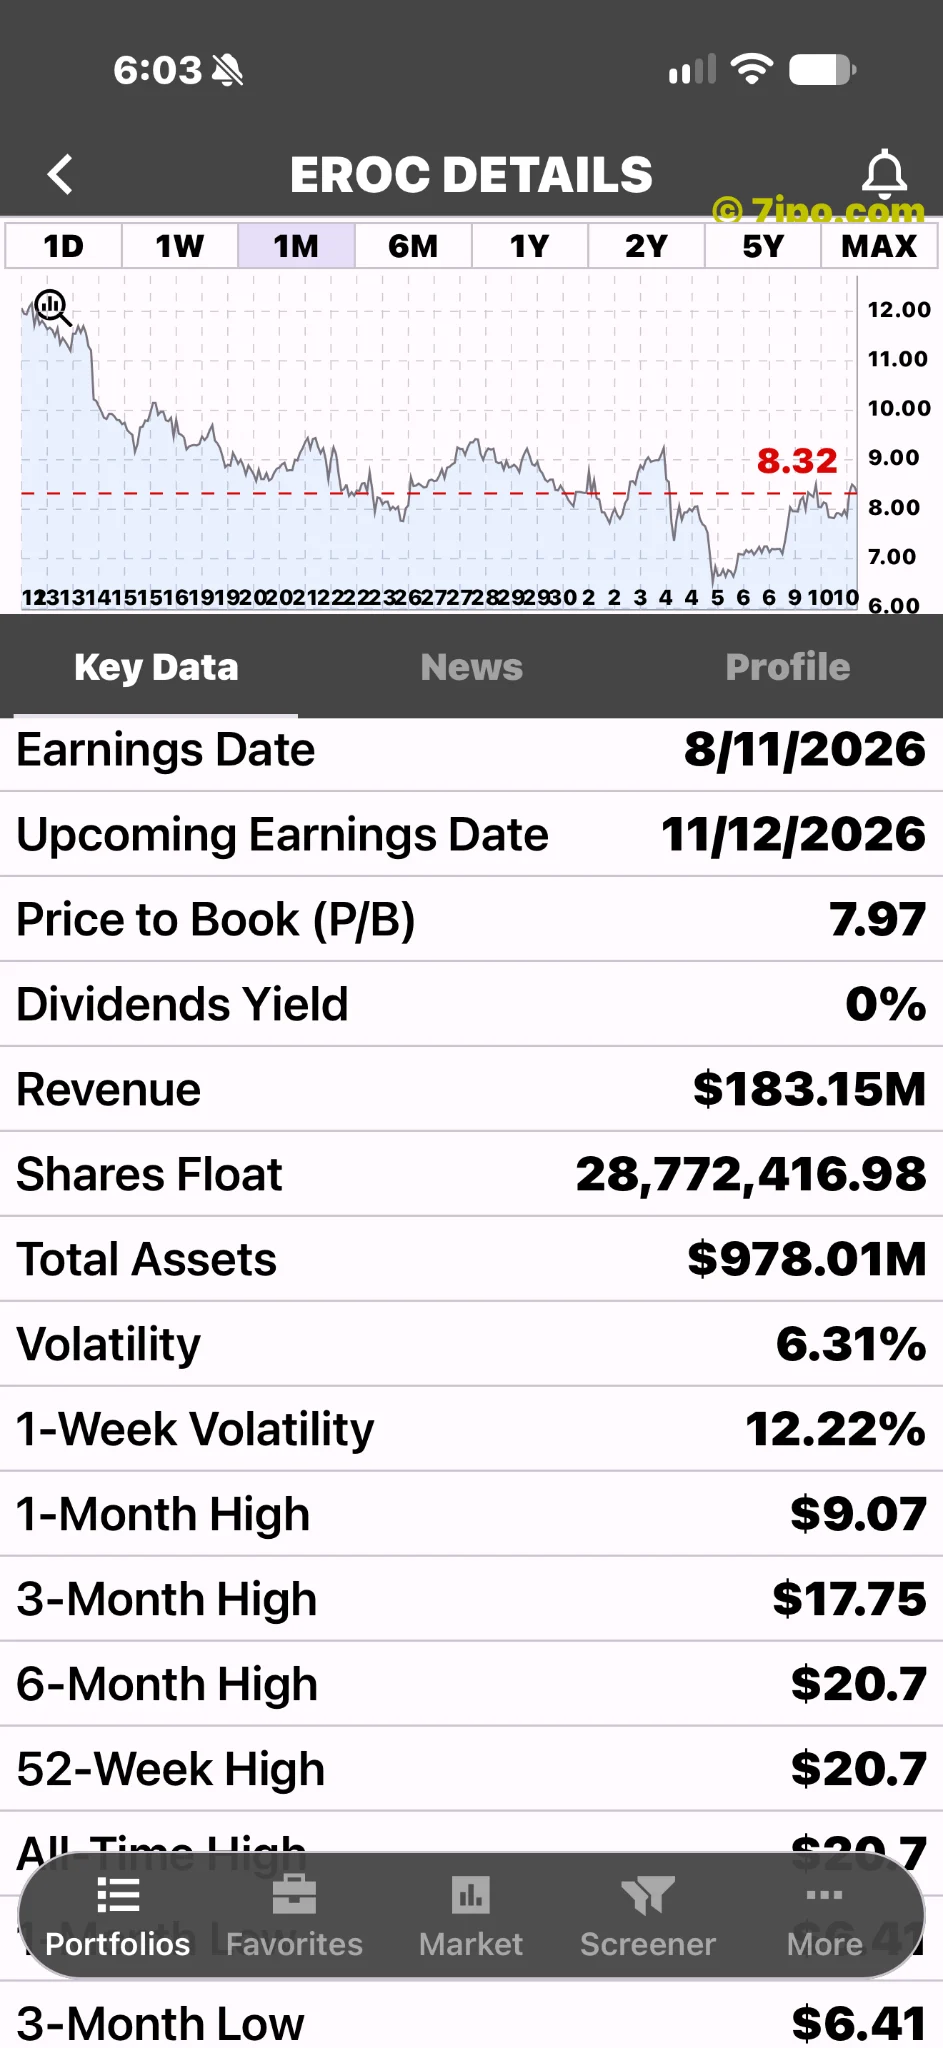
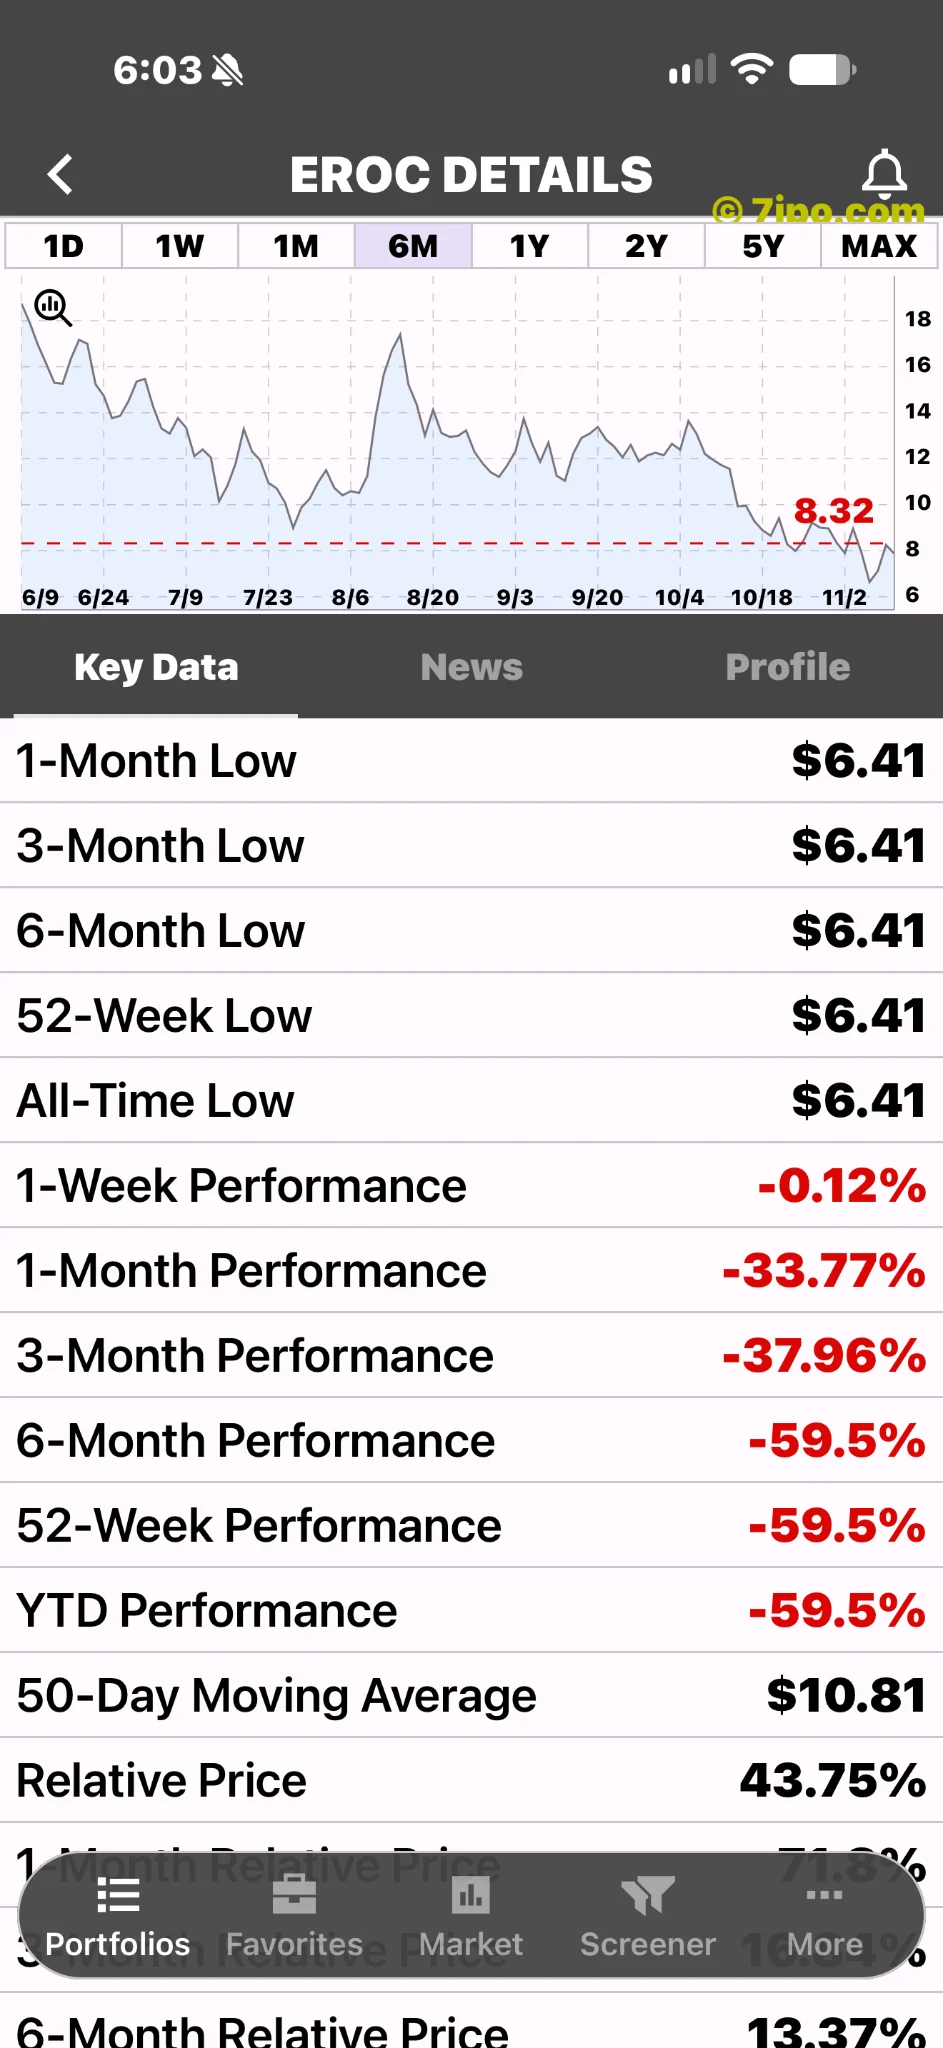
ERock comenzó a cotizar el 10 de junio, según sus posteriores informes empresariales. Es, por tanto, una incorporación reciente al mercado con una trayectoria pública relativamente corta. Un movimiento rápido llama la atención, pero la duración de esa trayectoria importa: los inversores todavía están comprobando cómo se traducen las promesas de la dirección en informes financieros periódicos.
Grandes pedidos, pero menos ingresos trimestrales
El comunicado del segundo trimestre declaró ingresos de 39,878 millones de dólares, frente a 68,458 millones un año antes. Ese mismo documento describió una cartera contratada de sistemas eléctricos de 1.700 millones de dólares y un pedido de equipos de Anthropic por 470 megavatios. Son medidas diferentes del negocio, no pruebas intercambiables de crecimiento ya materializado.
Es positivo encontrar compromisos identificables de clientes detrás de una historia de infraestructura. Resulta menos tranquilizador que se traten esos compromisos como si las ventas y los beneficios asociados ya estuvieran contabilizados. La cartera pendiente puede describir la oportunidad futura; los ingresos indican lo reconocido durante el periodo. Ambos datos deben figurar en una explicación equilibrada de ERock.
Los resultados de mañana serán la siguiente prueba
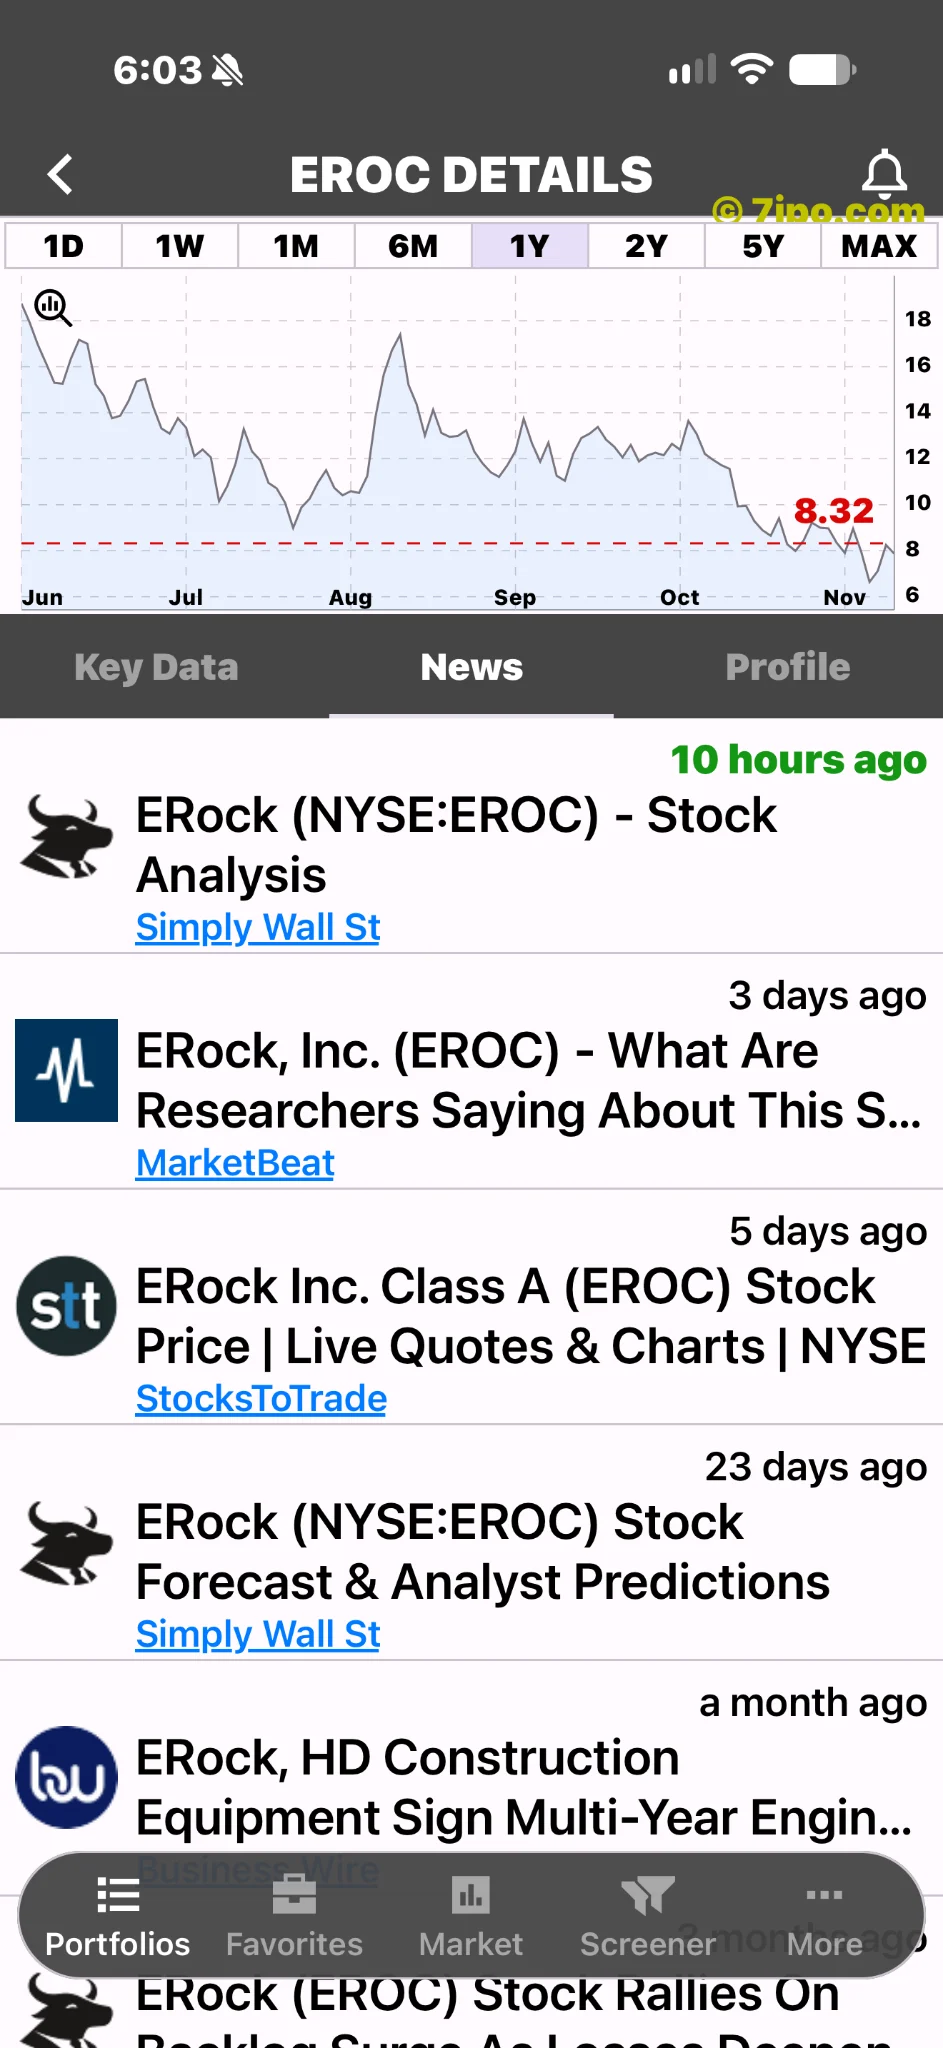
ERock programó los resultados del tercer trimestre para el 12 de noviembre antes de la apertura, con una conferencia a las 8:30 de la mañana, hora del este estadounidense. Ese calendario ofrece una razón inmediata para revisar la compañía, incluso sin un anuncio nuevo durante la mañana de la captura.
Las preguntas útiles son prácticas. ¿A qué ritmo avanzan los proyectos hacia su entrega? ¿Qué explica la dirección sobre el momento en que los pedidos se convertirán en ventas? ¿Ofrece la previsión suficiente detalle para distinguir una pausa temporal de un problema más persistente? Son preguntas que debe responder el informe, no respuestas que puedan extraerse de una acción al alza.
Un contexto plausible no demuestra la causa
Nuestra investigación no identificó un anuncio nuevo de ERock del 11 de noviembre que establezca por qué esta captura refleja una subida. Los pedidos anteriores y la cercanía de resultados aportan contexto. Interpretar el movimiento como anticipación de resultados es razonable, pero sigue siendo una interpretación.
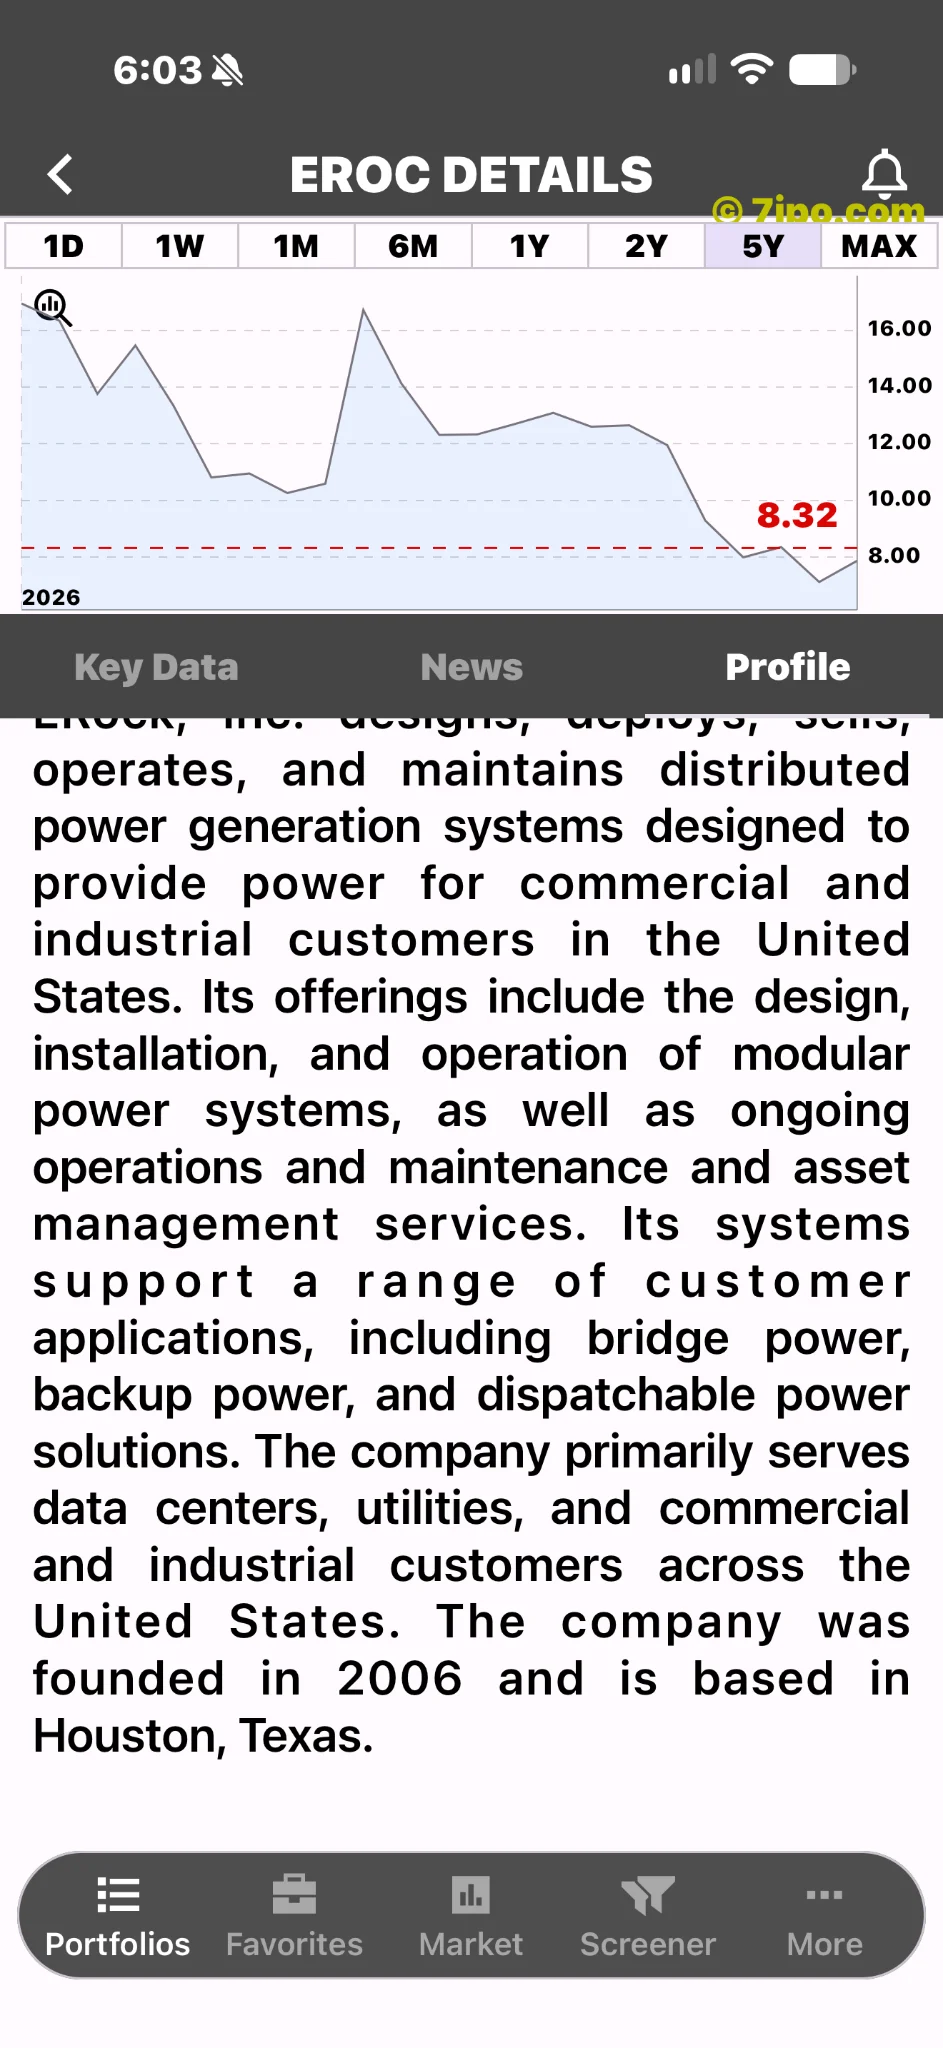
Esta distinción evita presentar un contrato antiguo como noticia de última hora. También mantiene la utilidad de la historia para quienes la lean cuando el precio haya cambiado. El argumento empresarial debe seguir siendo comprensible aunque el mercado pase del verde al rojo.
Para quienes utilizan IPO-Stocks.app, el siguiente capítulo de ERock está claro: comparar la oportunidad prometida con la ejecución declarada. El avance del 5,72% en la captura atrae miradas. A los resultados les corresponde explicar si el negocio operativo merece esa atención.