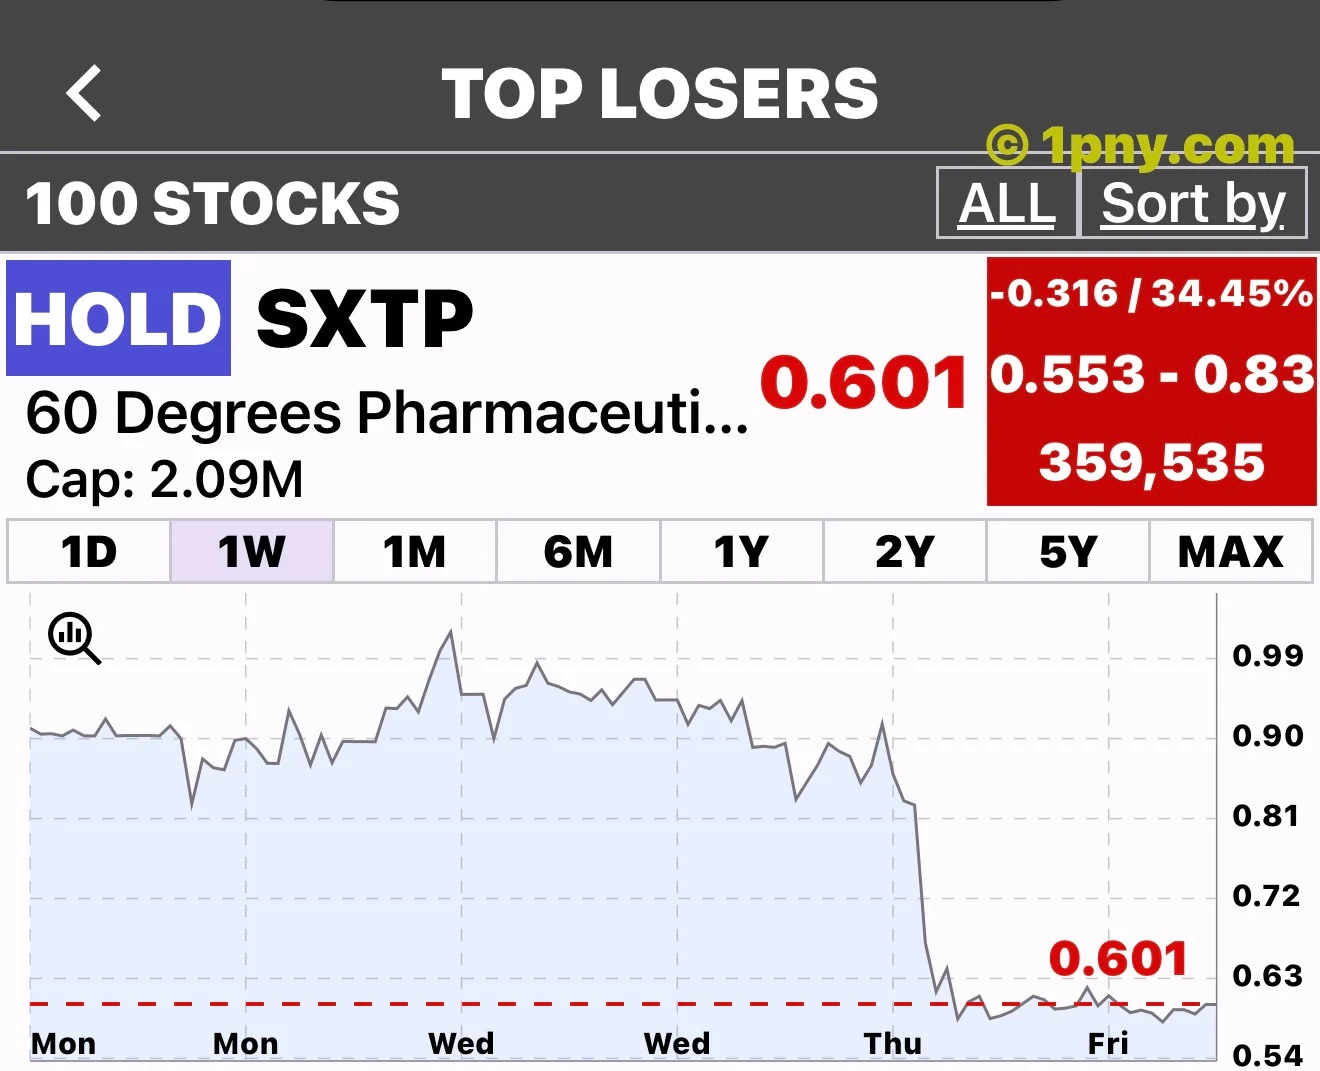
60 Degrees Pharmaceuticals anunció un acuerdo para ejercer warrants a menor precio. Analizamos la financiación, los nuevos warrants y los riesgos de SXTP.
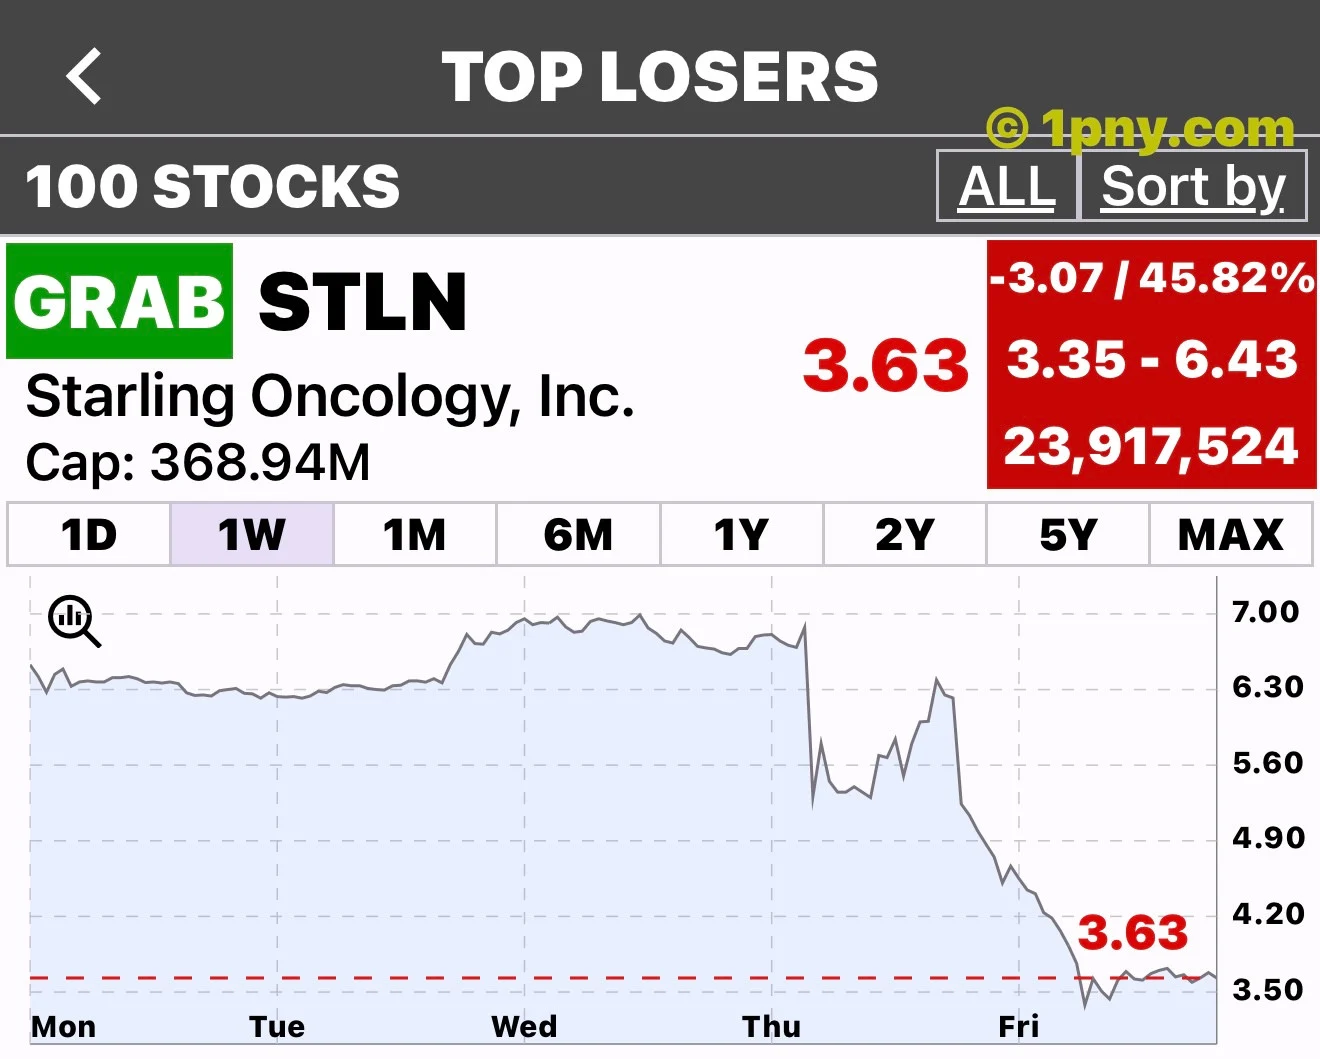
Starling Oncology cayó tras sus resultados trimestrales. Analizamos los cambios mixtos en sus previsiones y las preguntas pendientes sobre su valoración.
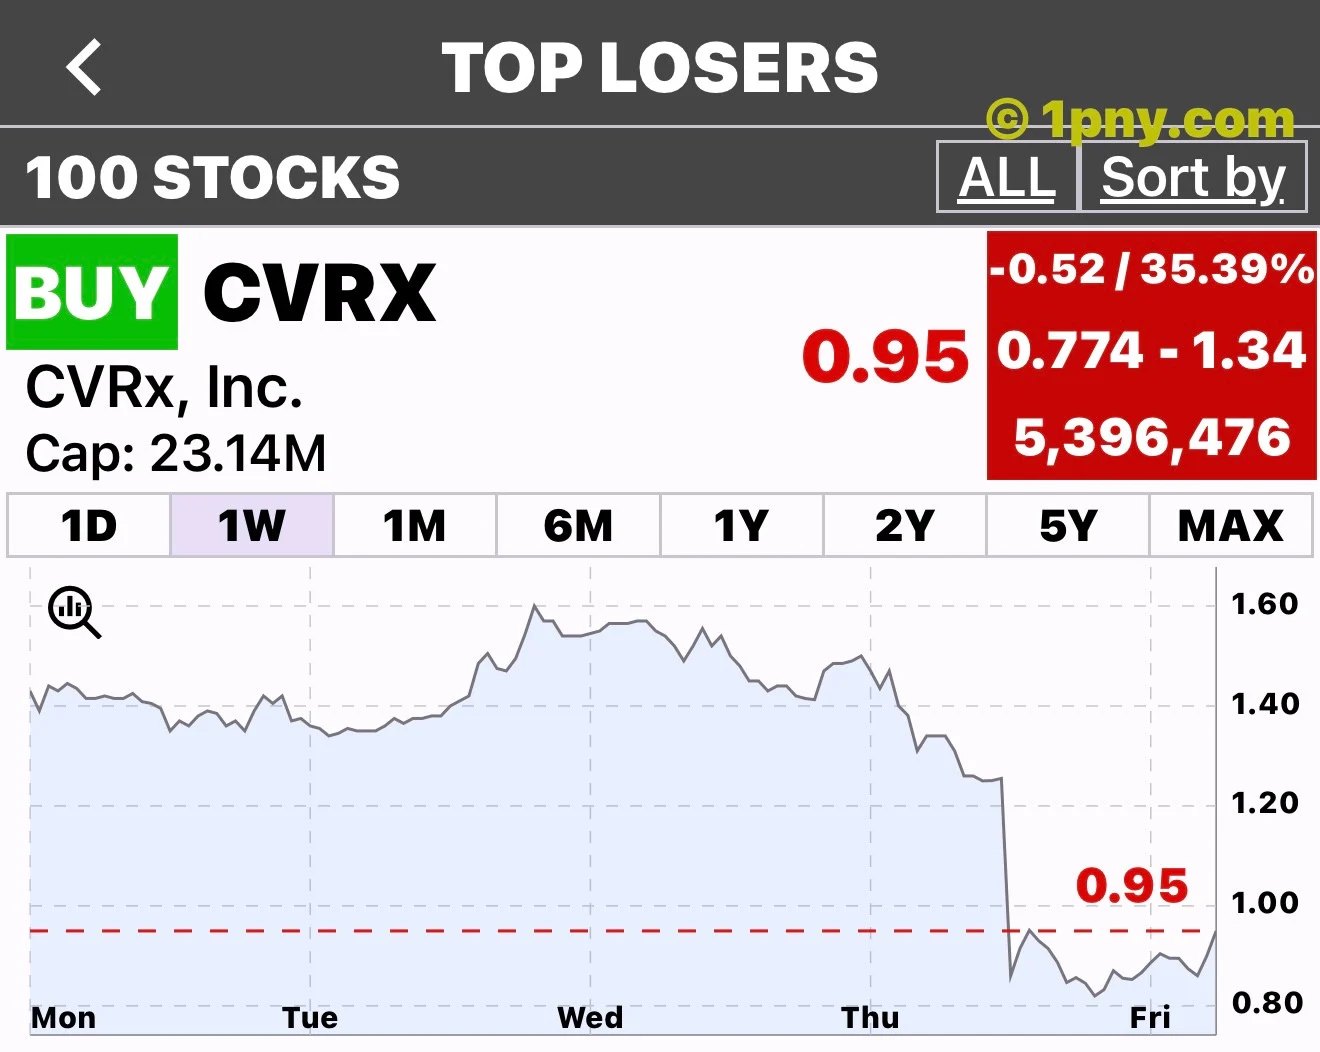
CVRx redujo sus previsiones de ingresos por problemas de cobertura y ejecución comercial. Analizamos las noticias, las rebajas de analistas y los riesgos.
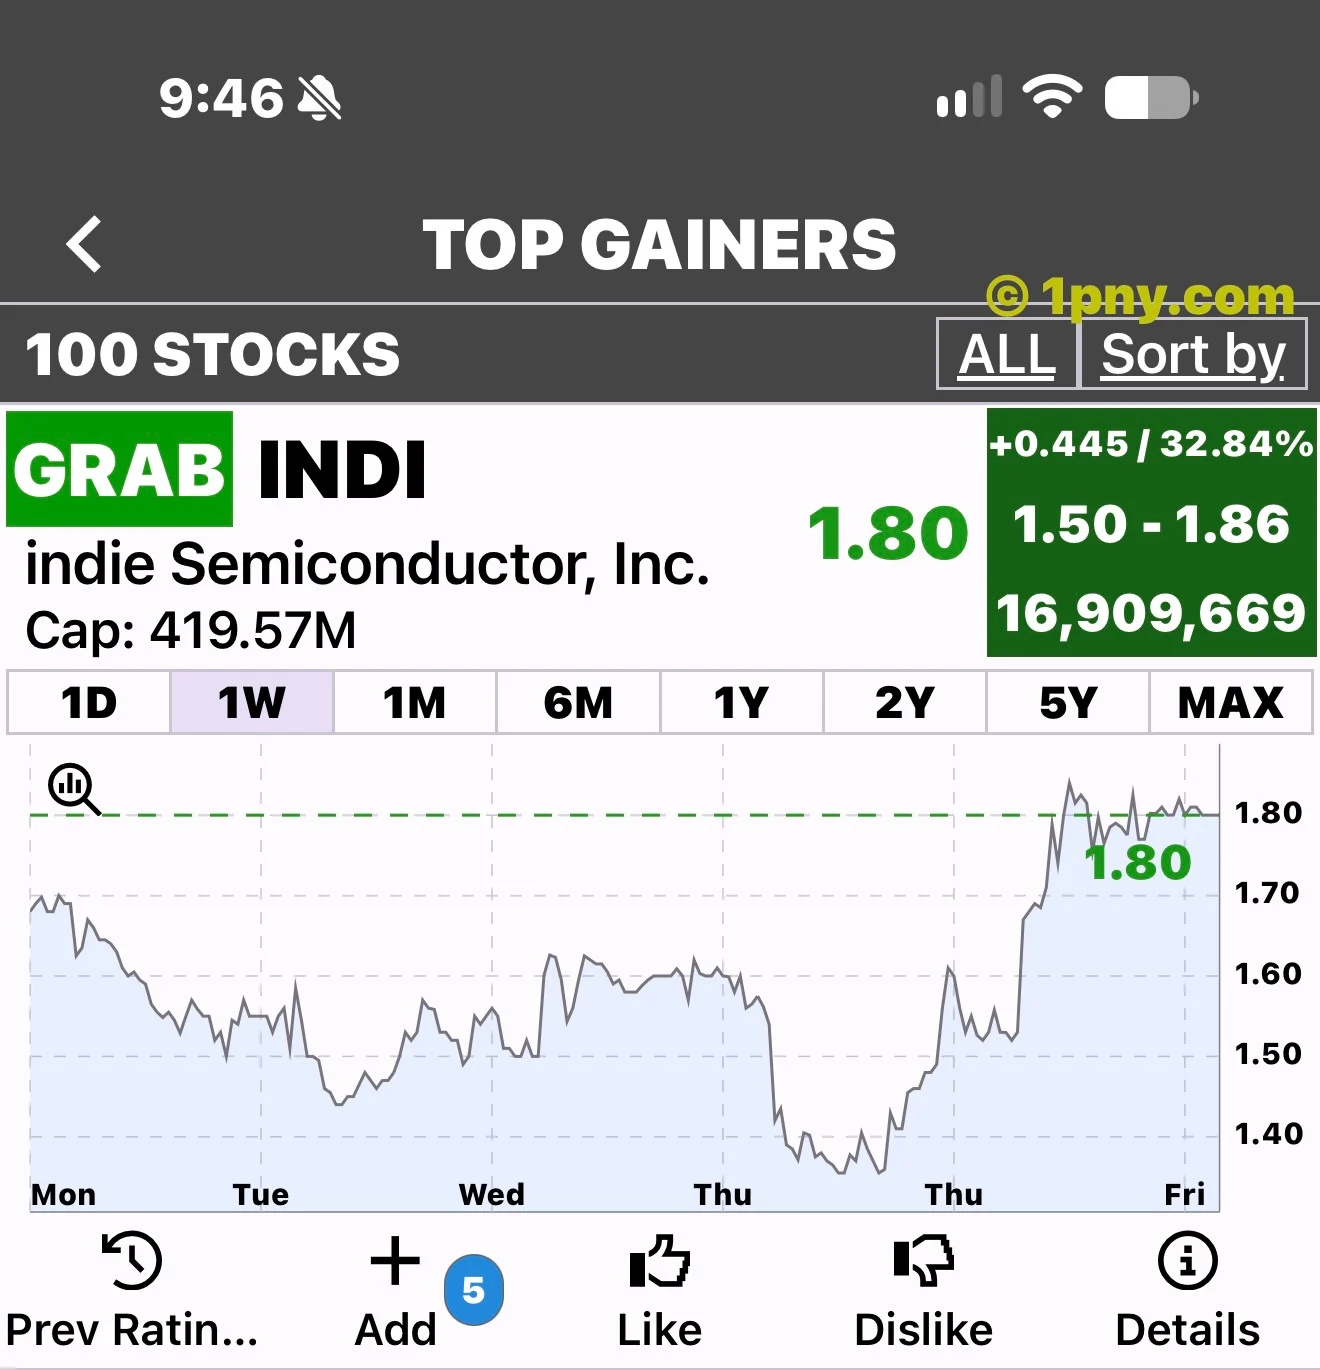
indie Semiconductor repuntó tras crecer en ventas y presentar mejores perspectivas. Analizamos el catalizador, las pérdidas GAAP y la rentabilidad pendiente.
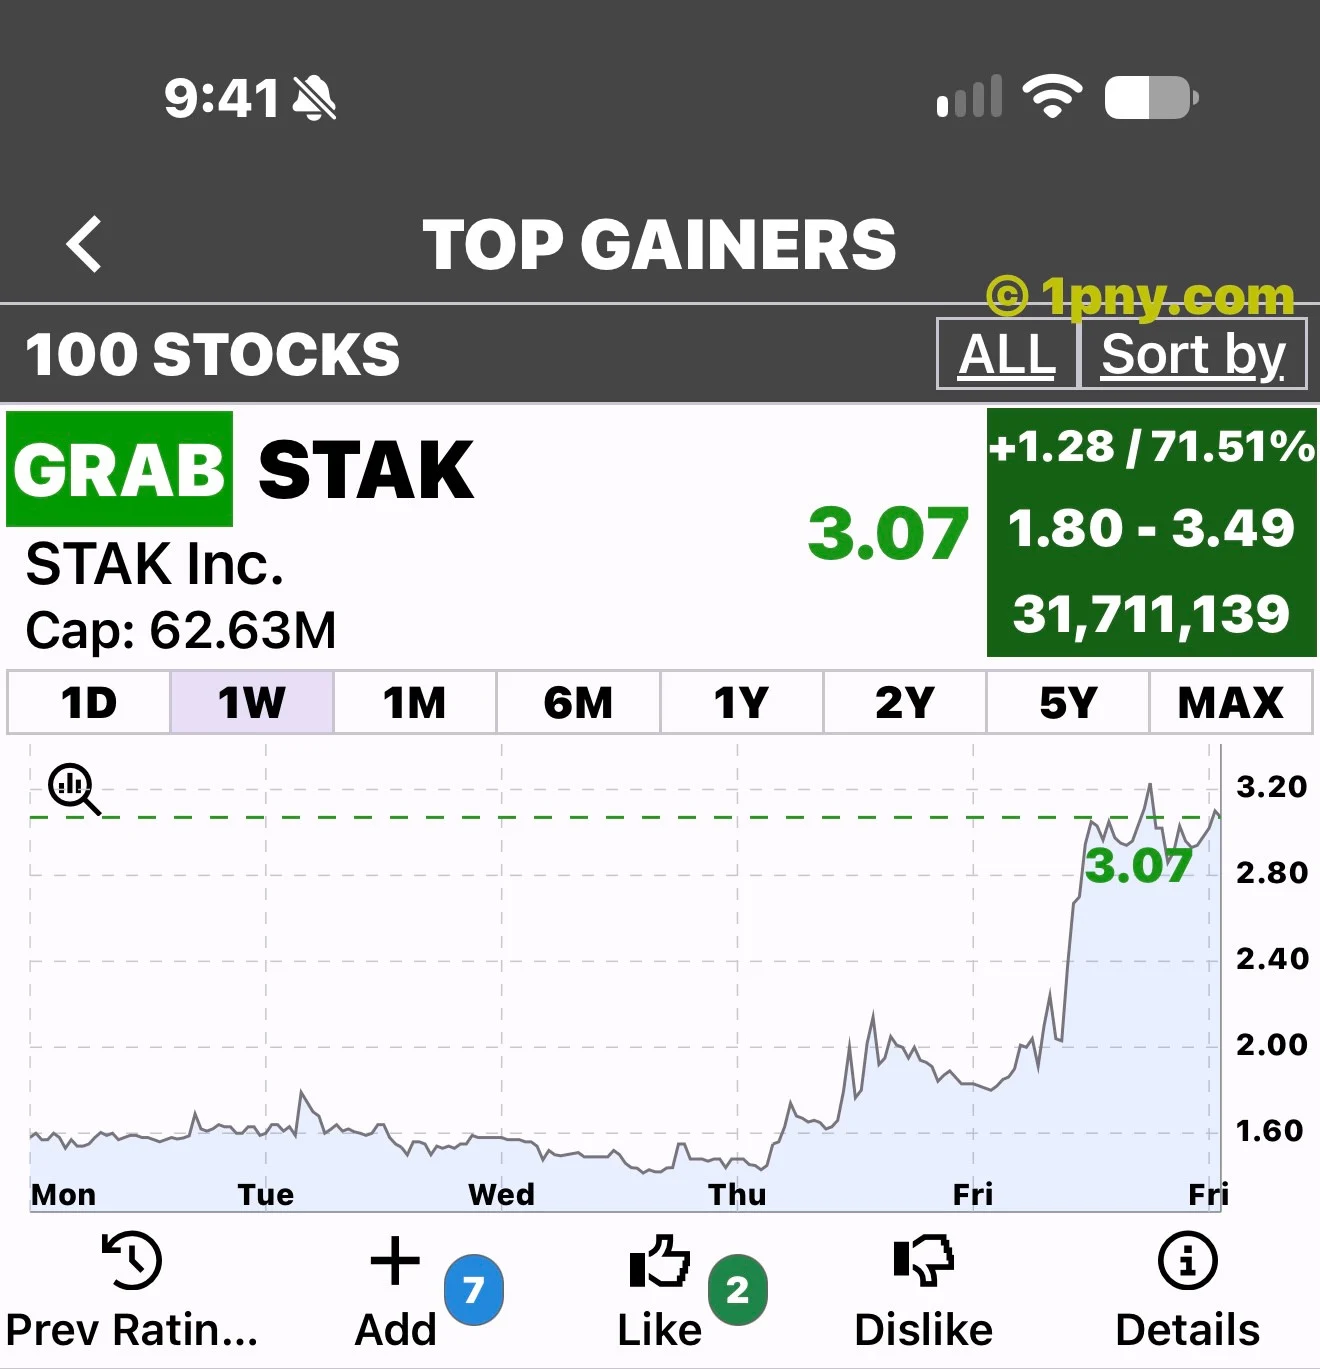
STAK repuntó tras una propuesta sobre generadores. Analizamos las condiciones del acuerdo y los pasos necesarios para convertir la oportunidad en ingresos.
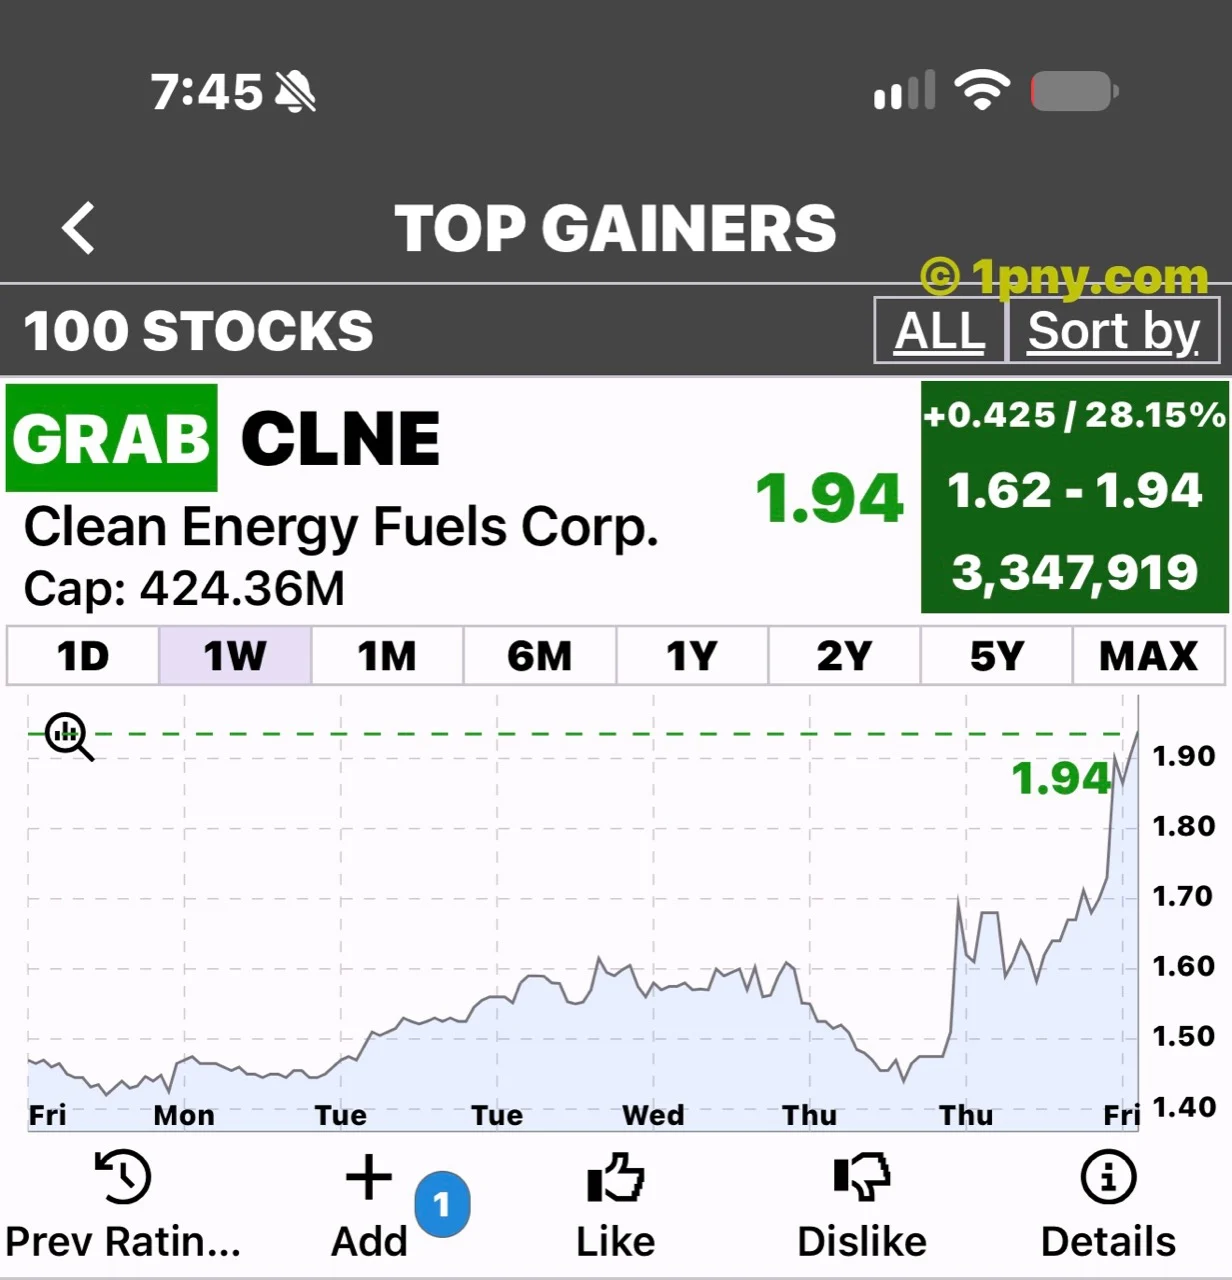
Clean Energy elevó su previsión anual de EBITDA ajustado, apoyada por mayores volúmenes de gas natural renovable y beneficios fiscales. Un ajuste de 8,3 millones dificulta extrapolar el resultado trimestral.
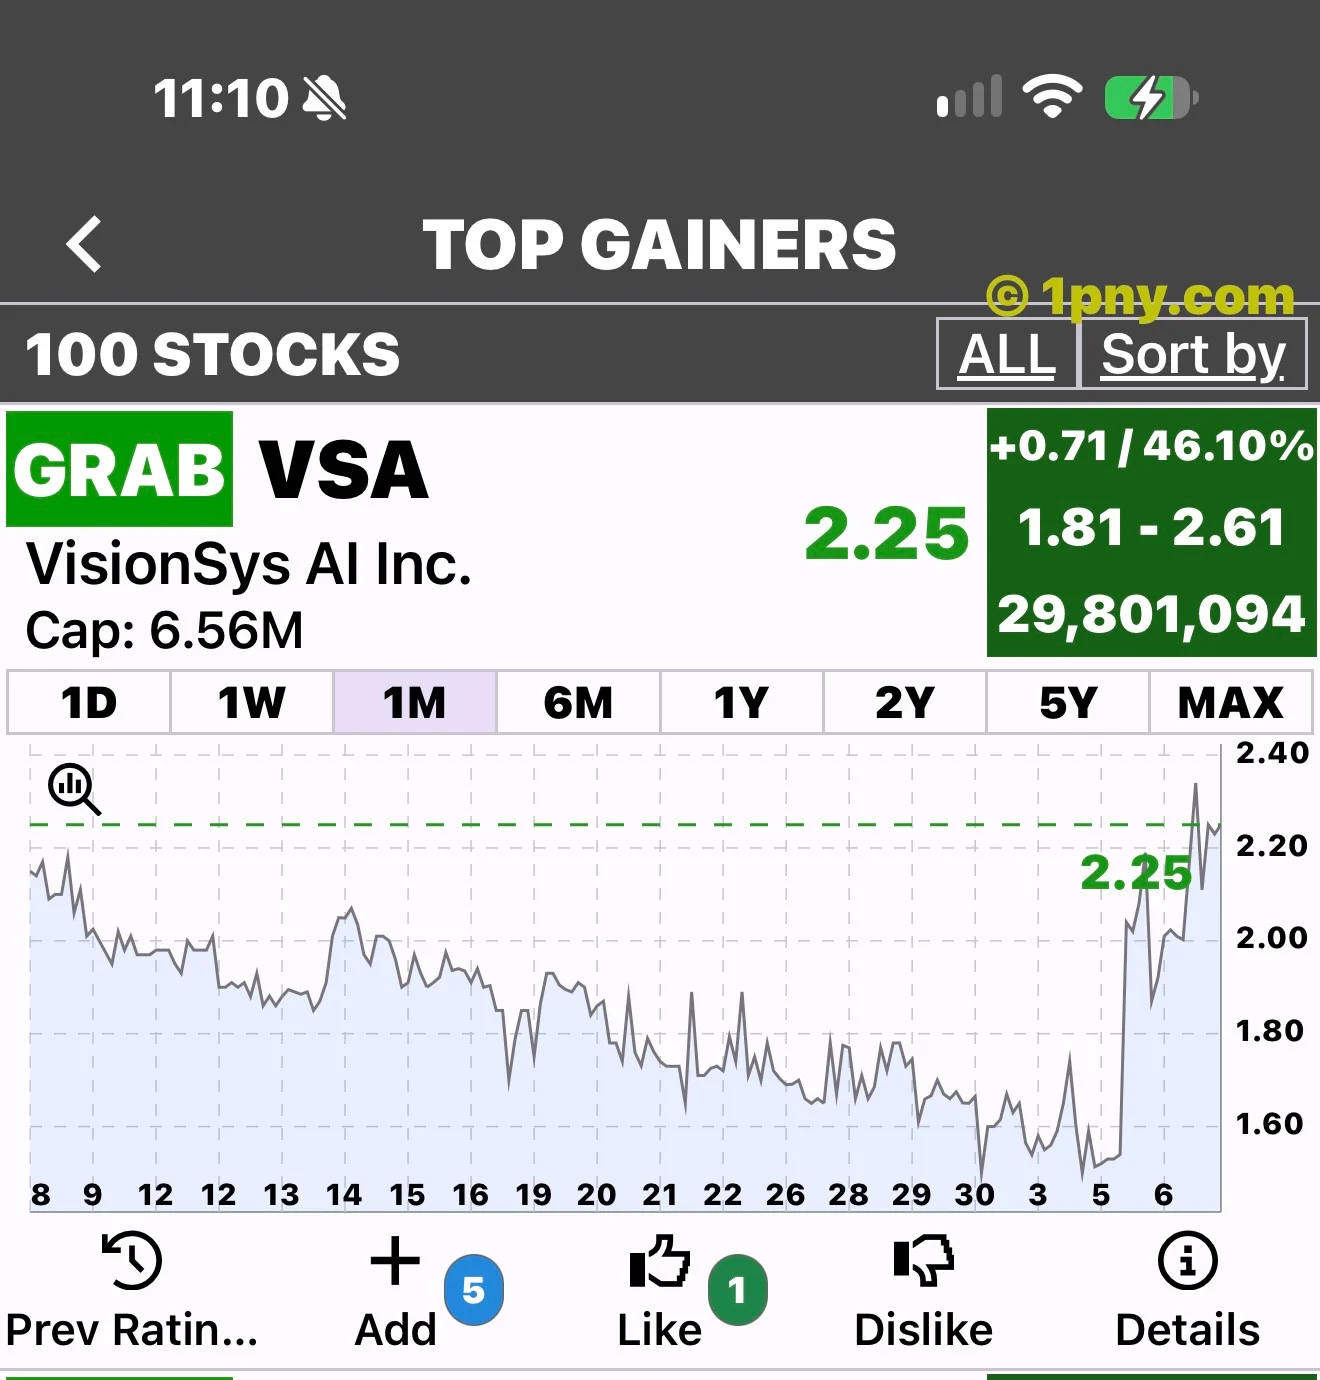
VisionSys comunicó la finalización de una financiación, pero el precio de las acciones ordinarias, la conversión a ADS y la dilución son esenciales para interpretar el titular.
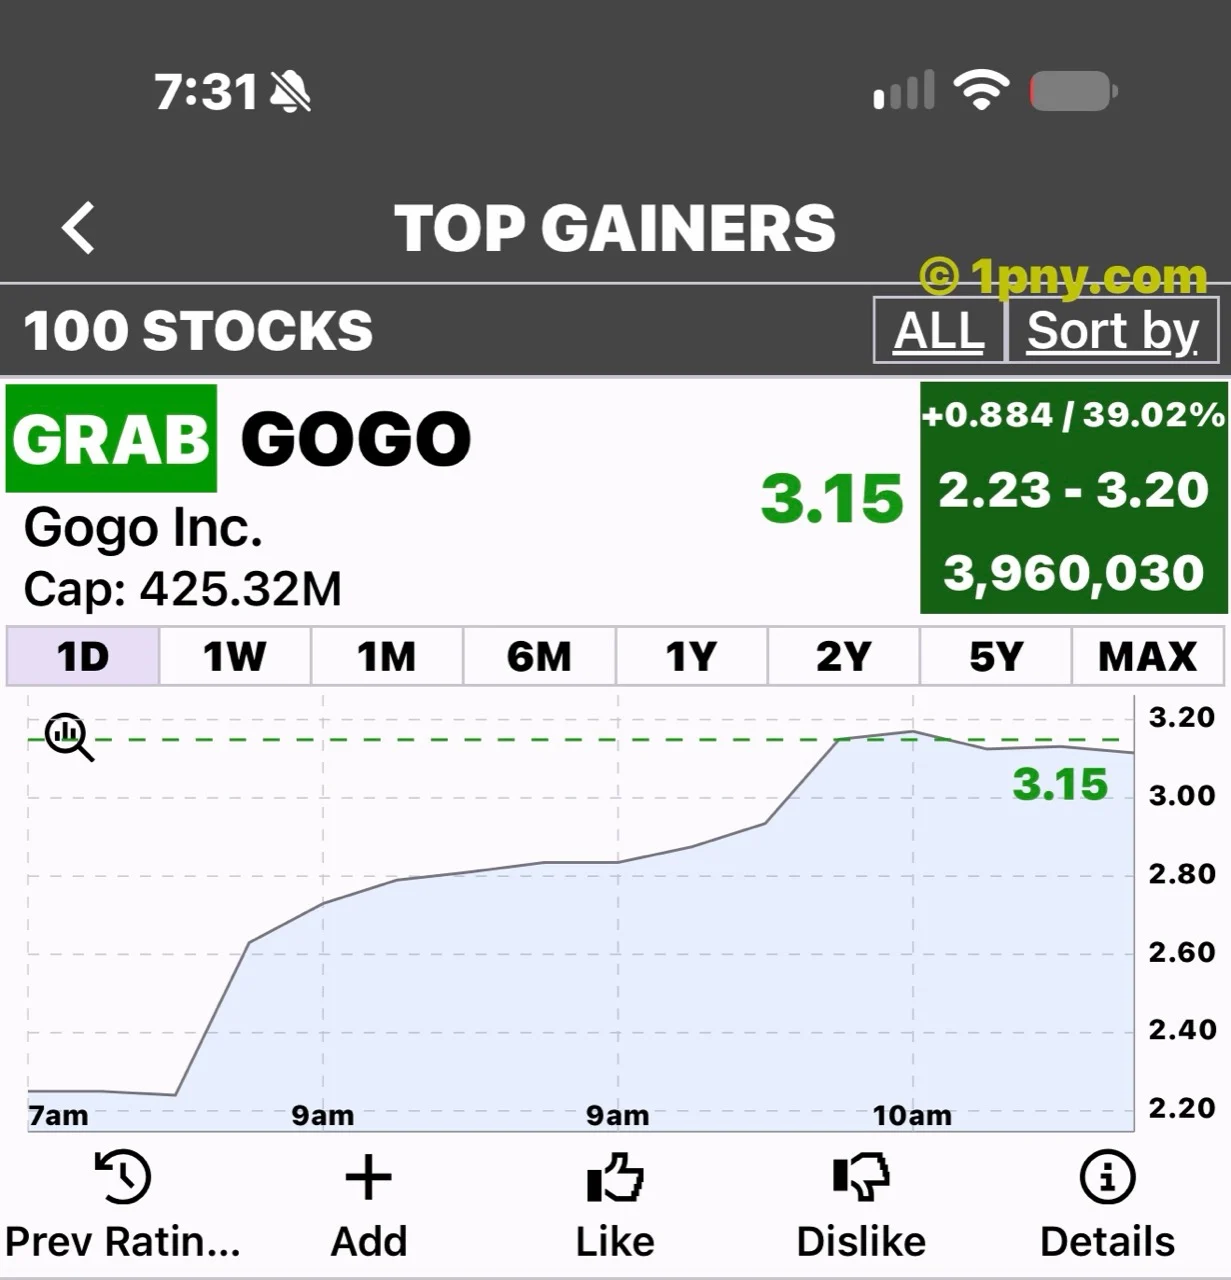
La prórroga del préstamo de Gogo y la renovación del espectro por una década aportan posibles catalizadores concretos; la adopción de Galileo debe traducirse en mejores resultados financieros generales.
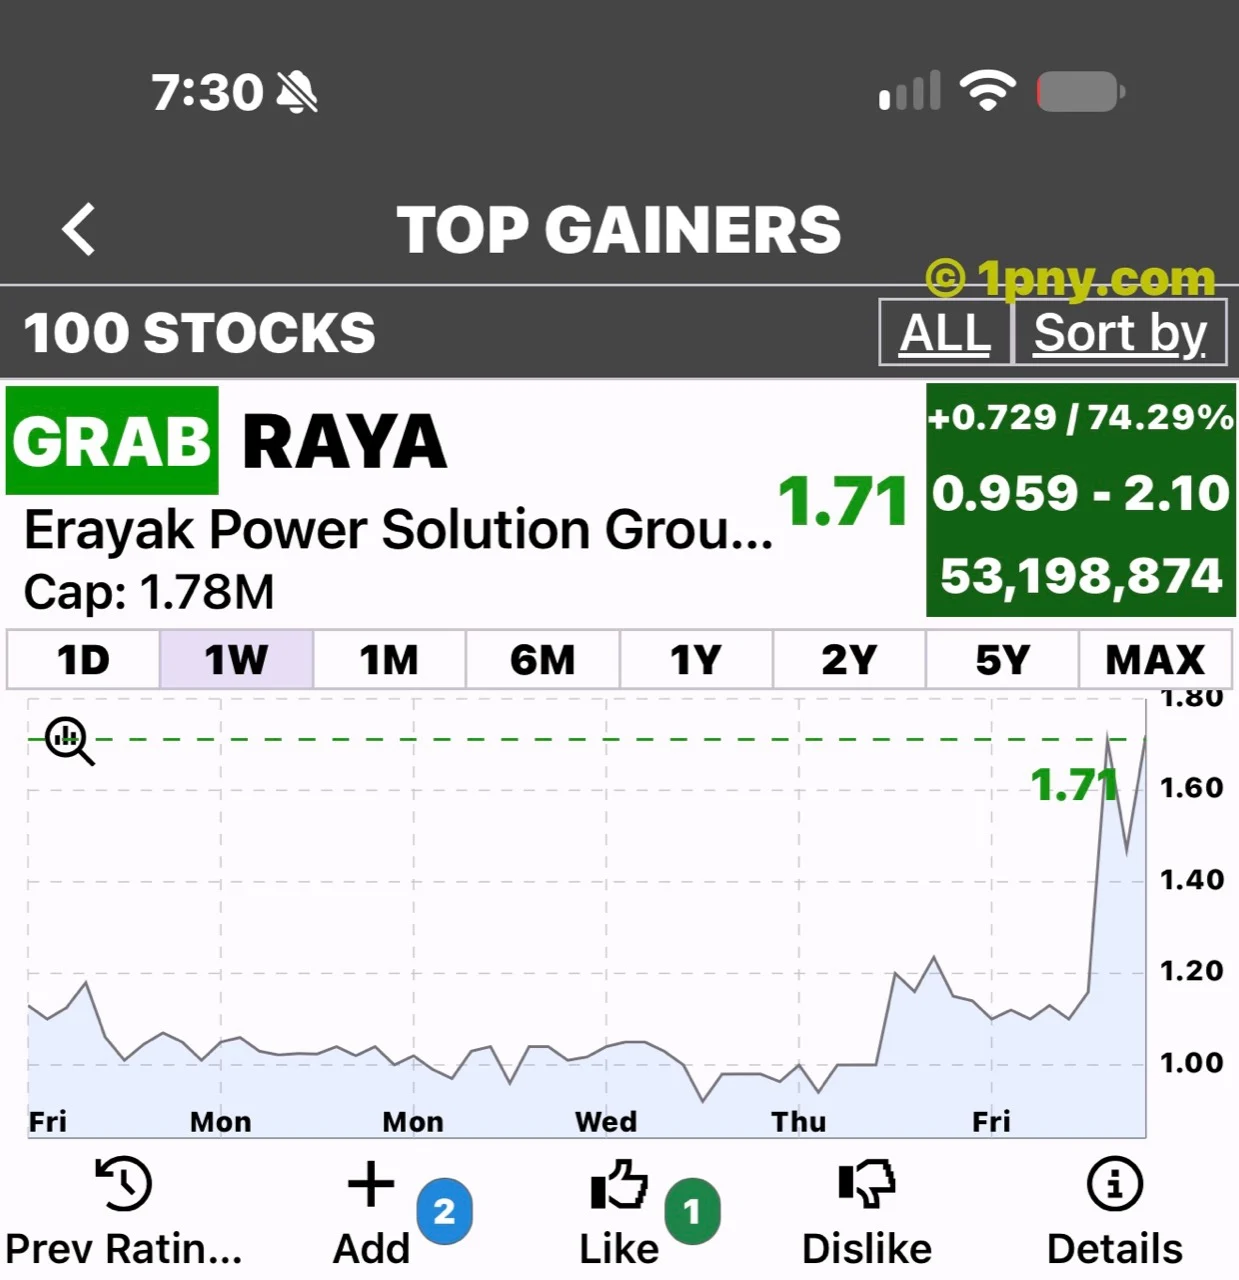
La actualización de Erayak sobre fabricación y energía híbrida aporta un posible catalizador concreto; los lanzamientos comerciales, los márgenes y la conversión de ventas en efectivo siguen siendo las próximas pruebas.
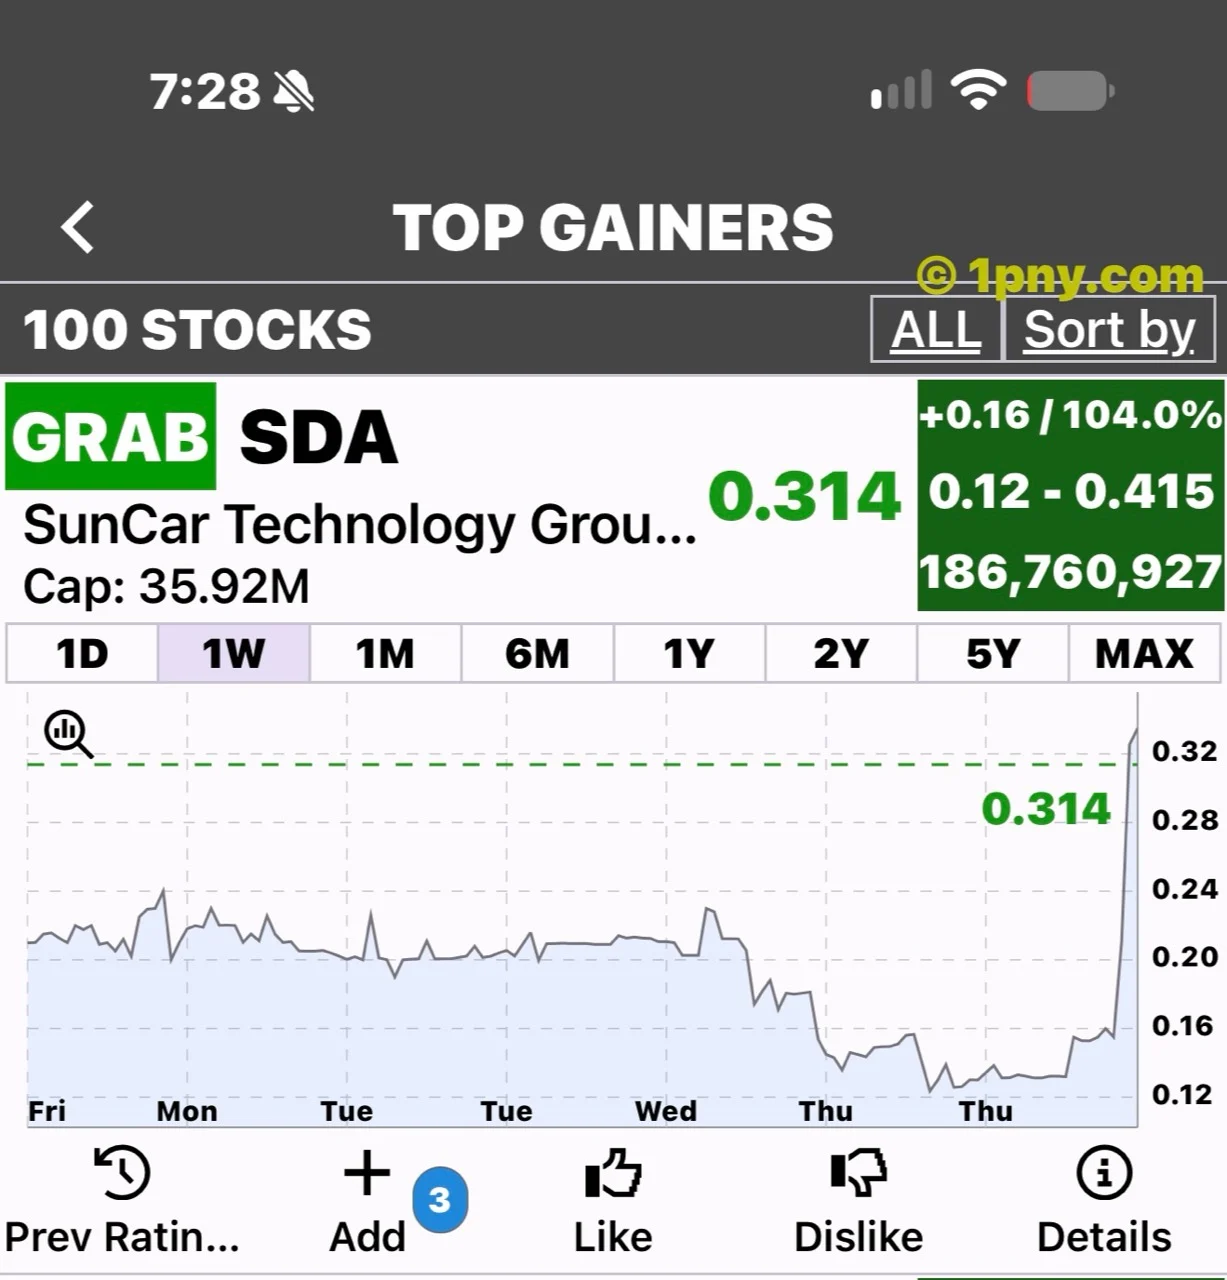
La previsión preliminar de beneficios de SunCar para los nueve primeros meses y su nueva autorización de recompra aportan dos posibles catalizadores; quedan por demostrar la generación de efectivo y las compras efectivas.